DTI-Rechner & Schuldendienstquote

DTI-Rechner & Schuldendienstquote

Berechnen Sie Ihre Schuldendienstquote (DTI) in Echtzeit. Vergleichen Sie Wohnkosten- und Gesamt-DTI mit Fannie Mae-, FHA- & QM-Vorgaben inklusive Kreditsimulator.

Schnell-Szenarien:

Einkommen & Wohnkosten (PITI)

Anrechenbares Bruttoeinkommen und geplante monatliche Wohnkosten

$7,500 / Monat
$

Verifiziertes Grundgehalt, 2-Jahres-Bonusmittelwert, Dividendenerträge und Nettoeinkünfte aus Selbstständigkeit.

$2,400 / Monat
$

Tilgung, Zinsen, Grundsteuer, Wohngebäudeversicherung, Restschuldversicherung und Hausgeld (WEG).

Laufende monatliche Verbindlichkeiten

Simulieren Sie Schuldentilgungen zur Echtzeit-Senkung der Gesamt-DTI

$1,050 / Monat
$
$
$

Vertragliche Monatsrate oder gesetzliche Pauschalregelung (z. B. 0,5 % FHA bzw. 1 % Fannie Mae) ansetzen.

$

Parameter für Rückwärtskalkulation

Finanzierungsparameter zur Ermittlung des maximalen Kaufpreises

Ziel-Gesamt-DTI (Höchstgrenze):43%
28% (Prime (Exzellent))36% (Standard-konform)43% (QM-Grenze)50% (AUS-Zulassung)
Front-End DTI
32.0%
Referenzwert: ≤ 28%
Back-End DTI
46.0%
Referenzwert: ≤ 36%
Maximaler Kaufpreis
$344,880
@43% Ziel-DTI-Grenze
Bewilligungsstatus
AUS Conditional Approval
Gesetzlicher QM-Grenzbereich
Gesamt-DTI (Back-End)46.0%
Wohnen:32.0%
AUS Conditional Approval
Innen: Wohnkosten-DTI (Nur Wohnen)
Außen: Gesamt-DTI (Alle Schulden)

Gesetzliche Risikobänder & Vergabekriterien

≤ 28% Prime-Kreditklasse (Erstklassig)Geringes Risiko

Qualifiziert für erstklassige Prime-Konditionen bei minimalen Anforderungen an zusätzliche Eigenmittelreserven.

29% - 36% Konventionelle Benchmark (Standard)Ziel-Benchmark

Marktüblicher Standard-Richtwert für reibungslose Kreditbewilligungen in institutionellen Hypothekenprogrammen.

37% - 43% Obergrenze für qualifizierte Hypotheken (QM)QM-Kreditobergrenze

Dodd-Frank-Höchstgrenze für Verbraucherschutz (ATR/QM). FHA-Kredite regulär möglich; konventionell erfordert AUS-Freigabe.

44% - 50% Automatisiertes Underwriting (AUS)Kompensierende Faktoren

Erfordert ein automatisiertes DU-Zulassungsvotum, mindestens 6 Monate Liquiditätsreserven und exzellente Bonität.

Tilgungsoptimierung & DTI-Delta:Aktivieren Sie Kontrollkästchen links, um Verbindlichkeitstilgungen zu simulieren.
Hochpräzise Berechnungs-Engine aktiv
Verbindlichkeitenquote (Ohne Wohnen)14.0%
Frei verfügbares Resteinkommen$4,050 / Monat
Wohnkosten-Einkommensquote32.0%

Clientseitige Berechnung

Performante Kalkulation direkt im Arbeitsspeicher Ihres Browsers ohne Rundungsfehler.

Kein Server-Upload & Datenschutz

Alle Finanzdaten verbleiben strikt lokal auf Ihrem Endgerät – keinerlei Serverübertragung.

Exportfertige Finanzanalysen

Strukturierte Kennzahlen und Berichte – direkt bereit für Unterlagen und Bonitätsprüfung.
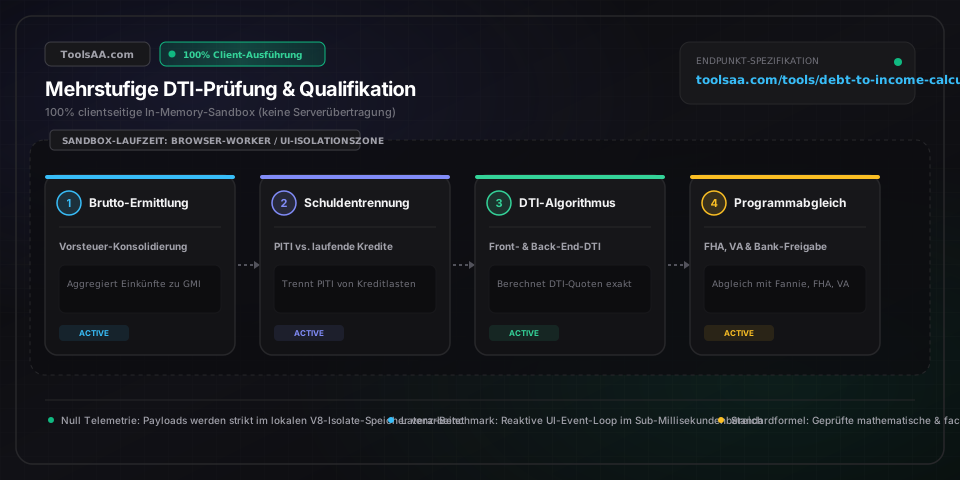
Technische Referenz & Architektur-Leitfaden

Schuldendienstquote & DTI Rechner — Referenzhandbuch

Berechnen Sie Ihre Schuldendienstquote (DTI) sofort. Vergleichen Sie Front-End- & Back-End-Quoten mit Fannie-Mae-, FHA- & Bankgrenzen inklusive Kreditsummen-Rechner.

Schuldendienstquote & DTI Rechner — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Monatliches Bruttoeinkommen (GMI)Monatliche Vorsteuer-Einkünfte (€)

Gesamte nachweisbare monatliche Vorsteuer-Einkünfte inklusive Grundgehalt, tariflicher Bezüge, zweijährigem Durchschnitt an Überstunden/Provisionen sowie Nettogewinn aus selbstständiger Tätigkeit (EÜR/Gewerbeertrag).

Standard: 8.500,00 €
Geplante Wohnkosten (PITI)Monatlicher Wohnungsaufwand (€)

Umfassende monatliche Hypotheken- und Wohnverbindlichkeit bestehend aus Tilgung, Zins, Grundsteuer, Wohngebäudeversicherung, Restschuldversicherung (PMI/MIP) sowie verbindlichem Hausgeld.

Standard: 2.350,00 €
Revolvierende KreditkartenratenMonatliche Mindestverbindlichkeiten (€)

Summe aller in Kreditauskünften ausgewiesenen monatlichen Mindestrückzahlungen für offene Rahmenkredite, Kreditkarten und Dispositionslinien, unabhängig vom aktuellen Gesamtsaldo.

Standard: 150,00 €
Ratenkredite & FahrzeugfinanzierungenFeste monatliche Raten (€)

Vertraglich fixierte Monatsraten für Autokredite, Fahrzeug-Leasing, Motorradfinanzierungen und persönliche Ratenverbindlichkeiten mit mehr als 10 verbleibenden Monatsraten.

Standard: 450,00 €
Ausbildungs- & StudienkreditratenMonatlich geprüfte Verbindlichkeit (€)

Monatlich nachgewiesene Tilgungsrate oder aufsichtsrechtliche Pauschalanrechnung (0,5 % des Gesamtsaldos bei FHA-Krediten oder 1 % bei einkommensabhängigen Rückzahlungsbescheiden mit 0 € Ausweis).

Standard: 250,00 €
Gesetzliche & sonstige EventualverbindlichkeitenTitulierte & sonstige Zahlungen (€)

Gerichtlich titulierte Unterhaltsverpflichtungen (Kindes- und Ehegattenunterhalt), steuerliche Ratenzahlungsvereinbarungen sowie Mitverpflichtungen ohne 12-monatigen lückenlosen Fremdzahlungsnachweis.

Standard: 0,00 €

Profi-Tipps & Best Practices

Die 10-Monats-Ausschlussregel für Ratenkredite

Gemäß Fannie Mae Selling Guide B3-6-05 können Ratenkredite (wie Autokredite oder Privatdarlehen) mit 10 oder weniger verbleibenden Raten vollständig aus der DTI-Berechnung gestrichen werden, sofern die Restschuld die Liquidität des Kreditnehmers nicht gefährdet. Revolvierende Kreditkarten und Leasingverträge sind hiervon grundsätzlich ausgenommen.

Divergenz bei einkommensabhängigen Studienkrediten

Fannie Mae akzeptiert eine dokumentierte monatliche Rate von 0 € für Kreditnehmer mit bundesweitem einkommensabhängigem Rückzahlungsplan (IDR). FHA-Richtlinien verlangen von Kreditanalysten dagegen zwingend die Berechnung von 0,5 % des gesamten offenen Kreditsaldos als monatliche Verbindlichkeit, was Grenzanträge unmittelbar gefährden kann.

Enthaftungsnachweis bei Mitverpflichtungen und Bürgschaften

Haben Sie einen Kfz-Kredit, Studienkredit oder eine Hypothek für Angehörige mitunterzeichnet, streichen Kreditprüfer diese Verbindlichkeit aus Ihrer DTI, wenn Sie lückenlose Bankauszüge über 12 aufeinanderfolgende Monate vorlegen, die belegen, dass der Hauptschuldner alle Zahlungen pünktlich von seinem eigenen Konto beglichen hat.

Keine Anrechnung von Altersvorsorge-Policendarlehen

Darlehen gegen eigene Altersvorsorgekonten (wie 401(k) oder rückkaufswertgedeckte Vorsorgepläne) sind durch eigenes Vermögen besichert. Da ein Ausfall lediglich steuerliche Abzüge statt einer Meldung an Auskunfteien zur Folge hat, untersagen Underwriting-Richtlinien ausdrücklich die Einbeziehung dieser Raten in die DTI-Quote.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Back-End DTI übersteigt 43 % und gefährdet die Standardgenehmigung

Reichen Sie das Kreditdossier über ein automatisiertes Underwriting-System (AUS wie Fannie Mae DU oder Freddie Mac LPA) ein. Diese Systeme erteilen regelmäßig Freigaben bis zu 45 % oder 50 % Back-End DTI, wenn starke kompensierende Faktoren vorliegen – etwa 6+ Monate verifizierte PITI-Liquiditätsreserven, ein Bonitätsscore >= 740 oder eine Eigenkapitalquote von 20 % oder mehr.

⚠️Rückläufige Einkünfte aus Selbstständigkeit verzerren den Berechnungsdurchschnitt

Kreditprüfer ermitteln den Durchschnitt zweier vollständiger Steuerjahre. Sinkt der Reingewinn im zweiten Jahr um mehr als 5 % gegenüber dem Vorjahr, wird kein Durchschnitt berechnet, sondern ausschließlich der niedrigere Wert des zweiten Jahres angesetzt, was Ihre DTI-Quote stark nach oben treibt. Stimmen Sie steuerliche Abschreibungen im Vorfeld mit Ihrem Steuerberater ab.

Häufig gestellte Fragen (FAQ)

Wie berechnet man die Schuldendienstquote (DTI)?▼

Teilen Sie die Summe aller monatlichen Schuldendienstverpflichtungen durch Ihr monatliches Vorsteuer-Bruttoeinkommen und multiplizieren Sie das Ergebnis mit 100. Beispiel: Bei 8.000 € Bruttoeinkommen, 2.000 € geplanter Wohnbelastung (PITI) und 800 € sonstigen Monatskrediten beträgt die Front-End DTI (Wohnkostenquote) 25,0 % (2.000 € / 8.000 €) und die Back-End DTI (Gesamtschuldendienstquote) 35,0 % (2.800 € / 8.000 €).

Welche Schuldendienstquote gilt als ideal für einen Immobilienkauf?▼

Eine Back-End DTI von 36 % oder weniger gilt im Bankwesen als exzellenter Standard für erstklassige Zinskonditionen und eine reibungslose Kreditbewilligung. Quoten zwischen 37 % und 43 % bewegen sich im Rahmen regulärer Qualified-Mortgage-Vorgaben. Bei FHA-Krediten ermöglichen automatisierte Scorings bei solider Bonität und Liquidität sogar Quoten von bis zu 46,9 % (Front-End) und 56,9 % (Back-End).

Was unterscheidet Front-End DTI von Back-End DTI?▼

Die Front-End DTI (Wohnkostenquote) misst ausschließlich den geplanten Wohnaufwand (Darlehenszins, Tilgung, Grundsteuer, Gebäudeversicherung und Hausgeld) im Verhältnis zum monatlichen Bruttoeinkommen. Die Back-End DTI (Gesamtschuldendienstquote) addiert zu den Wohnkosten alle weiteren laufenden Konsumschulden (Kreditkarten, Autokredite, Studienkredite, Unterhalt). Kreditinstitute gewichten bei der finalen Darlehensentscheidung primär die Back-End DTI.

Zählen Nebenkosten, Handytarife und Lebenshaltungskosten zur DTI?▼

Haftungsausschluss: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine verbindliche Finanz- oder Kreditberatung dar. Bitte konsultieren Sie vor finanziellen Entscheidungen einen qualifizierten Finanzberater. Nein. Gewöhnliche Lebenshaltungskosten wie Strom, Wasser, Heizung, Internet, Mobilfunkverträge, Kfz-Versicherungen und Lebensmittel gelten nicht als meldepflichtige Kreditverbindlichkeiten. Kreditanalysten erfassen in der DTI-Quote ausschließlich vertraglich vereinbarte Darlehensverbindlichkeiten und gerichtlich titulierte Zahlungsverpflichtungen.

Verwandte Tools & Hilfsprogramme

Alle Tools →