Todas las herramientas
Calculadora de Comisiones & Plan OTE

Calculadora de Comisiones & Plan OTE

Calcula comisiones comerciales, aceleradores de cuota y retribución OTE. Simulador en tiempo real de tipos fijos, margen bruto, anticipos garantizados y reparto de equipo.

Planes Preconfigurados por Sector
Panel de Configuración de Incentivos
USD
Parámetros Financieros de la Operación
$1,300,000
$
$1,000,000
$
$100,000
$
Tramos de Consecución de Cuota (Aceleradores)
#1
%
#2
%
#3
%
Anticipos Contractuales y Repartos de Equipo
100%
10% (Estructura con gastos de infraestructura (desk fee) o comisiones compartidas entre varios miembros del equipo comercial.)100% (Modelo de comercial individual directo (AE) con aceleradores progresivos al superar el 100% de la cuota.)
$0
$
Retenciones Fiscales y Periodo de Cuota
32%
Estimación del tipo de retención en origen (IRPF / tributación marginal) aplicable a retribuciones variables y bonus.
Aplicar Límite Máximo (Cap)
Panel de Control y Decisión Retributiva
Comisión Bruta Total$150,000.00Total de la Compañía
Retribución Neta Percibida$250,000.00Salario Base + Comisiones
Tipo Efectivo de Comisión11.54%de los Ingresos de Ventas
Neto Estimado Tras Impuestos$170,000.00-32% Impacto Fiscal Estimado
130.0%Progreso de Consecución de Cuota
Volumen Bruto de Ventas$1,300,000.00
Base de Cuota Objetivo$1,000,000.00
Liquidación por Cuota Asignada$150,000.00 (100%)
Estado de Liquidación del Anticipo$0.00
Desglose de la Estructura Retributiva$250,000.00 Total
Proporción de Salario Fijo:$100,000
Proporción de Retribución Variable:$150,000
Retención Fiscal Estimada:-$80,000
Objetivo OTE (Retribución Total)
$200,000
Cuota Planificada al 100%
Múltiplo de Cuota (Ventas / Fijo)
5.0x
Referencia Sectorial (4x a 6x Cuota/Base)
Estructura Salarial (Fijo:Variable)
50 / 50
Estructura Estándar (50:50)
Libro Registro de Liquidación de Comisiones
Retribución Mínima Garantizada$100,000.00
Comisión Bruta del Comercial$150,000.00
Comisiones tras Reversiones-$0.00
Compensación de Anticipo Aplicada$0.00
Métrica Principal130.00%
Eficiencia y Capacidad$250,000.00
Rendimiento Neto11.54%
Aviso Legal y Criterios Metodológicos

Simulación financiera orientativa según estándares CFA. La liquidación definitiva depende de las cláusulas contractuales de incentivos y de la normativa laboral y fiscal aplicable (retenciones de IRPF y Seguridad Social).

Referencia técnica y guía de arquitectura

Calculadora de Comisiones & OTE — Guía de referencia

Calcula comisiones de ventas, aceleradores de cuota por tramos y retribución OTE. Simulador en tiempo real para tipos fijos, margen bruto, anticipos draw y reparto comercial.

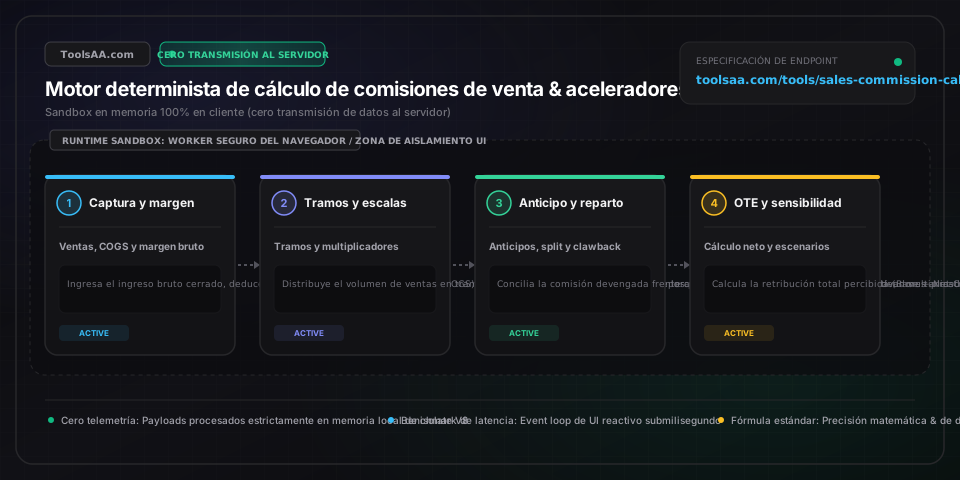
Calculadora de Comisiones & OTE — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Volumen de ingresos por ventasImporte monetario (€ / $ / £ / MXN)

Ingresos brutos reconocidos, valor anual del contrato cerrado (ACV/ARR) o facturación neta contabilizada durante el ciclo de evaluación del desempeño. Se evalúa conforme a los criterios de devengo y reconocimiento de ingresos de la NIIF 15 / ASC 606. Los objetivos de cuota corporativa en el sector B2B suelen fijarse entre 4x y 6x el OTE en modelos SaaS de alto margen, o entre 8x y 12x en distribución mayorista y hardware.

Por defecto: 1.300.000 €
Salario base contractualRetribución monetaria fija (€ / $ / £ / MXN por período o año)

Salario base fijo contractual percibido con independencia del volumen de ventas cerradas, constituyendo el componente retributivo no variable de los ingresos objetivo (OTE, On-Target Earnings). Los estándares del sector comercial B2B suelen establecer una proporción retributiva (pay mix) de 50:50 entre fijo y variable para ejecutivos de cuentas (AE) y de 70:30 para ingenieros de preventa (Solutions Engineers), conforme a la normativa laboral y convenios colectivos vigentes.

Por defecto: 100.000 €
Objetivo de cuota de ventasObjetivo monetario (€ / $ / £ / MXN)

Umbral de rendimiento fijado por contrato que representa el 100 % de consecución de objetivos, momento en el cual se devenga la totalidad de la retribución variable pactada en el OTE. Los modelos de compensación corporativa suelen calibrarse para que entre el 60 % y el 70 % del equipo comercial alcance o supere este umbral, marcando el punto de inflexión para activar aceleradores marginales.

Por defecto: 1.000.000 €
Estructura del plan de comisionesSelección categórica (Tipo fijo, Tramos marginales, Aceleradores, Margen bruto)

Modelo contractual para el cálculo del incentivo variable: Tipo fijo (porcentaje lineal uniforme), Tramos marginales progresivos (escalas progresivas similares a los tramos del IRPF), Aceleradores de cuota (multiplicadores superlineales al superar el 100 % de consecución) o Reparto de margen bruto (comisiones vinculadas a la contribución al beneficio neto tras deducir el coste de ventas o COGS).

Por defecto: Tramos con aceleradores de cuota
Porcentaje de comisión baseTasa porcentual (%)

Porcentaje de comisión contractual aplicado sobre las ventas o el margen bruto generado hasta alcanzar el 100 % de la cuota asignada. Las referencias de mercado suelen situarse entre el 8 % y el 12 % del ACV en software empresarial (SaaS), entre el 2 % y el 5 % de la facturación bruta en distribución mayorista, y entre el 20 % y el 35 % del margen de beneficio bruto en manufactura.

Por defecto: 10,0 %
Importe de anticipo garantizado (Draw)Anticipo de tesorería (€ / $ / £ / MXN)

Anticipo periódico pactado por contrato y abonado al inicio del ciclo de liquidación para asegurar liquidez al profesional durante el periodo de arranque o curva de aprendizaje (ramp-up, normalmente de 3 a 6 meses), el cual se regulariza contra las comisiones efectivamente devengadas al cierre del periodo.

Por defecto: 0,00 €
Régimen de recuperación del anticipo (Draw)Selección categórica (Recuperable vs. No recuperable)

Naturaleza jurídica y contractual ante déficits de ventas: el anticipo recuperable (Recoverable Draw) obliga al vendedor a arrastrar saldos no cubiertos como deuda a compensar contra comisiones futuras; el anticipo no recuperable (Non-Recoverable Draw) actúa como garantía salarial mínima consolidada sin derecho a repetición empresarial ni responsabilidad patrimonial del empleado en caso de rescisión contractual.

Por defecto: Ninguno
Porcentaje de asignación comercial (Split)Asignación porcentual (%)

Porcentaje de atribución sobre la bolsa total de comisiones de la operación adjudicado al comercial titular. Se rige por las reglas de interacción comercial (Rules of Engagement o ROE), asignando habitualmente entre el 60 % y el 70 % al Account Executive (AE) responsable del cierre, entre el 15 % y el 20 % al arquitecto o ingeniero de preventa técnico, y entre el 10 % y el 15 % al SDR que generó el lead cualificado.

Por defecto: 100,0 %
Consejos profesionales y mejores prácticas

Tramos marginales progresivos frente a aceleradores retroactivos (Cliff)

Comprueba siempre si tu contrato comercial establece tramos marginales progresivos o aceleradores retroactivos desde el primer euro (cliff accelerators). Los tramos marginales funcionan igual que los tramos del IRPF: superar el 100 % de la cuota incrementa el tipo de comisión (por ejemplo, del 10 % al 18 %) únicamente sobre la facturación incremental generada por encima de 1.000.000 €. Por el contrario, los aceleradores retroactivos recalculan la totalidad de las ventas desde el euro cero al nuevo tipo superior. Esto genera un grave riesgo moral al final del trimestre, donde los comerciales conceden descuentos desmesurados del 30 % o adelantan ventas futuras de forma artificial solo para superar el umbral crítico.

La espiral de endeudamiento del anticipo recuperable y déficits acumulados

Un anticipo recuperable (recoverable draw) funciona en la práctica como un crédito concedido por la empresa contra comisiones futuras. Si tu anticipo mensual es de 5.000 € y tu producción solo devenga 2.000 € en comisiones, el déficit de 3.000 € se arrastra como saldo deudor al siguiente ciclo. Si en el mes posterior generas 8.000 € en comisiones brutas, la empresa retendrá el descubierto previo de 3.000 € más el anticipo de 5.000 €, dejando tu liquidación neta en 0 €. Exige siempre que el contrato defina si los déficits tienen un tope máximo, si prescriben tras el periodo de rampa o si son exigibles tras la extinción laboral.

Comisión sobre facturación bruta frente a comisión sobre margen bruto

Los planes de comisiones vinculados al margen bruto (ingresos menos coste de las mercancías vendidas o COGS) alinean el incentivo comercial con el EBITDA de la compañía. Cuando la comisión premia exclusivamente la facturación bruta, el comercial se ve incentivado a conceder descuentos agresivos para asegurar el cierre. Bajo el modelo de margen bruto, cada descuento penaliza directamente el variable: en una venta de 100.000 € con un COGS de 60.000 € (beneficio de 40.000 €, remunerado al 20 % con 8.000 €), una rebaja del 10 % en precio (10.000 €) reduce el margen bruto un 25 % hasta 30.000 € y desploma la comisión a 6.000 €, forzando la disciplina en la defensa del precio.

Atribución multitoque y reparto de comisiones según las reglas ROE

Formaliza por escrito las reglas de interacción comercial (Rules of Engagement o ROE) para evitar disputas entre departamentos en operaciones complejas de gran cuenta. Las organizaciones comerciales maduras fijan porcentajes de atribución cerrados: un 70 % para el Account Executive que lidera y cierra el contrato, un 20 % para el Solutions Engineer que valida la viabilidad técnica y un 10 % para el SDR que cualificó la oportunidad. Registrar de antemano estos porcentajes en el CRM al crear la oportunidad en fase inicial previene retenciones en nómina y litigios al liquidar los variables.

Problemas comunes y soluciones

⚠️La liquidación de comisiones es inferior a la esperada tras superar el 100 % de la cuota

Verifica si tu plan de incentivos aplica tramos marginales progresivos en lugar de aceleradores retroactivos desde el euro inicial. Los tramos marginales aplican multiplicadores superiores (por ejemplo, 1,5x o 2,0x) exclusivamente sobre las ventas que sobrepasan el 100 % del objetivo, no sobre el importe total facturado. Asimismo, comprueba si el contrato supedita el devengo de la comisión al cobro efectivo de la factura (plazos de pago a 30 o 60 días) o si existe un tope de deceleración máxima (capping) sobre los ingresos variables anuales.

⚠️La nómina refleja un variable nulo o reducido a pesar de un alto volumen de ventas cerradas

En los esquemas con anticipos recuperables (recoverable draws), los números rojos de ciclos anteriores se compensan de forma automática antes de liberar cualquier liquidación variable neta positiva. Revisa en el desglose de nómina conceptos como 'Déficit de anticipo arrastrado' o 'Amortización de draw pendiente'. Si los meses anteriores registraron comisiones inferiores al anticipo garantizado, el 100 % de las comisiones del periodo actual se destinará a liquidar dicho saldo deudor antes de reanudar los abonos dinerarios.

⚠️Deducciones en nómina por cancelaciones o impagos de clientes anteriores (Clawbacks)

La mayoría de los contratos mercantiles y laborales de venta incorporan cláusulas de retrocesión de comisiones (clawback) con ventanas de 90 a 180 días. Si un cliente rescinde anticipadamente, desiste de la compra o incurre en insolvencia dentro de dicho plazo, la empresa revierte y deduce las comisiones liquidadas previamente. Solicita a Operaciones de Ventas (Sales Ops) un informe de auditoría detallado para verificar la fecha exacta de cancelación, el estado real de los cobros y que la regularización se calcule sobre la comisión neta percibida y no sobre el valor contractual bruto.

⚠️Discrepancias en el cálculo de comisiones sobre margen bruto al aplicar descuentos comerciales

Cuando el variable se calcula sobre el margen de beneficio, los descuentos comerciales repercuten al 100 % contra el margen operativo, dado que el coste directo (COGS) permanece fijo. Por ejemplo, en una operación de 50.000 € con un COGS de entrega de 30.000 €, el margen base es de 20.000 € (generando 4.000 € al 20 %). Si se concede un descuento del 10 % (5.000 €), el margen cae a 15.000 € y la comisión se recorta un 25 %, reduciéndose a 3.000 €. Comprueba que el software de cotización (CPQ o CRM) calcule el porcentaje sobre el precio neto efectivamente facturado y no sobre el precio de lista.

Preguntas frecuentes (FAQ)

¿Cómo se calculan las comisiones de ventas por tramos o escalas progresivas?▼

Para calcular comisiones por tramos escalonados, se segmenta el volumen total de ventas en los diferentes intervalos de cuota y se multiplica la facturación atribuida a cada tramo por su tipo marginal específico: Comisión Total = Suma de (Ventas en el Tramo * Tipo Marginal del Tramo). Por ejemplo, si se establece un 5 % sobre los primeros 50.000 € y un 10 % sobre las ventas comprendidas entre 50.000 € y 100.000 €, una facturación cerrada de 80.000 € devengará: (50.000 € * 0,05 = 2.500 €) + (30.000 € * 0,10 = 3.000 €) = 5.500 € de comisión total, lo que arroja un tipo efectivo ponderado del 6,875 %.

¿Cuál es la diferencia entre un anticipo recuperable y uno no recuperable (Draw)?▼

Un anticipo no recuperable (non-recoverable draw) es un abono mínimo garantizado que el comercial consolida de forma definitiva con independencia de sus ventas, mientras que un anticipo recuperable (recoverable draw) es un adelanto de tesorería contra comisiones futuras en el que cualquier diferencia negativa entre las comisiones generadas y el importe anticipado se acumula como saldo deudor a compensar en nóminas posteriores. Si un profesional genera 2.000 € de comisiones con un anticipo pactado de 3.000 €: en el esquema no recuperable percibe los 3.000 € íntegros sin generar deuda alguna; en el esquema recuperable recibe los 3.000 €, pero adquiere un saldo negativo de 1.000 € que se arrastrará al ciclo siguiente.

¿Es más conveniente pagar comisiones sobre la facturación bruta o sobre el margen bruto?▼

Calcular las comisiones sobre el margen de beneficio bruto (ingresos netos menos coste de ventas o COGS) es financieramente más ventajoso para preservar el margen operativo y la tesorería corporativa, ya que disuade la concesión de descuentos agresivos y vincula directamente la retribución comercial con el EBITDA. Por el contrario, pagar sobre la facturación bruta incentiva a los vendedores a maximizar el volumen a cualquier precio sin ponderar los costes de entrega. Este enfoque lineal puede resultar viable en modelos con costes marginales cercanos a cero como el software SaaS (con márgenes brutos superiores al 80 %), pero genera una grave erosión de rentabilidad en sectores como distribución mayorista, integración de hardware o manufactura (con márgenes estrechos del 15 % al 35 %).

¿Qué significa OTE (On-Target Earnings) en un plan de retribución comercial?▼

El OTE (On-Target Earnings o retribución prevista por cumplimiento de objetivos) representa la compensación económica total anual en efectivo que percibe un profesional de ventas al alcanzar exactamente el 100 % de la cuota asignada. Su formulación matemática es: OTE = Salario Base Fijo + Retribución Variable Objetivo. En el sector tecnológico y de ventas B2B, la estructura estándar de mercado adopta una distribución 50/50 (por ejemplo, 60.000 € de salario base + 60.000 € de variable = 120.000 € de OTE anual). Para justificar financieramente esta retribución, las empresas exigen una cuota de ventas anualizada que oscila típicamente entre 4x y 6x el valor total del OTE (entre 480.000 € y 720.000 € de ARR cerrado).

¿Cómo tributan las comisiones de ventas y retribuciones variables?▼

En el ámbito fiscal hispanohablante y europeo (como en España bajo la normativa del IRPF), las comisiones de ventas tienen la consideración de rendimientos íntegros del trabajo dinerarios. Están sujetas al tipo de retención correspondiente en nómina según los ingresos anuales previstos y la escala de tramos autonómica y estatal (tipos marginales que oscilan entre el 19 % y más del 47 %). En Estados Unidos, el IRS las tipifica como remuneración suplementaria (supplemental wages bajo 26 CFR § 31.3402(g)-1), aplicando una retención federal plana del 22 % hasta 1.000.000 $ anuales (y del 37 % a partir de esa cifra), además del 6,2 % de Seguridad Social (FICA) y el 1,45 % de Medicare. Las liquidaciones de comisiones extraordinarias pueden elevar la base liquidable a un tipo marginal superior en la declaración anual de la renta o Tax Return, dando lugar a un ajuste de regularización impositiva.

¿Qué ocurre con la comisión de ventas si un cliente cancela el contrato o solicita una devolución?▼

Cuando un cliente rescinde su contrato anticipadamente, entra en impago o solicita la devolución de importes dentro del periodo de garantía pactado (ventana de clawback, típicamente de 90 a 180 días desde la formalización), la empresa regulariza la operación y deduce la comisión liquidada previamente de los devengos comerciales futuros del representante. Los planes de remuneración articulan estas contingencias mediante cláusulas contractuales de retrocesión (clawback covenants), que establecen que las comisiones no se consolidan jurídicamente de forma definitiva hasta que el cliente ha satisfecho íntegramente la factura y ha vencido el periodo de posible resolución o desistimiento contractual.

¿Cuáles son los porcentajes habituales de comisiones de ventas por sector?▼

Aviso legal: Esta herramienta se proporciona con fines exclusivamente informativos y formativos, y no constituye asesoramiento financiero formal ni una oferta contractual vinculante. Consulte con un asesor financiero o de compensación laboral cualificado antes de tomar decisiones. Los porcentajes de comisión varían significativamente según la intensidad del capital y los márgenes brutos del sector: en software empresarial B2B (SaaS), se sitúan entre el 8 % y el 12 % del valor anual del contrato (ACV) o entre el 15 % y el 25 % del ARR de primer año; en el sector inmobiliario terciario y comercial, la media oscila entre el 3 % y el 6 % del valor total de la transacción o contrato de arrendamiento; en distribución mayorista y manufactura, entre el 2 % y el 5 % de la facturación o entre el 15 % y el 30 % del margen bruto efectivo; en ventas de dispositivos médicos y tecnología sanitaria, entre el 10 % y el 18 % sobre ventas netas; y en seguros de daños y patrimoniales, entre el 10 % y el 15 % sobre las primas anualizadas suscritas.

Herramientas y utilidades relacionadas

Todas las herramientas →