Todas as Ferramentas
Calculadora de Comissão & Plano OTE

Calculadora de Comissão & Plano OTE

Calcule comissões de vendas, aceleradores de meta e projeção de OTE. Simule taxas lineares, margem bruta, adiantamentos e rateios de equipe em tempo real.

Planos Pré-Configurados
Configuração do Plano de Remuneração
USD
Dados Financeiros das Vendas
$1,300,000
$
$1,000,000
$
$100,000
$
Faixas de Meta & Aceleradores
#1
%
#2
%
#3
%
Adiantamentos (Draws) & Rateios
100%
10% (Recomendado para estruturas com taxas fixas operacionais ou comissões compartilhadas entre múltiplos agentes.)100% (Estrutura clássica de executivo de vendas (AE) com aceleradores progressivos após o atingimento da cota.)
$0
$
Tributação & Ciclo de Apuração
32%
Estimativa de retenção na fonte sobre remuneração variável e bônus (alíquota efetiva de IRPF).
Aplicar Teto Máximo (Cap)
Painel Executivo de Remuneração
Comissão Bruta Total$150,000.00Escopo da Empresa
Remuneração Líquida Estimada$250,000.00Salário Fixo + Comissão
Taxa Efetiva de Comissão11.54%da Receita Faturada
Líquido Estimado Pós-Tributos$170,000.00-32% Desconto Tributário Estimado
130.0%Progresso da Meta
Volume Bruto de Faturamento$1,300,000.00
Base de Cálculo da Meta$1,000,000.00
Pagamento Líquido do Vendedor$150,000.00 (100%)
Situação do Adiantamento$0.00
Composição Detalhada da Remuneração$250,000.00 Lbl total
Parcela Fixa (Base):$100,000
Parcela Variável (Comissões):$150,000
Retenção Tributária Estimada:-$80,000
Lbl target o t e
$200,000
Lbl at plan quota
Lbl quota multiple
5.0x
Lbl benchmark4 to6
Lbl pay mix benchmark
50 / 50
Lbl standard mix
Demonstrativo Detalhado de Comissões
Remuneração Mínima Garantida$100,000.00
Comissão Bruta do Vendedor$150,000.00
Estornos Deduzidos-$0.00
Compensação de Adiantamento Aplicada$0.00
Métrica Principal130.00%
Eficiência / Capacidade$250,000.00
Resultado Líquido11.54%
Aviso Legal & Diretrizes Financeiras

Simulação analítica para planejamento de remuneração. Não substitui acordos trabalhistas ou contratos de trabalho formais.

Referência técnica e guia de arquitetura

Calculadora de Comissão de Vendas & OTE — Guia de referência

Calcule comissões de vendas, aceleradores de metas e remuneração OTE. Simulador em tempo real para taxas fixas, partilha de margem bruta, adiantamentos e splits.

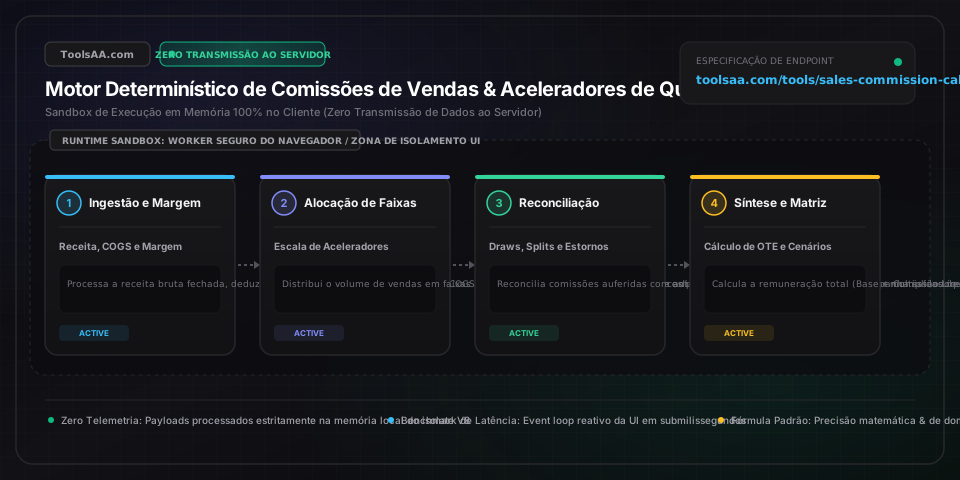
Calculadora de Comissão de Vendas & OTE — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Volume de Receita de VendasMontante Monetário (R$ / € / US$)

Receita bruta reconhecida, Valor Contratual Anual fechado (ACV/ARR) ou faturamento líquido faturado durante o ciclo de apuração comercial. Avaliado sob as diretrizes de reconhecimento de receita (CPC 47 / IFRS 15 / ASC 606), com metas corporativas convencionalmente calibradas entre 4x e 6x o OTE para SaaS de alta margem, ou 8x a 12x para hardware e distribuição atacadista.

Padrão: R$ 1.300.000
Salário Base Fixo ContratualValor Monetário (R$ / € / US$ por período ou ano)

Salário base fixo contratual pago independentemente do volume fechado, constituindo o alicerce de renda fixa do On-Target Earnings (OTE). Os padrões de mercado B2B preconizam uma proporção de remuneração de 50:50 (fixo/variável) para Account Executives (AEs) e 70:30 para Engenheiros de Soluções (SEs), em conformidade com as diretrizes e pisos salariais vigentes.

Padrão: R$ 100.000
Meta Contratual de Vendas (Quota)Meta Monetária (R$ / € / US$)

Patamar de desempenho atribuído em contrato correspondente a 100% de atingimento da meta (quota), no qual a remuneração variável alvo é integralmente auferida. Os modelos corporativos de distribuição calibram o planejamento para que 60% a 70% da equipe comercial atinja a meta, estabelecendo o piso de gatilho para os aceleradores marginais.

Padrão: R$ 1.000.000
Estrutura do Modelo de ComissãoSeleção Categórica (Taxa Fixa, Faixas Marginais, Aceleradores, Margem Bruta)

A fórmula contratual que rege a comissão: Taxa Fixa (porcentagem uniforme), Faixas Marginais Progressivas (estilo faixas de imposto de renda), Aceleradores de Quota (multiplicadores superlineares acima de 100% da meta) ou Divisão de Margem Bruta (comissões indexadas ao lucro residual após dedução do CPV/COGS).

Padrão: Faixas com Aceleradores de Quota
Taxa de Comissão Base (%)Taxa Percentual (%)

Porcentagem de comissão padrão auferida sobre a receita fechada ou margem bruta até 100% do atingimento da meta. As medianas de mercado variam entre 8% e 12% do ACV em software corporativo (SaaS), 2% a 5% da receita bruta no atacado e distribuição, ou 20% a 35% da margem de lucro bruto na indústria.

Padrão: 10,0%
Adiantamento Garantido de Comissão (Draw)Adiantamento Monetário (R$ / € / US$)

Adiantamento periódico de caixa pago no início do ciclo financeiro para assegurar previsibilidade de renda durante o período de ramp-up e onboarding (tipicamente de 3 a 6 meses), posteriormente compensado contra as comissões efetivamente geradas no fechamento.

Padrão: R$ 0,00
Regime de Compensação do Adiantamento (Draw)Classificação Jurídica (Recuperável vs Não Recuperável)

Classificação de exigibilidade contratual em caso de déficit de comissões: o Adiantamento Recuperável obriga o vendedor a carregar saldos negativos para abatimento em comissões de safras futuras; o Adiantamento Não Recuperável constitui remuneração mínima garantida, sem passivo ou exigência de devolução em caso de rescisão contratual.

Padrão: Nenhum
Percentual de Split do Vendedor PrincipalAlocação Percentual (%)

Porcentagem contratual da carteira de comissão da oportunidade destinada ao vendedor principal. Regulamentado pelas Regras de Engajamento Comercial (Rules of Engagement - ROE), atribuindo comumente de 60% a 70% ao Account Executive (AE) responsável pelo fechamento, 15% a 20% ao Arquiteto de Soluções e 10% a 15% ao SDR que gerou a oportunidade.

Padrão: 100,0%
Dicas profissionais e melhores práticas

Faixas Marginais Progressivas vs. Aceleradores Retroativos em Penhasco (Cliff)

Examine sempre se o plano de remuneração estipula faixas marginais progressivas ou aceleradores retroativos do tipo penhasco (cliff). As faixas marginais funcionam exatamente como a tabela progressiva do IRPF: ao superar 100% da meta, a alíquota de comissão é elevada (por exemplo, de 10% para 18%) estritamente sobre a receita incremental gerada acima de R$ 1.000.000. Por outro lado, aceleradores retroativos em penhasco recalculam toda a receita desde o primeiro real até o topo pela nova alíquota majorada, gerando um risco moral severo no encerramento de trimestre, em que vendedores concedem descontos predatórios de até 30% ou antecipam pipeline futuro apenas para cruzar a linha do penhasco.

A Espiral de Dívida do Adiantamento Recuperável e Déficits Cumulativos

O adiantamento recuperável opera como um empréstimo concedido pela empresa sem juros explícitos, garantido pelas comissões futuras. Se o adiantamento mensal for de R$ 5.000 e as vendas fechadas gerarem apenas R$ 2.000 em comissões, o déficit de R$ 3.000 será transportado para o ciclo seguinte. Se no mês seguinte você gerar R$ 8.000 em comissões brutas, a empresa reterá o saldo devedor anterior de R$ 3.000 junto com o adiantamento de R$ 5.000 do mês, resultando em R$ 0 de saldo líquido excedente. Verifique sempre se o contrato estabelece teto para o déficit acumulado, perdão de saldo devedor após o período de ramp-up ou se o valor remanescente pode ser cobrado na rescisão.

Alinhamento de Comissões: Receita Bruta vs. Margem de Lucro Bruto

Estruturas de comissionamento indexadas à margem de lucro bruto (Receita líquida menos Custo das Mercadorias Vendidas - CPV/COGS) eliminam o desalinhamento operacional entre volume vendido e o EBITDA corporativo. Quando a comissão remunera apenas a receita bruta, o vendedor é incentivado a conceder descontos agressivos para bater a meta. Já no modelo por margem bruta, o desconto corrói diretamente a remuneração variável: em uma venda de R$ 100.000 com CPV de R$ 60.000 (lucro bruto de R$ 40.000, pagando R$ 8.000 a 20%), conceder 10% de desconto (R$ 10.000) corta o lucro bruto em 25% (para R$ 30.000) e derruba a comissão para R$ 6.000, forçando disciplina na defesa de preços.

Atribuição Multitoque e Regras de Engajamento para Divisão de Comissões

Formalize Regras de Engajamento (Rules of Engagement - ROE) explícitas entre múltiplos participantes para prevenir disputas internas em vendas corporativas complexas. Organizações maduras estabelecem splits estruturados de comissão: 70% para o Account Executive (AE) responsável pela originação e fechamento, 20% para o Engenheiro de Soluções que validou a viabilidade técnica e 10% para o SDR que realizou a prospecção e qualificação inicial. Pré-definir os percentuais de divisão no CRM na abertura da oportunidade evita retenções retroativas na folha de pagamento e conflitos comerciais.

Armadilhas comuns e solução de problemas

⚠️O valor da comissão recebida é menor do que o esperado após bater e superar a meta

Verifique se o seu contrato adota faixas marginais de aceleração em vez de aceleradores retroativos desde o primeiro real. As faixas marginais aplicam multiplicadores superiores (por exemplo, 1,5x ou 2,0x) exclusivamente sobre a receita faturada que ultrapassa o patamar de 100% da meta, e não sobre o montante total. Além disso, confirme se as faturas dos clientes dependem da liquidação financeira efetiva (termos de recebimento de 30 ou 60 dias) para liberação da comissão, ou se o plano prevê travas contratuais de teto máximo (deceleration caps).

⚠️O holerite exibe remuneração variável zerada ou reduzida apesar do fechamento de grandes contratos

Sob o regime de adiantamento recuperável (recoverable draw), saldos negativos de ciclos anteriores são automaticamente compensados antes de qualquer repasse líquido excedente. Verifique no espelho de pagamento rubricas como 'Saldo Devedor de Adiantamento' ou 'Déficit Cumulativo de Período Anterior'. Caso os meses anteriores tenham apresentado geração de comissões inferior ao adiantamento garantido, 100% das novas comissões serão direcionadas para liquidar essa pendência antes que novos valores líquidos sejam liberados.

⚠️Descontos de comissão aplicados na folha atual decorrentes do cancelamento de clientes antigos (Clawback)

A maioria dos contratos de comissionamento prevê cláusulas de estorno (clawback) de 90 a 180 dias estipulando que, caso o cliente rescinda por conveniência, inadimpla ou cancele o contrato dentro do período de garantia, as comissões pagas anteriormente serão estornadas dos pagamentos atuais. Solicite à equipe de Operações de Vendas (Sales Ops) o relatório discriminado de auditoria de estornos para verificar a data de cancelamento, a inadimplência real e checar se o desconto foi aplicado sobre a comissão líquida auferida, e não sobre o valor bruto do contrato.

⚠️Divergência no cálculo de comissão sobre margem bruta em negociações com desconto

Quando a remuneração variável é indexada à margem de contribuição ou margem bruta, os descontos concedidos saem 100% do lucro, uma vez que o custo de entrega e o CPV permanecem fixos. Por exemplo, em uma venda de R$ 50.000 com CPV fixo de R$ 30.000, o lucro bruto base é de R$ 20.000 (gerando R$ 4.000 de comissão a 20%). Uma concessão de 10% de desconto (R$ 5.000 a menos) reduz o lucro para R$ 15.000, provocando uma queda de 25% na comissão auferida (para R$ 3.000). Certifique-se de que o software de CPQ/CRM calcula a comissão sobre o preço líquido realizado e não sobre a tabela de preços cheia.

Perguntas frequentes (FAQ)

Como calcular comissão de vendas com taxas progressivas em faixas?▼

Para calcular comissões progressivas em faixas, divida o faturamento total nos intervalos sucessivos de cada faixa e multiplique a receita de cada intervalo pela sua respectiva taxa marginal: Comissão Total = Soma de (Receita da Faixa × Taxa Marginal da Faixa). Por exemplo, com faixas de 5% sobre os primeiros R$ 50.000 e 10% sobre o montante entre R$ 50.000 e R$ 100.000, uma venda de R$ 80.000 resulta em (R$ 50.000 × 0,05 = R$ 2.500) + (R$ 30.000 × 0,10 = R$ 3.000) = R$ 5.500 de comissão total, equivalendo a uma taxa média ponderada de 6,875%.

Qual é a diferença entre adiantamento recuperável e não recuperável (Draw)?▼

O adiantamento não recuperável (non-recoverable draw) é uma remuneração mínima garantida que o profissional retém permanentemente, independentemente do desempenho das vendas. Já o adiantamento recuperável (recoverable draw) funciona como uma antecipação de fluxo de caixa contra comissões futuras, na qual qualquer diferença negativa entre a comissão efetiva e o adiantamento se acumula como saldo devedor a ser compensado nos pagamentos seguintes. Se o vendedor gerar R$ 2.000 em comissões sobre um adiantamento de R$ 3.000: no regime não recuperável, ele mantém os R$ 3.000 integrais sem qualquer dívida; no regime recuperável, ele recebe os R$ 3.000, porém acumula um saldo devedor de R$ 1.000 a ser descontado nas safras futuras.

É melhor pagar comissão sobre faturamento bruto ou margem de lucro bruto?▼

Comissionar sobre a margem de lucro bruto (Receita líquida deduzida do CPV/COGS) é financeiramente mais sustentável para a saúde operacional da empresa, pois desestimula concessões predatórias de desconto e alinha diretamente o ganho do vendedor ao resultado operacional líquido e ao EBITDA. Já comissões baseadas no faturamento bruto estimulam o vendedor a maximizar o volume transacionado sem considerar os custos operacionais de entrega ou lucratividade. Este modelo de receita bruta funciona razoavelmente bem em mercados com custo marginal quase zero, como SaaS corporativo (com margens brutas superiores a 80%), porém causa erosão crítica de margem em setores de distribuição, atacado, indústria e integração de hardware (onde as margens brutas situam-se tipicamente entre 15% e 35%).

O que é OTE (On-Target Earnings) na remuneração de vendas?▼

On-Target Earnings (OTE) é a remuneração monetária total anual que um profissional de vendas recebe ao atingir exatamente 100% de sua meta estabelecida, definida matematicamente pela equação: OTE = Salário Base Fixo + Comissão Variável Alvo. No setor de tecnologia B2B e SaaS, o padrão de mercado adota uma divisão de 50/50 (por exemplo: R$ 120.000 de salário base + R$ 120.000 de variável alvo = R$ 240.000 de OTE anual). Para sustentar a viabilidade financeira da contratação, a meta anual de receita exigida situa-se comumente entre 4x e 6x o valor do OTE (isto é, de R$ 960.000 a R$ 1.440.000 em ARR contratado).

Como funciona a tributação e retenção de impostos sobre comissões de vendas?▼

No regime CLT, as comissões possuem natureza estritamente salarial (art. 457 da CLT) e integram a base de cálculo para INSS, FGTS, férias, 13º salário e DSR, sofrendo retenção na fonte de Imposto de Renda (IRRF) pela tabela progressiva mensal da Receita Federal (com alíquotas de até 27,5%). Em contratações de representantes comerciais ou PJ, a tributação é realizada via emissão de nota fiscal de serviços pela pessoa jurídica no Simples Nacional ou Lucro Presumido (IRPJ, CSLL, PIS e COFINS). Nos Estados Unidos, o IRS classifica comissões como 'supplemental wages' (26 CFR § 31.3402(g)-1), retendo 22% de taxa federal fixa até US$ 1.000.000 (e 37% sobre o excedente), além de FICA (Social Security e Medicare), sendo os valores reconciliados na apuração fiscal anual.

O que acontece com a comissão se o cliente cancelar o contrato ou pedir reembolso?▼

Quando um cliente cancela o contrato, entra em inadimplência ou solicita reembolso dentro da janela contratual de garantia ou estorno (período de clawback, tipicamente entre 90 e 180 dias pós-venda), a empresa cancela a transação e desconta a comissão já repassada dos rendimentos variáveis futuros do vendedor. Os planos corporativos de remuneração regulam essa prática por meio de cláusulas explícitas de estorno/clawback, prevendo que o direito à comissão só se consolida de forma definitiva após o adimplemento financeiro pelo cliente e a superação da janela de rescisão, impedindo que inadimplências ou títulos incobráveis inflem artificialmente a remuneração variável.

Qual é a taxa de comissão de vendas típica nos diferentes setores do mercado?▼

Aviso: Esta ferramenta é fornecida exclusivamente para fins educacionais e informativos, não constituindo consultoria financeira formal ou garantia vinculante. Consulte um especialista ou consultor financeiro qualificado antes de tomar decisões. As taxas de comissão variam amplamente conforme a intensidade de capital e a margem de lucro bruto de cada setor: em Tecnologia e SaaS Corporativo B2B, as comissões oscilam entre 8% e 12% do Valor Contratual Anual (ACV) ou 15% a 25% do ARR do primeiro ano; no Mercado Imobiliário Comercial e Corporativo, a média é de 3% a 6% do valor global da transação ou locação; no Atacado, Distribuição e Indústria, giram entre 2% e 5% da receita bruta ou 15% a 30% do lucro bruto apurado; em Dispositivos Médicos e Equipamentos de Saúde, a média fica entre 10% e 18% das vendas líquidas; e em Seguros Gerais e Patrimoniais, as comissões pagam de 10% a 15% dos prêmios das apólices anuais.

Ferramentas e utilitários relacionados

Todas as ferramentas →