Alle Tools
Provisionsrechner & OTE-Planer

Provisionsrechner & OTE-Planer

Berechnen Sie Vertriebsprovisionen, Staffelstufen-Multiplikatoren und OTE-Zielgehälter. Echtzeit-Rechner für Festprovisionssätze, Rohertrags-Splits, Provisionsvorschüsse und Team-Auszahlungen.

Branchen-Voreinstellungen & Szenarien
Vertriebs- & Vergütungs-Steuerpult
USD
Vertriebskennzahlen & Umsatzbasis
$1,300,000
$
$1,000,000
$
$100,000
$
Quotenstufen & Zielerreichungs-Beschleuniger
#1
%
#2
%
#3
%
Provisionsvorschuss, Team-Splits & Stornos
100%
10% (Bürokostenpauschale und Team-Split reduzieren die Bruttomarge vor der finalen Vertriebsauszahlung.)100% (Einzelschließer ohne Split: 100% der verdienten Provision fließen direkt in die Vertriebsabrechnung.)
$0
$
Steuerabzug, Abrechnungszyklus & OTE-Benchmarks
32%
Provisionsauszahlungen unterliegen als sonstige Bezüge in der Regel dem vollen individuellen Grenzsteuersatz.
Provisionsdeckelung aktivieren
Executive Decision Cockpit
Brutto-Provision gesamt$150,000.00Gesamtunternehmen / Team-Pool
Geschätztes Netto-Einkommen$250,000.00Grundgehalt + Provision
Effektiver Provisionssatz11.54%des Umsatzes
Auszahlung nach Steuern (Schätzung)$170,000.00-32% Steuerabzug & Abgabenlast
130.0%Zielerreichungs-Fortschritt
Brutto-Umsatzvolumen$1,300,000.00
Basis-Vertriebsquote$1,000,000.00
Auszahlung nach Split$150,000.00 (100%)
Status des Vorschusssaldos$0.00
Aufschlüsselung der Gesamtvergütung$250,000.00 Gesamt
Fixer Gehaltsanteil:$100,000
Variabler Provisionsanteil:$150,000
Geschätzte Steuerlast:-$80,000
Ziel-OTE (On-Target Earnings)
$200,000
Plan-Zielquote (100% Zielerreichung)
Quoten-Multiplikator (Umsatz/OTE)
5.0x
SaaS-Benchmark (Quote = 4× bis 6× des OTE)
Vergütungs-Mix (Fix/Variabel)
50 / 50
Standard-Vergütungs-Mix
Detailliertes Provisionsjournal & Abrechnungsbuch
Garantiertes Festgehalt$100,000.00
Verdiente Brutto-Provision (Mitarbeiter)$150,000.00
Abgezogene Stornorückbelastungen-$0.00
Angerechneter Provisionsvorschuss$0.00
Primäre Kennzahl130.00%
Effizienz & Kapazität$250,000.00
Netto-Auszahlung11.54%
Finanzmathematischer Hinweis & Haftungsausschluss

Dieses Berechnungstool dient der betriebswirtschaftlichen Modellierung und Planungsunterstützung. Tatsächliche Steuerabzüge, Sozialabgaben und arbeitsrechtliche Vergütungsansprüche hängen von individuellen Arbeitsverträgen, Tarifvereinbarungen und den Vorgaben des Finanzamts ab.

Technische Referenz & Architektur-Leitfaden

Provisionsrechner & OTE-Planer — Referenzhandbuch

Berechnen Sie Vertriebsprovisionen, gestaffelte Accelerators und OTE-Zielgehälter. Echtzeit-Rechner für Festprovisionssätze, Margen-Splits, Vorschüsse und Teamauszahlungen.

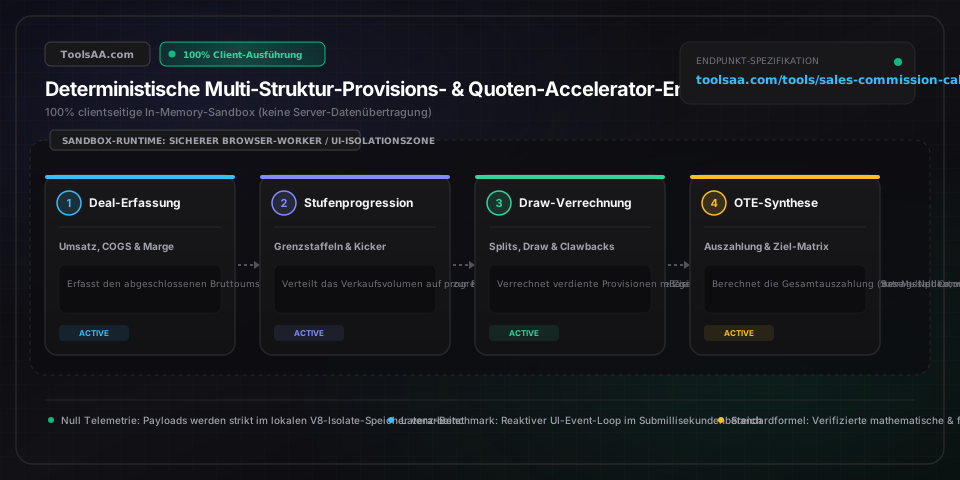
Provisionsrechner & OTE-Planer — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Vertriebsumsatz & Buchungsvolumen (ACV/ARR)Währungsbetrag (€ / CHF / $ / £)

Realisierter Bruttoumsatz, abgeschlossener Jahresvertragswert (ACV/ARR) oder fakturierte Netto-Rechnungsbeträge innerhalb des Abrechnungszeitraums. Bewertet nach den Grundsätzen der Erlösrealisierung (IFRS 15 / HGB § 252 bzw. ASC 606). Als Richtwerte für Enterprise-Zielquoten gelten im margenstarken SaaS-Sektor üblicherweise das 4- bis 6-Fache des OTE (Zielgehalts) und im Hardware- oder Großhandelsvertrieb das 8- bis 12-Fache.

Standard: 1.300.000 €
Vertragliches Fixgehalt (Grundgehalt)Währungsbetrag (€ / CHF / $ / £ pro Periode oder Jahr)

Vertraglich garantiertes fixes Grundgehalt (Fixum), das unabhängig vom Transaktionsvolumen ausgezahlt wird und das fixe Fundament des Zielgehalts (OTE) bildet. B2B-Vertriebs-Benchmarks fordern typischerweise einen Vergütungssplit von 50:50 (Fixum zu variablem Anteil) für Account Executives (AEs) bzw. 70:30 für Solutions Engineers (SEs) unter Einhaltung gesetzlicher und tariflicher Gehaltsschwellen (z. B. Mindestlohn oder AT-Status).

Standard: 100.000 €
Vertriebsquote & Zielumsatz (Quota)Währungszielbetrag (€ / CHF / $ / £)

Vertraglich definierte Zielvorgabe (Sales Quota), die einer 100-prozentigen Zielerreichung entspricht, bei der die volle variable Zielvergütung fällig wird. Standardmäßige Vertriebsmodelle peilen eine Zielerreichungsquote von 60 % bis 70 % im Vertriebsteam an und definieren die Hürde (Hurdle Rate), ab der progressive Accelerators einsetzen.

Standard: 1.000.000 €
Provisionsmodell & VergütungsstrukturKategoriale Auswahl (Festprozentsatz, Marginale Staffelung, Quoten-Accelerators, Deckungsbeitrag)

Die vertragliche Berechnungsgrundlage der Provision: Festprozentsatz (einheitlicher Provisionssatz), marginale Staffelung (progressiv nach Stufen wie beim Einkommensteuertarif), Quoten-Accelerators (überproportionale Multiplikatoren ab 100 % Zielerreichung) oder Deckungsbeitrags-Split (Provisionierung basierend auf dem Rohertrag nach Abzug der Wareneinsatzkosten/COGS).

Standard: Quoten-Accelerators (Staffelstufen)
Basis-Provisionssatz (%)Prozentsatz (%)

Vertraglicher Basis-Provisionssatz, der auf getätigte Umsätze oder Roherträge bis zum Erreichen von 100 % der Zielquote vergütet wird. Marktübliche Mediane liegen zwischen 8 % und 12 % des ACV im Enterprise-SaaS-Sektor, 2 % bis 5 % des Bruttoumsatzes im Großhandel sowie 20 % bis 35 % des Deckungsbeitrags im produzierenden Gewerbe.

Standard: 10,0 %
Garantierter Provisionsvorschuss (Draw)Währungsvorschuss (€ / CHF / $ / £)

Vertraglicher periodischer Provisionsvorschuss (Draw), der zu Beginn eines Abrechnungszyklus ausgezahlt wird, um während der Einarbeitungsphase (Ramp-up-Phase von üblicherweise 3 bis 6 Monaten) planbare Mindestliquidität zu garantieren, und der am Periodenende mit den tatsächlich erwirtschafteten Provisionen verrechnet wird.

Standard: 0,00 €
Rückforderungsregelung des VorschussesKategoriale Auswahl (Rückforderbar vs. Nicht rückforderbar)

Rechtliche Einstufung des Provisionsvorschusses bei Unterdeckung: Ein rückforderbarer Vorschuss (Recoverable Draw) verpflichtet den Vertriebsmitarbeiter, ungedeckte Differenzen als Minussaldo in Folgeperioden vorzutragen und mit künftigen Provisionen zu verrechnen; ein nicht rückforderbarer Vorschuss (Non-Recoverable Draw) fungiert als garantierte Mindestvergütung ohne Nachschusspflicht oder Rückzahlungsverbindlichkeit nach Vertragsbeendigung (§ 87 ff. HGB bzw. § 611a BGB).

Standard: Keine
Provisionsanteil des Vertrieblers (Split %)Prozentuale Zuweisung (%)

Vertraglicher prozentualer Anteil am gesamten Deal-Provisionspool, der dem primären Vertriebsmitarbeiter zugeteilt wird. Geregelt durch multi-touch Vertriebsrichtlinien (Rules of Engagement / ROE): Typischerweise entfallen 60 % bis 70 % auf den abschließenden Account Executive (AE), 15 % bis 20 % auf den Solutions Architect / Pre-Sales Engineer und 10 % bis 15 % auf die Pipeline-Generierung durch den Sales Development Representative (SDR).

Standard: 100,0 %
Profi-Tipps & Best Practices

Marginale Stufenstaffelung vs. retroaktive Klippen-Accelerators

Prüfen Sie stets, ob Ihr Provisionsvertrag eine progressive Grenzstaffelung (Marginal Tiers) oder rückwirkende Klippen-Multiplikatoren (Cliff Accelerators) vorsieht. Marginale Stufen funktionieren analog zum progressiven Steuertarif: Das Überschreiten der 100-%-Quote erhöht den Provisionssatz (z. B. von 10 % auf 18 %) ausschließlich für den Mehrumsatz oberhalb von 1.000.000 €. Retroaktive Cliff-Accelerators hingegen stufen bei Schwellenüberschreitung rückwirkend den gesamten Umsatz ab dem ersten Euro auf den höheren Satz hoch. Dies erzeugt erhebliche Fehlanreize (Moral Hazard) zum Quartalsende, bei denen Vertriebler eigenmächtige Rabatte von 30 % gewähren oder künftige Abschlüsse vorziehen, nur um die Klippenschwelle zu erzwingen.

Die Schuldenspirale rückforderbarer Vorschüsse und Saldovorträge

Ein rückforderbarer Provisionsvorschuss (Recoverable Draw) wirkt wirtschaftlich wie ein zinsloses Arbeitgeberdarlehen, das durch künftige Provisionsansprüche besichert wird. Beträgt der monatliche Vorschuss 5.000 €, die erwirtschaftete Provision jedoch nur 2.000 €, wird das Defizit von 3.000 € als negativer Saldo in den Folgemonat übertragen. Erzielen Sie im nächsten Monat 8.000 € Bruttoprovision, zieht der Arbeitgeber sowohl die vorherige Unterdeckung von 3.000 € als auch den neuen 5.000-€-Vorschuss ab – es verbleibt ein Barauszahlungsüberschuss von 0 €. Stellen Sie sicher, dass Ihr Arbeitsvertrag festlegt, ob ungedeckte Vorschüsse nach der Einarbeitungsphase erlassen werden, gedeckelt sind oder bei Beendigung des Arbeitsverhältnisses (§ 611a BGB / § 87 ff. HGB) verfallen.

Umsatzprovisionierung vs. ertragsorientierte Deckungsbeitragsvergütung

Provisionsmodelle auf Basis des Rohertrags bzw. Deckungsbeitrags (Umsatzerlöse abzüglich Wareneinsatz / COGS) verhindern Zielkonflikte zwischen reinem Umsatzvolumen und dem Unternehmens-EBITDA. Wenn Provisionen strikt am Bruttoumsatz hängen, neigen Vertriebsmitarbeiter zu aggressiven Preisnachlässen, um Deals schnell abzuschließen. Bei einer Deckungsbeitragsprovisionierung mindern Rabatte direkt das variable Einkommen: Bei einem Auftrag über 100.000 € mit 60.000 € Einstandskosten (40.000 € Rohgewinn, der bei 20 % Provisionssatz 8.000 € einbringt) reduziert ein Preisnachlass von 10 % (10.000 €) den Rohertrag um 25 % auf 30.000 € und senkt die Provision auf 6.000 €, was eine disziplinierte Preisdurchsetzung forciert.

Multi-Touch-Attribution und Provisions-Splits (Rules of Engagement)

Legen Sie verbindliche Zuteilungsrichtlinien (Rules of Engagement / ROE) fest, um interne Konflikte bei komplexen Enterprise-Vertriebszyklen mit mehreren Beteiligten zu vermeiden. Professionelle B2B-Vertriebsorganisationen etablieren feste Zuordnungsquoten: z. B. 70 % für den abschließenden Account Executive (AE), 20 % für den Pre-Sales Solutions Engineer für die technische Machbarkeitsprüfung und 10 % für den Sales Development Representative (SDR) für die Lead-Qualifizierung. Eine feste Hinterlegung dieser Schlüssel im CRM bei Deal-Erstellung verhindert nachträgliche Auszahlungssperren und Abrechnungsstreitigkeiten.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Provisionsauszahlung nach Übererfüllung der Vertriebsquote geringer als erwartet

Prüfen Sie, ob Ihr Provisionsplan marginale Staffelstufen statt rückwirkender 'Ab-Euro-Eins'-Multiplikatoren anwendet. Marginale Staffeln wenden erhöhte Beschleuniger (z. B. den 1,5- oder 2,0-fachen Satz) ausschließlich auf Umsätze an, die oberhalb der 100-%-Quotenschwelle liegen, nicht auf das gesamte Basisvolumen. Vergewissern Sie sich zudem, ob die Fälligkeit der Provision an den tatsächlichen Geldeingang der Kundenrechnung (Zahlungsziel 30/60 Tage) gekoppelt ist oder ob Ihr Vergütungsplan einen jährlichen Höchstbetrag (Earnings Cap / Degressionsgrenze) festlegt.

⚠️Gehaltsabrechnung weist trotz hoher Abschlussvolumina keine oder gekürzte variable Vergütung aus

Bei Vereinbarung eines rückforderbaren Vorschusses (Recoverable Draw) werden Defizite aus vorangegangenen Abrechnungszyklen automatisch einbehalten, bevor neue variable Vergütungsüberschüsse ausgezahlt werden. Überprüfen Sie Ihre Entgeltabrechnung auf Posten wie 'Verrechneter Provisionsvorschuss' oder 'Vortrag Unterdeckung Vorperiode'. Haben die Vormonate die Garantievorschüsse nicht eingespielt, werden 100 % der aktuellen Provisionen zunächst zur Tilgung des Negativsaldos verwendet, bevor wieder Barbeträge fließen.

⚠️Provisionsabzug auf der aktuellen Abrechnung aufgrund vorzeitiger Kundenkündigungen (Clawbacks / Stornierung)

Die meisten Vertriebsverträge enthalten Stornoklauseln bzw. Clawback-Fristen von 90 bis 180 Tagen: Kündigt ein Kunde vorzeitig, gerät er in Zahlungsverzug oder tritt vom Vertrag zurück, wird die bereits ausgezahlte Provision von künftigen Abrechnungen einbehalten (§ 87a Abs. 3 HGB). Fordern Sie von Sales Operations einen detaillierten Stornobericht an, um Kündigungsdatum, Zahlungseingänge und Stornogründe zu prüfen, und stellen Sie sicher, dass nur die tatsächlich erhaltene Nettoprovision und nicht der Brutto-Auftragswert abgezogen wird.

⚠️Diskrepanz bei der Deckungsbeitragsprovision bei rabattierten Aufträgen

Ist die variable Vergütung an den Deckungsbeitrag gekoppelt, belasten Rabatte zu 100 % den Rohgewinn und nicht proportional den Umsatz, da die Selbstkosten (COGS) fix bleiben. Beispiel: Bei einem 50.000-€-Deal mit 30.000 € fixen Bereitstellungskosten beträgt der Rohgewinn 20.000 € (was bei 20 % Satz 4.000 € Provision ergibt). Ein Sondernachlass von 10 % (5.000 €) reduziert den Rohertrag auf 15.000 € und schmälert die Provision um 25 % auf 3.000 €. Kontrollieren Sie im CPQ-/CRM-System, ob die Provisionierung auf Basis des realisierten Netto-Verkaufspreises und der korrekten Stückkosten berechnet wurde.

Häufig gestellte Fragen (FAQ)

Wie wird eine gestaffelte Vertriebsprovision berechnet?▼

Zur Berechnung einer gestaffelten Provision wird der Gesamtumsatz in aufeinanderfolgende Umsatzstufen unterteilt und der jeweilige Teilbetrag mit dem für diese Stufe gültigen Provisionssatz multipliziert: Gesamtprovision = Summe aus (Umsatz je Stufe × marginaler Staffelprozentsatz). Beispiel: Bei einer Staffelung von 5 % für die ersten 50.000 € und 10 % für Umsätze zwischen 50.000 € und 100.000 € generiert ein Gesamtvolumen von 80.000 € eine Provision von (50.000 € × 0,05 = 2.500 €) + (30.000 € × 0,10 = 3.000 €) = 5.500 € Gesamtauszahlung, was einem effektiven Mischprovisionssatz von 6,875 % entspricht.

Was ist der Unterschied zwischen einem rückforderbaren und einem nicht rückforderbaren Provisionsvorschuss?▼

Ein nicht rückforderbarer Vorschuss (Non-Recoverable Draw) ist eine garantierte Mindestauszahlung, die der Vertriebsmitarbeiter unabhängig von seiner Abschlussleistung dauerhaft behält. Ein rückforderbarer Vorschuss (Recoverable Draw) hingegen ist ein vorschüssiges Arbeitgeberdarlehen auf künftige Provisionen: Jede Differenz zwischen verdienter Provision und Vorschussbetrag summiert sich als Verbindlichkeit auf, die mit künftigen Provisionsansprüchen verrechnet werden muss. Erwirtschaftet ein Mitarbeiter 2.000 € bei einem Vorschuss von 3.000 €, behält er beim nicht rückforderbaren Modell die vollen 3.000 € schuldenfrei; beim rückforderbaren Modell erhält er zwar 3.000 € bar, nimmt jedoch ein Defizit von 1.000 € als Minusvortrag in den nächsten Abrechnungszeitraum mit.

Ist eine Provisionierung auf Basis des Umsatzes oder des Deckungsbeitrags sinnvoller?▼

Aus finanzwirtschaftlicher Sicht ist die Provisionierung auf Basis des Rohgewinns bzw. Deckungsbeitrags (Umsatz abzüglich Wareneinsatz/COGS) für die operative Marge überlegen, da sie ungerechtfertigte Preisnachlässe sanktioniert und Mitarbeiteranreize direkt mit dem Unternehmensgewinn synchronisiert. Reine Umsatzprovisionen (Top-Line Revenue) verleiten dazu, das Transaktionsvolumen ohne Rücksicht auf Bereitstellungskosten oder Margen zu maximieren. Dies funktioniert in Geschäftsmodellen mit Grenzkosten nahe null wie SaaS (Bruttomargen von 80 %+), führt jedoch im Großhandel, im Anlagenbau oder bei Systemhäusern (Margen von 15 % bis 35 %) zu gravierender Margenerosion.

Was bedeutet OTE (On-Target Earnings) in der Vertriebsvergütung?▼

On-Target Earnings (OTE bzw. Zielgehalt) bezeichnet die gesamte jährliche Barvergütung, die ein Vertriebsmitarbeiter bei einer exakten 100-prozentigen Erreichung seiner Umsatzquote erzielt: OTE = Fixgehalt + variable Zielprovision bei 100 % Planerfüllung. Im B2B-Technologievertrieb sind 50:50-Splits üblich (z. B. 120.000 € Fixum + 120.000 € variable Zielprovision = 240.000 € OTE). Um diese Investition wirtschaftlich zu rechtfertigen, verlangen Unternehmen typischerweise eine jährliche Umsatzquote in Höhe des 4- bis 6-Fachen des OTE (im Beispiel 960.000 € bis 1.440.000 € an neuem ARR/ACV).

Wie werden Vertriebsprovisionen steuerlich und sozialversicherungsrechtlich behandelt?▼

Vertriebsprovisionen gelten im deutschen Steuerrecht als sonstige Bezüge nach § 39b EStG und unterliegen dem regulären Lohnsteuerabzug nach der individuellen Steuerklasse (I bis VI). Bei Einmalzahlungen ermittelt der Arbeitgeber die Steuerlast über die Jahrestabelle, sodass hohe Quartalsprovisionen durch den progressiven Steuertarif (bis hin zum Spitzensteuersatz von 42 % bzw. 45 % Reichensteuer) zunächst mit einem höheren Grenzsteuersatz einbehalten werden, zuzüglich Solidaritätszuschlag und ggf. Kirchensteuer. Zudem fallen die gesetzlichen Sozialversicherungsbeiträge (Kranken-, Pflege-, Renten- und Arbeitslosenversicherung) an, sofern die monatlichen bzw. anteiligen jährlichen Beitragsbemessungsgrenzen (BBG) noch nicht ausgeschöpft sind. Im Rahmen der jährlichen Einkommensteuererklärung beim Finanzamt wird die endgültige Steuerlast auf Basis des tatsächlichen Gesamteinkommens glattgezogen, was häufig zu Erstattungen führt.

Was geschieht mit der Provision bei Kundenstornierungen oder Rückabwicklungen?▼

Kündigt ein Kunde vorzeitig, tritt er vom Vertrag zurück oder gerät er innerhalb der vertraglichen Stornofrist (in der Praxis meist 90 bis 180 Tage) in Zahlungsverzug, greift eine Stornorückforderung (Clawback): Der Arbeitgeber bucht die Buchung zurück und verrechnet die zuvor ausbezahlte Provision mit künftigen Provisionsansprüchen. Dies entspricht dem Grundsatz des § 87a Abs. 3 HGB, wonach der Provisionsanspruch entfällt, wenn feststeht, dass der Kunde nicht leistet. Um Forderungsausfälle abzufedern, vereinbaren Unternehmen häufig Stornoreserven oder aufschiebend bedingte Fälligkeiten, bei denen die Provision erst nach Ablauf der Widerrufs- bzw. Zahlungsfrist unanfechtbar fällig wird.

Welche Provisionssätze sind in verschiedenen Branchen üblich?▼

Hinweis: Dieses Tool dient ausschließlich Informations- und Bildungszwecken und stellt keine rechtliche, steuerliche oder finanzielle Beratung dar. Typische Provisionssätze hängen stark von der Bruttomarge und Kapitalintensität der Branche ab: Im Enterprise B2B-SaaS liegen sie üblicherweise bei 8 % bis 12 % des jährlichen Vertragswerts (ACV) bzw. 15 % bis 25 % des First-Year ARR; bei Gewerbeimmobilien bei durchschnittlich 3 % bis 6 % des Transaktions- oder Mietvolumens; im Großhandel und industriellen Vertrieb bei 2 % bis 5 % des Bruttoumsatzes bzw. 15 % bis 30 % des realisierten Rohertrags; in der Medizintechnik bei 10 % bis 18 % des Nettoumsatzes; und im Versicherungssektor bei 10 % bis 15 % der jährlichen Versicherungsprämie.

Verwandte Tools & Hilfsprogramme

Alle Tools →