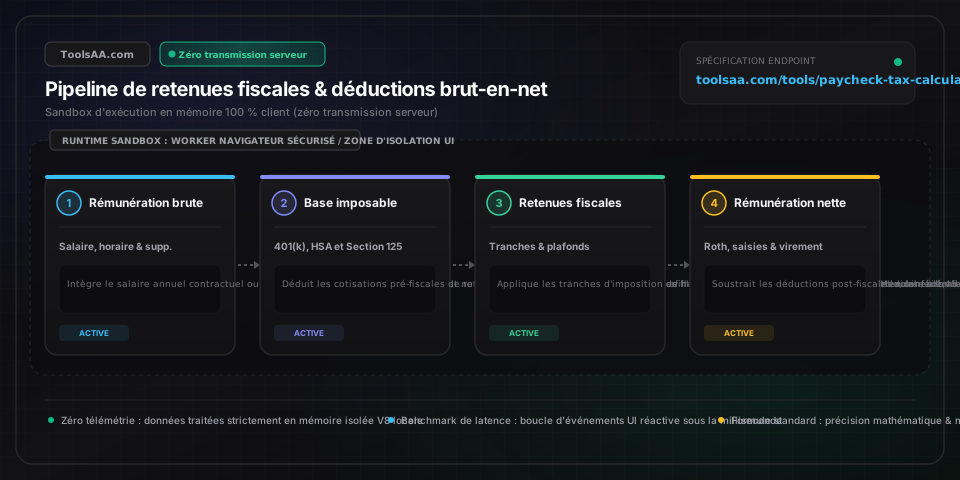
Calculez votre salaire net après cotisations sociales, impôt sur le revenu et déductions prévoyance. Simulateur de paie avec calcul inverse brut/net et ajustement W-4.
Calculez votre salaire net à payer après cotisations sociales, impôt sur le revenu et prélèvement à la source. Simulateur gratuit brut en net avec calcul inversé.
Rémunération totale perçue par le salarié avant toute retenue de cotisations sociales obligatoires, prélèvements fiscaux ou déductions facultatives. Pour un salarié mensualisé, il s'agit du salaire de base annuel divisé par le nombre de périodes de paie ; pour un salarié payé à l'heure, du total des heures régulières au taux contractuel majoré des heures supplémentaires.
Retenue fiscale légale effectuée directement par l'employeur sur le bulletin de paie pour le compte de l'administration fiscale. Le montant est calculé selon le barème progressif de l'impôt sur le revenu par tranches marginales d'imposition (de 0 % à 45 % en France, ou selon le barème fédéral applicable), ajusté selon la situation de famille (quotient familial) et le taux personnalisé transmis par l'administration fiscale.
Cotisation d'assurance vieillesse de base et de retraite complémentaire assise sur le salaire brut du salarié (complétée par la quote-part patronale). Les prélèvements de base cessent une fois que le salaire annuel cumulé franchit le plafond légal de la Sécurité sociale (PASS ou seuil FICA fixé à 168 600 $ en 2024 et 176 100 $ en 2025).
Prélèvements obligatoires finançant la couverture santé et la solidarité nationale, appliqués sur l'intégralité de la rémunération brute sans limitation de plafond. Dans le système français, ils correspondent aux cotisations d'Assurance Maladie et à la CSG/CRDS (9,70 % sur 98,25 % du salaire brut), tout comme la taxe Medicare (1,45 %) majorée d'une surtaxe de 0,90 % pour les hauts revenus.
Prélèvement fiscal territorial perçu par certains États fédérés, cantons ou collectivités locales selon le lieu effectif de résidence ou d'exercice. Si la France applique un impôt sur le revenu national unique, de nombreux régimes décentralisés appliquent soit un taux nul (ex. Texas, Floride), soit un taux forfaitaire, soit un barème progressif local pouvant dépasser 10 %.
Versements volontaires ou cotisations affectés à des plans d'épargne retraite d'entreprise ou individuels (Plan d'Épargne Retraite PER en France, 401(k) ou 403(b) aux États-Unis) ou à des garanties collectives de santé (mutuelle d'entreprise, prévoyance, HSA). Ces montants sont déduits du revenu brut imposable avant le calcul de l'impôt sur le revenu, minorant l'assiette fiscale et la charge finale.
Rémunération finale disponible effectivement versée sur le compte bancaire du salarié après déduction de l'ensemble des cotisations sociales obligatoires, du prélèvement à la source de l'impôt sur le revenu et des éventuelles retenues facultatives : Salaire net disponible = Salaire brut - Cotisations sociales - Impôt à la source - Retenues diverses.
Le taux marginal d'imposition (TMI) est le taux de taxation qui frappe le tout dernier euro perçu dans la tranche supérieure de vos revenus. Le taux effectif (ou taux moyen) est la part réelle totale de vos revenus consacrée aux prélèvements fiscaux : Taux effectif (%) = (Total de l'impôt payé / Revenu brut total) * 100.
Parce que les versements sur un plan d'épargne retraite (PER individuel ou collectif en France, 401(k) ou compte de santé HSA à l'international) sont déduits du revenu imposable avant le calcul de l'impôt, chaque euro placé réduit directement votre assiette dans votre tranche marginale la plus élevée. Pour un contribuable imposé à un taux marginal de 30 % (ou 22 % au niveau fédéral plus 5 % au niveau local), placer 100 € ne diminue votre salaire net en poche que de 70 € à 75 €, tout en capitalisant l'intégralité des 100 € sur votre compte d'épargne à long terme.
Certaines cotisations sociales de retraite (comme la cotisation d'assurance vieillesse plafonnée en France assise sur le PASS ou la taxe FICA Social Security de 6,20 % aux États-Unis plafonnée à 168 600 $ en 2024) cessent d'être prélevées dès que la rémunération cumulée depuis le début de l'année franchit le plafond légal. Pour les cadres et professionnels à haute rémunération qui atteignent ce plafond à l'automne, l'arrêt de ce prélèvement se traduit mécaniquement par une hausse immédiate de leur salaire net sur les derniers bulletins de paie de l'année civile.
Lorsque les deux conjoints travaillent ou qu'un salarié cumule plusieurs emplois, déclarer une imposition commune sans ajuster son taux de prélèvement (par exemple sur le formulaire W-4 ou sans opter pour le taux individualisé auprès du fisc) amène chaque employeur à appliquer indépendamment l'abattement fiscal complet et les tranches basses à chaque salaire. Cette sous-évaluation du barème réel aboutit inévitablement à un rattrapage fiscal douloureux lors de la liquidation annuelle. Optez pour des taux individualisés ou déclarez une retenue complémentaire mensuelle pour neutraliser tout décalage d'impôt.
Un calendrier de paie bihebdomadaire (toutes les deux semaines) totalise 26 versements par an, contre exactement 24 versements pour une paie bimensuelle (deux fois par mois, généralement le 1er et le 15). Les salariés rémunérés à la quinzaine bénéficient donc chaque année de deux mois comptant trois versements de paie au lieu de deux. En calibrant votre budget de vie courant sur deux paies mensuelles, ces deux paies supplémentaires peuvent être intégralement allouées à l'épargne de précaution, au remboursement anticipé de dettes ou à des investissements à fort rendement.
Vérifiez les dates de début et de fin de la période de paie sur votre fiche de paie. Une embauche en cours de mois entraîne systématiquement un calcul au prorata temporis des jours réellement travaillés. De plus, certaines cotisations d'adhésion initiales (mutuelle santé d'entreprise, prévoyance) ou retenues d'équipements peuvent être imputées en une seule fois. Examinez la ligne du salaire brut pour vous assurer que le taux contractuel est exact et que le nombre d'heures ou de jours ouvrés correspond bien à votre présence.
Plusieurs mécanismes annuels se réinitialisent en janvier : (1) La réactivation des cotisations de retraite plafonnées (comme la sécurité sociale ou la part plafonnée du PASS) qui avaient cessé en fin d'année précédente ; (2) La revalorisation contractuelle des cotisations de mutuelle santé d'entreprise et de prévoyance au 1er janvier ; (3) L'actualisation du taux de prélèvement à la source par l'administration fiscale suite à votre dernière déclaration de revenus ; ou (4) Une augmentation automatique de votre taux de cotisation volontaire à un plan d'épargne retraite.
La retenue fiscale territoriale ou régionale dépend du lieu effectif d'exercice de l'activité professionnelle et des conventions fiscales interétatiques ou intercantonales. Si le service des ressources humaines a conservé votre ancienne adresse fiscale, les prélèvements seront reversés à la mauvaise juridiction. Transmettez sans délai une attestation de changement de résidence fiscale ou le formulaire de retenue actualisé à votre gestionnaire de paie afin de régulariser l'assiette d'imposition territoriale.
Les rémunérations accessoires (primes d'objectifs, intéressement, commissions, levées d'actions) sont souvent soumises à une méthode de calcul globalisée par les logiciels de paie. Cette méthode projette exceptionnellement le montant de la prime sur une base annuelle récurrente, propulsant artificiellement la rémunération dans une tranche supérieure du barème progressif (par exemple 30 %, 41 % ou 45 %). Tout excédent d'impôt ainsi prélevé vous sera automatiquement régularisé et remboursé par l'administration fiscale lors de la déclaration annuelle des revenus.
Pour calculer le salaire net à payer, partez du salaire brut de la période (salaire annuel divisé par le nombre d'échéances de paie, par exemple 12 mois ou 26 quinzaines). Déduisez les cotisations sociales salariales obligatoires (assurance vieillesse, santé, chômage, CSG/CRDS en France, ou cotisations FICA et déductions d'épargne retraite avant impôt comme le 401(k) ou le PER). Sur le montant net imposable obtenu, appliquez le barème d'impôt sur le revenu au titre du prélèvement à la source (PAS) ou des tables fiscales locales. Retranchez enfin les éventuelles retenues après impôt (titres-restaurant, saisies sur salaire, prévoyance optionnelle) pour déterminer le salaire net net disponible crédité sur votre compte bancaire.
Le taux marginal d'imposition (TMI) correspond au barème fiscal qui s'applique à la toute dernière tranche supérieure de vos revenus imposables (par exemple 11 %, 30 % ou 41 % en France, ou 22 % à 32 % selon les barèmes progressifs). En revanche, le taux effectif (ou taux moyen) est le pourcentage réel de votre revenu global consacré au paiement de l'impôt : Total des impôts payés divisé par le Revenu brut imposable. Grâce au système de tranches progressives et aux abattements de base (tranche à 0 % ou déduction forfaitaire pour frais professionnels), votre taux effectif est systématiquement très inférieur à votre taux marginal d'imposition.
Les cotisations versées sur un plan d'épargne retraite déductible (comme le PER en France, ou un plan 401(k) et compte HSA à l'international) sont prélevées avant le calcul de l'impôt sur le revenu, ce qui diminue directement l'assiette soumise au barème fiscal. Si votre taux marginal d'imposition combiné est de 30 %, verser 100 € sur votre plan d'épargne génère une économie fiscale immédiate de 30 €, de sorte que votre salaire net disponible ne diminue que de 70 €. De surcroît, certains dispositifs collectifs d'entreprise permettent également d'exonérer ces sommes d'une partie des cotisations sociales, renforçant encore le gain net global.
Dans la majorité des régimes de protection sociale (comme la Sécurité sociale en France ou le régime FICA aux États-Unis), les droits à pension de retraite versés à terme sont encadrés par un montant légal maximal de liquidation. Par conséquent, les cotisations d'assurance vieillesse de base correspondantes sont plafonnées (au Plafond de la Sécurité sociale ou PASS en France, ou au plafond salarial de 168 600 $ en 2024). Au-delà de ce seuil, le taux de prélèvement s'annule ou diminue fortement. À l'inverse, l'assurance maladie et les contributions de solidarité nationale (CSG/CRDS ou Medicare) financent un droit universel aux soins sans plafond de prestations : elles sont donc assises sur la totalité de la rémunération brute sans limitation de revenus.
Sur l'ensemble d'une année civile, le salaire net total perçu reste strictement identique pour un même salaire brut contractuel, mais le montant et la cadence de chaque versement diffèrent. La paie mensuelle (norme légale standard en France) comprend 12 échéances d'un montant régulier et lissé facilitant la gestion des charges fixes. La paie bihebdomadaire (toutes les deux semaines, fréquente en Amérique du Nord) compte 26 versements par an, dont deux mois par an comprenant trois paies. La paie bimensuelle (deux fois par mois, souvent le 1er et le 15) comporte 24 versements égaux, chaque chèque étant environ 8,3 % supérieur à un versement bihebdomadaire.
Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins éducatives et informatives et ne constitue pas un conseil financier, fiscal ou juridique formel. Veuillez consulter un conseiller financier ou un expert-comptable avant toute décision financière. Le formulaire de retenue fiscale (comme le formulaire W-4 aux États-Unis ou la modulation du taux de prélèvement à la source auprès du fisc) transmet au logiciel de paie de l'employeur les paramètres pour calculer la retenue à la source. L'étape 1 définit votre situation familiale et l'abattement forfaitaire de base. L'étape 2 ajuste l'imposition si les deux conjoints travaillent ou en cas de cumul d'emplois pour éviter une sous-imposition. L'étape 3 prend en compte les personnes à charge et crédits d'impôt pour enfants, minorant directement le prélèvement annuel. L'étape 4 permet d'intégrer d'autres revenus hors salaires, d'opter pour des déductions réelles ou d'ajouter une retenue mensuelle supplémentaire volontaire pour prévenir toute mauvaise surprise lors de la déclaration annuelle.
Calculez le volume de béton en m³ pour votre dalle, terrasse ou allée : sacs, ferraillage, gravier d'assise et estimation des coûts avec marge de perte.
Calculez votre dosage de créatine en phase de charge et d'entretien selon votre poids. Suivez la courbe de saturation musculaire, comparez monohydrate et HCl, et optimisez votre hydratation.
Calculez le volume exact de terreau pour vos pots, jardinières et carrés potagers. Convertissez litres, m³ et nombre de sacs avec tassement et estimation du coût.
Calculez vos bardeaux de toiture, carrés (squares) et paquets selon la pente, la marge de chute, les faîtières, rives, clous et le devis de matériaux.
Simulateur gratuit de rentabilité locative : analysez le cash-flow, le cap rate, le rendement cash-on-cash et le TRI. Projections patrimoniales sur 30 ans.
Calculez la capitalisation d'un Roth IRA : plafonds IRS annuels, versements de rattrapage dès 50 ans, érosion par l'inflation et rentes de retraite nettes d'impôt.