Salário Líquido

Calculadora de Salário Líquido

Calcule o salário líquido real no contracheque após impostos federais, estaduais, encargos FICA e deduções 401(k). Simulador gratuito de salário com cálculo reverso e ajustes do W-4.

Carregar Cenário
Tipo de Remuneração
$95,000.00
$
Regime Fiscal e Tributário
Configurações de Retenção W-4 (IRS)
Deduções Pré-Imposto (Benefícios)
5% ($4,750.00)
Painel de Contracheque
Salário Líquido por Pagamento
$2,547.22
Salário Bruto por Pagamento $3,653.85
Salário Líquido Anual$66,227.74Taxa de Retenção Líquida (Líquido / Bruto) 69.7%
Alíquota Efetiva de Impostos23.4%
Alíquota Marginal Máxima39.0%
Imposto de Renda Federal$434.62$11,300.00
Total de Encargos FICA$274.22$7,129.80
Taxa de Retenção Líquida (Líquido / Bruto)69.7%
Alíquota Efetiva de Impostos23.4%
0%25%50%+
Alíquota Marginal Máxima:39.0%
Salário Líquido por Pagamento
$2,547.22
Imposto de Renda Federal
$434.62
Total de Encargos FICA
$274.22
Imposto de Renda Estadual
$145.86
Total de Deduções Pré-Imposto
$251.92
Total de Deduções Pós-Imposto
$0.00
Salário Bruto por Pagamento100%
Salário Líquido por Pagamento$2,547.22
Salário Líquido Anual$66,227.74
Alíquota Efetiva de Impostos23.4%
Alíquota Marginal Máxima39.0%
Total de Impostos e Encargos$22,222.26
Taxa de Retenção Líquida (Líquido / Bruto)69.7%
Aviso Legal e Isenção de ResponsabilidadeOs valores apresentados são estimativas baseadas nas tabelas de retenção vigentes e parâmetros informados. Não constituem consultoria tributária ou jurídica oficial.
Referência técnica e guia de arquitetura

Calculadora de Salário Líquido & CLT — Guia de referência

Calcule o salário líquido a receber após descontos de INSS, IRPF, benefícios e previdência privada. Simulador gratuito de folha de pagamento com cálculo reverso e deduções legais.

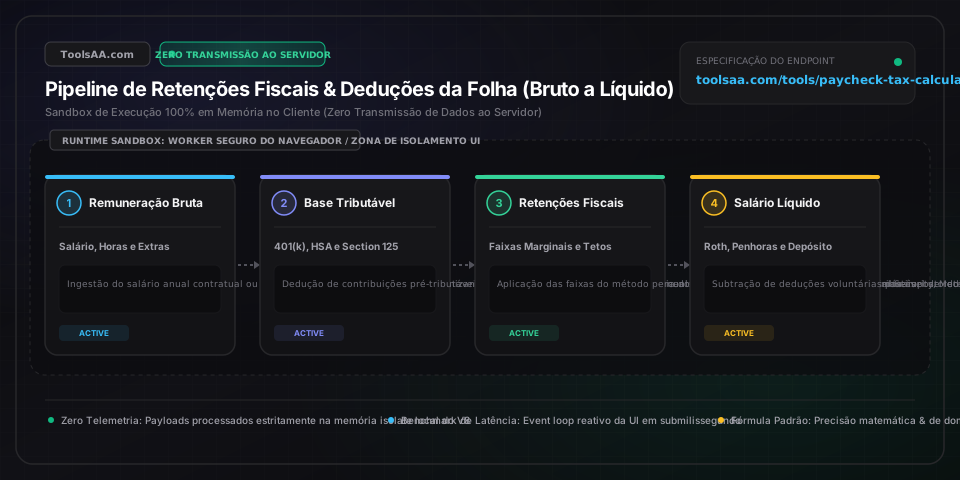
Calculadora de Salário Líquido & CLT — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Salário Bruto (Remuneração Bruta)Valor monetário / Salário mensal ou anual (R$)

Remuneração total contratual auferida pelo colaborador antes de quaisquer retenções tributárias compulsórias, contribuições previdenciárias ou deduções de benefícios em folha. Para trabalhadores celetistas mensalistas, equivale ao salário-base contratado mais adicionais e gratificações; para horistas, soma as horas regulares trabalhadas e horas extras com seus respectivos acréscimos legais.

Padrão: R$ 7.500,00 mensal (R$ 90.000,00 anual)
Imposto de Renda Retido na Fonte (IRRF / IRPF)Alíquota progressiva por faixas (% / Parcela a deduzir)

Tributo federal obrigatório descontado do contracheque pela fonte pagadora conforme a Tabela Progressiva Mensal da Receita Federal. O cálculo incide sobre a base salarial tributável (após dedução do INSS e parcelas por dependentes legais ou desconto simplificado mensal), aplicando alíquotas escalonadas de 7,5% a 27,5% com dedução da parcela correspondente de cada faixa.

Padrão: Calculado via Tabela Progressiva da Receita Federal
Contribuição Previdenciária ao INSSAlíquota progressiva oficial (7,50% a 14,00% com teto)

Contribuição compulsória do trabalhador ao Regime Geral de Previdência Social (INSS/RGPS) destinada a aposentadoria, auxílio por incapacidade e pensões. Descontada mensalmente em faixas progressivas (7,5%, 9%, 12% e 14%), o desconto possui um teto máximo de contribuição estipulado anualmente pelo governo, cessando a incidência sobre rendimentos que superem esse teto.

Padrão: Alíquota progressiva de 7,5% a 14% (limitada ao teto do INSS)
Coparticipação em Plano de Saúde & Assistência MédicaDesconto em folha / Contribuição de saúde sem teto

Participação financeira do colaborador no plano de saúde médico-hospitalar e odontológico corporativo oferecido pela empresa. Ao contrário da previdência básica com teto limitador, coberturas de saúde coletivas incidem sobre toda a vigência laboral, podendo envolver valores fixos por titular e dependente ou percentuais de coparticipação sobre procedimentos e consultas realizadas.

Padrão: R$ 180,00 a R$ 450,00 / mês (conforme operadora e dependentes)
Descontos Regionais e Retenções Estaduais / Benefícios Legais (VT)Retenção legal ou regional (0,00% a 6,00%)

Descontos legais vinculados à localidade e benefícios obrigatórios de deslocamento, como o Vale-Transporte (limitado por lei a até 6,0% do salário-base do trabalhador), além de retenções específicas de jurisdições regionais ou autarquias locais. Regiões metropolitanas e estados possuem regras tarifárias e de transporte distintas, impactando o desembolso líquido em folha.

Padrão: Variável por jurisdição (ex.: Vale-Transporte até 6,00% ou 0,00% se dispensado)
Previdência Complementar & Deduções Incentivadas (PGBL / Fundo de Pensão)Aporte dedutível antes dos impostos (% ou R$)

Contribuições facultativas destinadas a planos de previdência complementar fechada (fundos de pensão corporativos) ou previdência privada do tipo PGBL (Plano Gerador de Benefício Livre), deduzidas diretamente da base tributável do Imposto de Renda antes da retenção em folha. Essa dedução atua como escudo fiscal, abatendo até o limite legal de 12% da renda bruta anual tributável na declaração de IRPF.

Padrão: 5,00% do salário bruto (limite dedutível de até 12% no IRPF)
Salário Líquido Disponível (Valor a Receber)Rendimento líquido creditado em conta bancária (R$)

Montante monetário final efetivamente creditado na conta bancária do trabalhador no dia do pagamento, apurado após a subtração de todas as retenções tributárias federais, previdenciárias (INSS), descontos legais (vale-transporte, vale-refeição) e previdência privada: Salário Líquido = Salário Bruto - INSS - IRRF - Total de Deduções e Coparticipações.

Padrão: Resultado apurado (habitualmente entre 68% e 82% do salário bruto)
Alíquota Efetiva vs. Alíquota MarginalQuociente tributário comparativo (%)

A alíquota marginal é a porcentagem tributária incidente exclusivamente sobre a última faixa de rendimentos auferida (por exemplo, 22,5% ou 27,5% no IRPF). Já a alíquota efetiva representa a porcentagem real ponderada que os impostos totais representam sobre a remuneração bruta integral: Alíquota Efetiva (%) = (Total de Tributos e Retenções / Salário Bruto) × 100.

Padrão: Alíquota efetiva típica de 8% a 18% vs. alíquota marginal de 15% a 27,5%
Dicas profissionais e melhores práticas

O escudo fiscal da previdência privada: por que poupar R$ 100 custa apenas R$ 72,50 no salário líquido

Como os aportes em planos de previdência complementar (PGBL ou fundos de pensão corporativos) e coparticipações incentivadas são deduzidos da remuneração bruta antes da retenção do Imposto de Renda (IRRF), cada real investido reduz sua base de cálculo no topo da tabela progressiva. Para um profissional enquadrado na alíquota marginal de 27,5% da Receita Federal, investir R$ 100 na aposentadoria reduz seu salário líquido disponível em apenas R$ 72,50, gerando de imediato R$ 100 em patrimônio acumulado com juros compostos e postergando o recolhimento tributário para o resgate futuro.

O impacto do teto do INSS: o aumento no salário líquido para quem atinge o limite previdenciário

A contribuição mensal do INSS incide de forma progressiva apenas até o limite máximo do salário de contribuição (o teto do INSS, reajustado anualmente pela Receita Federal e Previdência Social). Para quem possui remuneração superior a esse teto, o desconto previdenciário atinge a trava máxima legal (em torno de R$ 900 a R$ 1.000 mensais). Qualquer remuneração excedente fica completamente isenta de novas retenções de INSS, o que garante que a alíquota previdenciária efetiva caia proporcionalmente conforme o salário aumenta, aliviando o desconto total em folhas com bônus ou remunerações executivas.

A armadilha dos múltiplos vínculos empregatícios e declaração conjunta de IRPF

Quando um profissional mantém dois empregos simultâneos (ou presta serviços como autônomo e celetista) ou quando um casal que declara o IRPF em conjunto possui duas rendas, cada fonte pagadora aplica isoladamente as faixas iniciais de isenção e alíquotas reduzidas do imposto de renda e da previdência. No momento do ajuste anual na Declaração do Imposto de Renda da Pessoa Física (DIRPF), as rendas são somadas, projetando a base tributável para a faixa máxima de 27,5% e gerando um saldo expressivo de imposto a pagar. O ideal é simular a retenção mensal consolidada ou solicitar retenção complementar facultativa na folha para evitar surpresas na malha fina.

Pagamento mensal vs. adiantamento quinzenal: a estratégia do 13º salário e reservas financeiras

No regime CLT padrão, a remuneração é mensal com adiantamento salarial habitual de 40% (o chamado 'vale') até o dia 20 e quitação do saldo líquido até o 5º dia útil do mês subsequente, somando-se as duas parcelas do 13º salário (novembro e dezembro). Em contratos com liquidação a cada duas semanas contínuas (26 períodos anuais), ocorrem dois meses no ano com três pagamentos. Para equilibrar o orçamento doméstico mensal, planeje suas contas essenciais com base em apenas dois pagamentos regulares (ou na remuneração mensal regular) e destine integralmente os adiantamentos extraordinários e parcelas de 13º para amortização de dívidas ou formação de reserva de emergência.

Armadilhas comuns e solução de problemas

⚠️Primeiro contracheque do novo emprego veio em valor substancialmente menor que a estimativa salarial contratada

Verifique as datas de início e término do período de apuração no holerite. Colaboradores recém-admitidos frequentemente iniciam suas atividades no meio do mês, recebendo salário proporcional aos dias efetivamente trabalhados (saldo de salário). Além disso, descontos iniciais únicos de adesão a planos de benefícios ou adiantamentos proporcionais de transporte podem ser lançados integralmente. Confira a linha do salário-base bruto contratado para confirmar que o valor diário proporcional corresponde exatamente aos dias decorridos da sua data de admissão.

⚠️Salário líquido caiu em janeiro mesmo após receber promoção ou reajuste salarial por dissídio

Diversos fatores de virada de ano afetam a folha de pagamento: (1) O reajuste anual da tabela de contribuição do INSS altera os intervalos de alíquotas e o teto previdenciário; (2) Planos corporativos de saúde e odontológicos sofrem reajustes anuais de mensalidade e coparticipação em janeiro; (3) Aumentos voluntários de percentual de aporte em previdência privada (PGBL ou fundo de pensão) entram em vigor; ou (4) O aumento no salário bruto elevou sua remuneração para uma faixa superior da tabela progressiva do IRPF, aumentando a retenção na fonte.

⚠️Desconto incorreto de transporte, benefícios ou retenções tributárias após mudar de cidade ou adotar home office

As retenções de benefícios e certas obrigações trabalhistas são vinculadas ao endereço de residência e à modalidade contratual (presencial vs. teletrabalho). Caso tenha migrado para o modelo 100% home office ou alterado sua residência fiscal entre cidades ou estados, o departamento de Recursos Humanos pode continuar descontando indevidamente o Vale-Transporte (até 6% do salário) ou aplicando deduções de convênios regionais desatualizados. Solicite imediatamente ao setor de Departamento Pessoal a atualização do seu endereço residencial e termo de teletrabalho para cessar retenções indevidas.

⚠️Folha de pagamento com bônus, PLR ou 13º salário sofreu retenção de imposto muito mais elevada que o salário normal

A legislação tributária da Receita Federal exige tributação exclusiva na fonte para certas verbas extraordinárias: a Participação nos Lucros e Resultados (PLR) possui uma tabela progressiva exclusiva, enquanto o 13º salário e bonificações sofrem retenção na fonte sem possibilidade de compensação de deduções mensais normais do salário regular. Além disso, quando bonificações ordinárias são pagas na mesma folha mensal, a soma eleva a base tributável instantaneamente para a alíquota marginal máxima de 27,5% do IRPF. Eventuais retenções a maior de imposto de renda sobre rendimentos regulares serão recalculadas e restituídas no processamento da Declaração de Ajuste Anual do IRPF.

Perguntas frequentes (FAQ)

Como calcular o salário líquido a partir do salário bruto contratual?▼

Para calcular o salário líquido a receber, parta do salário bruto mensal contratado. Primeiro, desconte a contribuição previdenciária progressiva do INSS (alíquotas de 7,5% a 14% aplicadas por faixas até o teto). Em seguida, calcule a base do IRPF subtraindo do valor bruto o desconto do INSS, as deduções por dependente legal (ou opção pelo desconto simplificado mensal) e aportes em previdência privada (PGBL). Sobre essa base, aplique a alíquota da Tabela Progressiva da Receita Federal e subtraia a parcela a deduzir correspondente. Por fim, desconte benefícios coparticipativos (como vale-transporte de até 6%, coparticipação em plano de saúde ou vale-refeição) para obter o salário líquido final creditado na sua conta bancária.

Qual a diferença entre alíquota marginal e alíquota efetiva no contracheque?▼

A alíquota marginal é a porcentagem tributária que incide unicamente sobre a parcela mais alta da sua remuneração, enquadrada na faixa superior da tabela (por exemplo, 22,5% ou 27,5% no IRPF). Em contrapartida, a alíquota efetiva é a taxa média percentual real que o desconto de imposto representa sobre o seu salário bruto total: Total de Imposto Retido dividido pelo Salário Bruto. Como o sistema tributário adota uma estrutura progressiva — em que as faixas iniciais contam com isenção total e parcelas a deduzir —, a sua alíquota efetiva é invariavelmente bem menor do que a sua alíquota marginal nominal.

Como a previdência privada ou PGBL impacta o valor líquido do salário?▼

Aportes regulares em previdência complementar (fundos de pensão corporativos ou planos PGBL) e contribuições incentivadas são dedutíveis da base de cálculo do Imposto de Renda antes da retenção na fonte. Se sua alíquota marginal no IRPF for de 27,5%, cada R$ 100 aplicados na previdência reduzem o imposto retido em R$ 27,50, o que significa que o impacto real no seu salário líquido é de apenas R$ 72,50 de redução no caixa disponível. Esse mecanismo viabiliza a construção acelerada de patrimônio para a aposentadoria com reinvestimento direto da economia tributária concedida pela legislação da Receita Federal (limitada a até 12% dos rendimentos brutos anuais).

Por que a previdência social (INSS) possui um teto máximo de desconto salarial?▼

No Regime Geral de Previdência Social (INSS/RGPS), os benefícios futuros de aposentadoria e pensão são limitados por um valor máximo legal estipulado pelo governo federal (o teto previdenciário do INSS). Por princípio atuarial de contraprestação, a contribuição obrigatória do empregado também é limitada a esse mesmo teto salarial: qualquer remuneração que ultrapasse o valor-teto sofre 0% de desconto adicional de INSS. Por outro lado, contribuições destinadas ao financiamento geral de seguridade social ou fundos trabalhistas compulsórios patronais (como o FGTS de 8%) não possuem teto máximo, incidindo sobre o total da remuneração percebida pelo trabalhador.

Qual a diferença entre pagamento mensal, adiantamento quinzenal e pagamento a cada duas semanas?▼

O rendimento líquido anual total permanece essencialmente o mesmo para uma dada remuneração anual bruta, mas a distribuição do fluxo de caixa e o valor de cada depósito variam consideravelmente. No regime mensal celetista com adiantamento quinzenal (24 pagamentos ao ano, habitualmente dia 20 e dia 5), o colaborador recebe valores previsíveis em datas fixas de cada mês. No sistema de pagamento bisemanal contínuo (a cada 14 dias exatos, totalizando 26 pagamentos ao ano), cada contracheque é cerca de 7,7% menor que uma quinzena padrão, porém em dois meses do ano ocorrem três depósitos, exigindo sincronização cuidadosa com os vencimentos mensais de boletos e faturas.

Como a declaração de dependentes e deduções legais afeta a retenção do IRPF na folha?▼

Aviso legal: Esta ferramenta é disponibilizada exclusivamente para fins educativos e informativos, não constituindo consultoria financeira formal, contábil ou recomendação tributária vinculativa. Consulte um contador ou consultor financeiro qualificado antes de tomar decisões financeiras. As informações cadastrais e declarações prestadas ao setor de Recursos Humanos orientam o sistema de folha sobre o volume exato de tributos a reter. A inclusão de dependentes legais (filhos, cônjuges sem renda) concede uma dedução mensal fixa por dependente na base de cálculo do IRPF. Da mesma forma, optar pelo desconto simplificado mensal (instituído pela Receita Federal como alternativa mais vantajosa para determinadas faixas de renda) ou informar aportes em previdência privada corporativa reduz de imediato a base sujeita à alíquota progressiva, evitando retenções excessivas na fonte ao longo do ano civil.

Ferramentas e utilitários relacionados

Todas as ferramentas →