Brutto-Netto-Rechner

Brutto-Netto-Rechner & Nettolohn

Berechnen Sie Ihr Nettogehalt nach Abzug von Lohnsteuer, FICA-Sozialabgaben und 401(k)-Vorsorge. Kostenloser Gehaltsrechner mit W-4-Optionen und Ziel-Nettorechner.

Beispielszenario laden
Vergütungsmodell
$95,000.00
$
Steuerregime & Rechtsraum
W-4 Steuereinstellungen
Vorsteuerabzüge (401k, KV, HSA)
5% ($4,750.00)
Gehalts-Cockpit
Nettogehalt pro Abrechnung
$2,547.22
Bruttogehalt pro Abrechnung $3,653.85
Jahres-Nettogehalt$66,227.74Nettoquote (Take-Home-Ratio) 69.7%
Effektiver Gesamtsteuersatz23.4%
Grenzsteuersatz (Marginal Tax Rate)39.0%
Bundessteuer (Federal Tax)$434.62$11,300.00
Gesamte FICA-Abgaben (Rente + Medicare)$274.22$7,129.80
Nettoquote (Take-Home-Ratio)69.7%
Effektiver Gesamtsteuersatz23.4%
0%25%50%+
Grenzsteuersatz (Marginal Tax Rate):39.0%
Nettogehalt pro Abrechnung
$2,547.22
Bundessteuer (Federal Tax)
$434.62
Gesamte FICA-Abgaben (Rente + Medicare)
$274.22
Bundesstaatssteuer (State Tax)
$145.86
Gesamte Vorsteuerabzüge
$251.92
Gesamte Nachsteuerabzüge
$0.00
Bruttogehalt pro Abrechnung100%
Nettogehalt pro Abrechnung$2,547.22
Jahres-Nettogehalt$66,227.74
Effektiver Gesamtsteuersatz23.4%
Grenzsteuersatz (Marginal Tax Rate)39.0%
Gesamte Steuern & Abgaben$22,222.26
Nettoquote (Take-Home-Ratio)69.7%
Rechtlicher Hinweis & BerechnungsgrundlageHinweis: Modellierte Richtwerte auf Basis geltender Steuertabellen, Standardfreibeträge und FICA-Beitragsbemessungsgrenzen. Die tatsächliche Abrechnung variiert je nach W-4-Einstufung, Bundesstaat und betrieblichen Zusatzleistungen. Keine Steuerberatung.
Technische Referenz & Architektur-Leitfaden

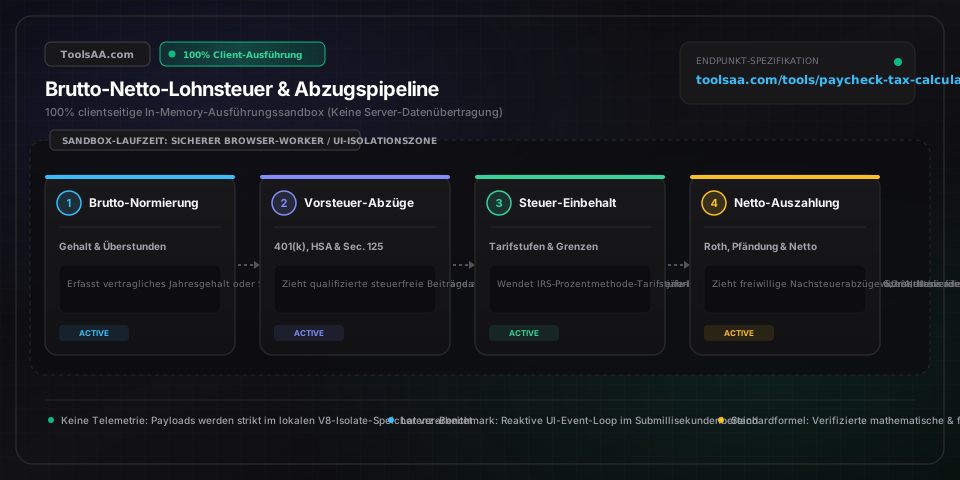
Brutto-Netto-Rechner & Lohnsteuer — Referenzhandbuch

Berechnen Sie Ihr Nettoeinkommen nach Abzug von Lohnsteuer, Sozialabgaben (FICA) und Altersvorsorge. Kostenloser Gehalts- und Steuerrechner mit Brutto-Netto- und W-4-Analyse.

Brutto-Netto-Rechner & Lohnsteuer — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Bruttolohn (Bruttoentgelt)Währungsbetrag (€/$ pro Abrechnungszeitraum oder Jahr)

Die gesamte vertragliche Vergütung vor Einbehalt gesetzlicher Steuern, Sozialversicherungsbeiträge oder freiwilliger Vorsorgeabzüge. Bei Festgehalt entspricht dies dem Jahresgehalt geteilt durch die Zahl der Abrechnungsperioden; bei Stundenlohn den regulären Arbeitsstunden multipliziert mit dem Basissatz zuzüglich Überstundenzuschlägen.

Standard: 75.000,00 € jährlich (2.884,62 € zweiwöchentlich)
Bundes-Lohnsteuer (Federal Income Tax)Progressiver Staffeltarif (% / Stufenbetrag)

Die gesetzliche Bundeseinkommensteuer, die der Arbeitgeber gemäß US-Steuerrecht (IRC Section 3402) einbehält. Die Höhe richtet sich nach den Angaben im Formular W-4, dem Grundfreibetrag des Veranlagungsstatus sowie den sieben progressiven US-Einkommensteuertarifen (10 % bis 37 %).

Standard: Berechnet nach IRS-Prozentmethode (2024/2025)
Rentenversicherungsabgabe (Social Security / OASDI)Gesetzliche FICA-Lohnabgabe (6,20 % mit Beitragsbemessungsgrenze)

Beitrag zur gesetzlichen Alters-, Hinterbliebenen- und Erwerbsminderungsversicherung im US-FICA-System mit festem Arbeitnehmeranteil von 6,20 % (paritätisch 6,20 % durch den Arbeitgeber). Der Abzug stoppt, sobald das kumulierte Jahresbrutto die Beitragsbemessungsgrenze (168.600 $ in 2024; 176.100 $ in 2025) erreicht.

Standard: 6,20 % des FICA-steuerpflichtigen Entgelts (max. 10.453,20 $)
Krankenversicherungsabgabe (Medicare & Zusatzabgabe)Deckelungsfreie gesetzliche Pflichtabgabe (1,45 % + 0,90 % Zuschlag)

Pflichtbeitrag zur staatlichen Krankenversicherung (Hospital Insurance) in Höhe von 1,45 % auf das gesamte Arbeitsentgelt ohne Obergrenze. Gemäß Affordable Care Act wird für Besserverdienende oberhalb der Schwellenwerte (200.000 $ für Alleinstehende, 250.000 $ bei Zusammenveranlagung) eine Zusatzsteuer von 0,90 % erhoben (Gesamtbeitrag 2,35 %).

Standard: 1,45 % auf Gesamtlohn (+0,90 % über Schwellenwert)
Bundesstaaten-Einkommensteuer (State Income Tax)Regionale Lohnsteuer (0,00 % bis 13,30 %)

Auf Ebene der jeweiligen US-Bundesstaaten einbehaltene Einkommensteuer. Neun US-Bundesstaaten erheben keinerlei Steuer auf Lohneinkünfte (AK, FL, NV, NH, SD, TN, TX, WA, WY). Andere Bundesstaaten nutzen pauschale Steuersätze (z. B. PA 3,07 %, IL 4,95 %) oder progressive Stufentarife (z. B. CA 1,0 % bis 13,3 %, NY 4,0 % bis 10,9 %).

Standard: Bundesstaatenabhängig (z. B. Kalifornien progressiv / Texas 0,00 %)
Steuerfreie Vorsorgeabzüge (401k / 403b / HSA)Steuerbegünstigte Entgeltumwandlung (€/$ oder %)

Freiwillige Beiträge zu qualifizierten Altersvorsorgeplänen (Traditional 401(k), 403(b), 457) oder steuerbegünstigten Gesundheitskonten (HSA, FSA), die vor Abzug von Bundes- und Landessteuern vom Bruttoentgelt einbehalten werden. Dies mindert das zu versteuernde Einkommen und senkt die effektive Steuerlast.

Standard: 5,00 % des Bruttoentgelts (IRS-Höchstgrenze 23.000 $ in 2024)
Nettolohn (Net Take-Home Pay)Verfügbares Netto-Auszahlungsentgelt (€/$ pro Periode)

Der finale Liquiditätsbetrag, der nach Abzug aller gesetzlichen Steuern (Bund, Bundesstaat, Kommune), Sozialabgaben (FICA) sowie freiwilligen Vorsteuer- und Nachsteuerabzügen auf das Bankkonto ausgezahlt wird: Nettogehalt = Bruttolohn - Gesamtsteuern - Gesamtabzüge.

Standard: Berechnetes Ergebnis (üblicherweise 68 % bis 78 % des Bruttolohns)
Effektiver Steuersatz vs. GrenzsteuersatzSteuerquotienten-Vergleichsprozentsatz (%)

Der Grenzsteuersatz beziffert die prozentuale Steuerbelastung, die auf den allerletzten verdienten Euro/Dollar innerhalb der höchsten erreichten Progressionsstufe anfällt. Der effektive Steuersatz spiegelt den tatsächlichen prozentualen Durchschnitt aller gezahlten Steuern wider: Effektiver Steuersatz (%) = (Gesamtsteuerlast / Bruttoeinkommen) * 100.

Standard: Effektiv ca. 12 % bis 24 % vs. Grenzsteuersatz 22 % bis 35 %
Profi-Tipps & Best Practices

Der Steuerspareffekt der Altersvorsorge: Warum 100 $ Sparen nur 76 $ Nettolohn kostet

Beiträge zu einem Traditional 401(k), 403(b) oder Health Savings Account (HSA) werden vor Berechnung der Bundes- und Landessteuern direkt vom Bruttogehalt abgezogen. Dadurch mindert jeder eingezahlte Dollar das zu versteuernde Einkommen im höchsten persönlichen Grenzsteuersatz. Bei einem Grenzsteuersatz von 22 % auf Bundesebene und 5 % auf Bundesstaatenebene verringert ein Sparbeitrag von 100 $ die Nettoauszahlung auf dem Gehaltskonto lediglich um rund 73 $ bis 78 $, während gleichzeitig das volle Anlagevermögen von 100 $ zinseszinswirksam aufgebaut wird.

Die Beitragsbemessungsgrenze: Warum das Nettogehalt von Besserverdienenden zum Jahresende steigt

Der FICA-Sozialversicherungsbeitrag (6,20 %) wird nur bis zur gesetzlichen Beitragsbemessungsgrenze (168.600 $ für 2024; prognostiziert 176.100 $ für 2025) fällig. Sobald das kumulierte Jahreseinkommen diese Schwelle überschreitet (bei Führungskräften und Fachspezialisten häufig im September oder Oktober), entfällt der 6,20-prozentige Abzug für den Rest des Kalenderjahres vollständig. Dies führt für die verbleibenden Auszahlungsperioden zu einer automatischen Erhöhung des ausgezahlten Nettolohns um exakt 6,20 %.

Die Doppelverdiener-Falle im Formular W-4: Vermeidung von Steuernachzahlungen bei Verheirateten

Wenn beide Ehepartner berufstätig sind oder mehrere Beschäftigungsverhältnisse bestehen, führt das bloße Ankreuzen von 'Married Filing Jointly' ohne Ausfüllen von Schritt 2 ('Multiple Jobs') dazu, dass jeder Arbeitgeber den vollen Grundfreibetrag für Verheiratete (29.200 $) und die niedrigeren Steuerstufen separat ansetzt. Die Folge ist ein gravierender steuerlicher Untereinbehalt während des Jahres und eine unerwartet hohe Steuernachforderung im April. Setzen Sie das Häkchen in Schritt 2(c) auf den Formularen beider Partner oder tragen Sie in Schritt 4(c) einen zusätzlichen Steuerabzug pro Auszahlungsintervall ein.

Zweiwöchentlich vs. Halbmonatlich: Das Budget-Plus der drei Gehaltsschecks im Monat

Ein zweiwöchentlicher Auszahlungsrhythmus (bi-weekly) umfasst 26 Gehaltsabrechnungen pro Jahr, während ein halbmonatlicher Rhythmus (semi-monthly) exakt 24 Abrechnungen ergibt (üblicherweise zum 1. und 15. des Monats). Bei zweiwöchentlicher Auszahlung erhalten Beschäftigte in genau zwei Monaten des Kalenderjahres jeweils drei statt zwei Gehaltsüberweisungen. Wer sein monatliches Haushaltsbudget konsequent auf zwei Gehälter ausrichtet, kann diese beiden zusätzlichen 'magischen' Gehaltseingänge zu 100 % für Sonderausgaben, Notgroschen oder gezielten Vermögensaufbau nutzen.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Erste Gehaltsabrechnung im neuen Job fällt spürbar niedriger aus als im Gehaltsrechner kalkuliert

Überprüfen Sie den genauen Abrechnungszeitraum auf Ihrem Entgeltnachweis (Paystub). Bei einem Arbeitsbeginn mitten im Monat oder Abrechnungszyklus erfolgt die Auszahlung anteilig (Proration) für die tatsächlich geleisteten Arbeitstage. Zudem werden einmalige Anmeldegebühren oder Beiträge für betriebliche Zusatzversicherungen oft geballt im ersten Monat einbehalten. Prüfen Sie die Bruttolohnzeile, um das vereinbarte Grundgehalt abzugleichen, und vergleichen Sie die abgerechneten Arbeitsstunden mit Ihren tatsächlichen Einsatztagen.

⚠️Nettogehalt sinkt im Januar trotz Gehaltserhöhung oder Beförderung

Zum Jahreswechsel greifen mehrere regulative Anpassungen: (1) Der 6,20-prozentige Rentenversicherungsabzug (Social Security) setzt wieder ein, falls Sie im Vorjahr die Beitragsbemessungsgrenze überschritten hatten; (2) Beiträge für betriebliche Kranken-, Zahn- und Zusatzversicherungen steigen zum neuen Versicherungsjahr häufig an; (3) Automatische Erhöhungsklauseln (Auto-Escalation) für den 401(k)-Sparplan haben den Sparanteil heraufgesetzt; (4) Gesetzliche Tarifanpassungen und Inflationsausgleiche des IRS an Grundfreibeträgen verändern die Steuereinbehaltungsformeln.

⚠️Arbeitgeber behält falsche oder gar keine Bundesstaaten-Lohnsteuer nach Umzug oder Remote-Arbeit ein

Der Steuereinbehalt auf Bundesstaatenebene richtet sich nach dem physischen Arbeitsort (Nexus) und bestehenden Doppelbesteuerungs- bzw. Pendlerabkommen (Reciprocity Agreements). Hat die Lohnbuchhaltung Ihre neue Wohn- oder Tätigkeitsstätte noch nicht erfasst, werden Steuern an den falschen Bundesstaat abgeführt. Reichen Sie umgehend die aktualisierte Quellensteuer-Erklärung des Bundesstaates (z. B. DE 4 in Kalifornien, IT-2104 in New York) bei Ihrer Personalabteilung ein, um den korrekten Steuereinbehalt sicherzustellen.

⚠️Sonderzahlung oder Bonus unterliegt deutlich höherem Steuerabzug als das reguläre Gehalt

Für sonstige Bezüge und Sonderzahlungen (Boni, Provisionen, Aktienabfindungen) schreibt der IRS entweder eine pauschale Quellensteuer von 22 % (bzw. 37 % bei Beträgen über 1 Million Dollar) oder die sogenannte Aggregationsmethode vor. Nutzt der Arbeitgeber die Aggregationsmethode, kalkuliert die Abrechnungssoftware die Einbehalte so, als erhielten Sie diesen Spitzenbetrag in jeder Periode des Jahres, was zu einem Einbehalt in den Steuersätzen von 32 % oder 35 % führt. Zu viel einbehaltene Steuerbeträge werden mit der jährlichen Steuererklärung (Form 1040) erstattet.

Häufig gestellte Fragen (FAQ)

Wie berechne ich das Nettoeinkommen aus dem Brutto-Jahresgehalt?▼

Zur Berechnung des Nettoeinkommens dividieren Sie zunächst das Brutto-Jahresgehalt durch die Anzahl der jährlichen Auszahlungsperioden (z. B. 26 bei zweiwöchentlicher Auszahlung). Ziehen Sie steuerfreie Vorsorgeaufwendungen ab (Traditional 401(k), Krankenversicherungsprämien, HSA). Vom verbleibenden steuerpflichtigen Bruttoentgelt werden die Bundes-Lohnsteuer (nach den IRS-Prozenttabellen), die gesetzlichen FICA-Abgaben (6,2 % Social Security bis zur Beitragsgrenze plus 1,45 % Medicare) sowie Landes- und Kommunalsteuern einbehalten. Nach Abzug eventueller Nachsteuerabzüge (z. B. Roth 401(k) oder Pfändungen) erhalten Sie den tatsächlichen Netto-Auszahlungsbetrag.

Worin liegt der Unterschied zwischen Grenzsteuersatz und effektivem Steuersatz auf der Gehaltsabrechnung?▼

Der Grenzsteuersatz ist der Steuersatz der höchsten Progressionsstufe, die auf Ihren zuletzt verdienten Dollar bzw. Euro angewendet wird (z. B. 22 % oder 24 %). Der effektive Steuersatz (Durchschnittssteuersatz) beziffert hingegen den tatsächlichen prozentualen Anteil Ihrer gesamten Einkünfte, der an das Finanzamt abgeführt wird: Gesamte gezahlte Steuern dividiert durch Bruttoeinkommen. Da progressive Steuersysteme niedrigere Einkommensbestandteile stufenweise mit 0 % (Grundfreibetrag), 10 % und 12 % besteuern, liegt der effektive Steuersatz stets spürbar unter dem Spitzen-Grenzsteuersatz.

Wie wirkt sich die Einzahlung in einen 401(k) oder ein HSA auf das Nettogehalt aus?▼

Beiträge zu einem Traditional 401(k), 403(b) oder einem Gesundheitssparkonto (HSA) erfolgen aus dem Bruttoentgelt (Pre-Tax). Sie senken das steuerpflichtige Bruttoeinkommen, bevor Bundes- und Landessteuern berechnet werden. Liegt Ihr kombinierter Grenzsteuersatz bei 27 %, spart eine Einzahlung von 100 $ genau 27 $ an Steuern – Ihr Nettogehalt sinkt somit nur um 73 $. Werden HSA-Beiträge über betriebliche Entgeltumwandlungssysteme (Section 125 Cafeteria Plans) abgeführt, entfällt darauf zusätzlich die FICA-Sozialabgabe von 7,65 %, was die Steuerersparnis weiter steigert.

Warum ist die Rentenversicherung (Social Security) gedeckelt, die Krankenversicherung (Medicare) jedoch ungedeckelt?▼

Im US-Sozialversicherungssystem (FICA) sind spätere Rentenauszahlungen gesetzlich nach oben begrenzt; deshalb wird auch der finanzierende Beitrag nur bis zu einer jährlichen Beitragsbemessungsgrenze (168.600 $ für 2024; 176.100 $ für 2025) erhoben. Jeder darüber hinausgehende Dollar ist von der Social-Security-Abgabe befreit. Die Medicare-Krankenversicherung garantiert hingegen eine allgemeine Basisabsicherung ohne Höchstleistungsbegrenzung; daher wird die 1,45-prozentige Pflichtabgabe ungedeckelt auf das gesamte Arbeitsentgelt erhoben, ergänzt um eine zusätzliche Abgabe von 0,90 % für Spitzenverdiener ab 200.000 $ Einkommen.

Wie unterscheiden sich zweiwöchentliche, halbmonatliche und monatliche Auszahlungsintervalle beim Nettogehalt?▼

Das aufs Jahr hochgerechnete Gesamtnettoeinkommen ist bei gleichem Bruttogehalt über alle Auszahlungsintervalle hinweg nahezu identisch, die Liquiditätsverteilung und Einzelbeträge unterscheiden sich jedoch erheblich. Eine zweiwöchentliche Auszahlung erfolgt alle 14 Tage (26 Auszahlungen pro Jahr, davon zwei Monate mit drei Zahlungen). Eine halbmonatliche Auszahlung erfolgt zweimal pro Monat (24 Auszahlungen, meist am 1. und 15.), wodurch jede Überweisung rund 8,3 % höher ausfällt als beim 14-tägigen Rhythmus. Die monatliche Auszahlung umfasst 12 Überweisungen und erfordert eine vorausschauende Budgetdisziplin für wiederkehrende Fixkosten.

Wie beeinflusst das IRS-Formular W-4 die Höhe des Lohnsteuerabzugs?▼

Hinweis: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine verbindliche Steuer- oder Rechtsberatung dar. Bitte konsultieren Sie bei steuerlichen Einzelfragen einen qualifizierten Steuerberater oder Lohnsteuerhilfeverein. Das Formular W-4 steuert die automatisierte Lohnsteuerberechnung Ihres Arbeitgebers. Schritt 1 legt den Veranlagungsstatus und den Grundfreibetrag fest. Schritt 2 tariert Mehrfachbeschäftigungen oder ein zweites Einkommen des Partners aus, um Steuernachzahlungen zu verhindern. Schritt 3 berücksichtigt Kinderfreibeträge (Child Tax Credit von 2.000 $ pro Kind unter 17 Jahren) und senkt den Steuerabzug direkt. Schritt 4 ermöglicht es, Zusatzeinkünfte zu deklarieren, höhere Abzugsbeträge geltend zu machen oder einen zusätzlichen Steuerabzug pro Gehaltsperiode festzulegen, um Nachforderungen bei der Steuererklärung zu vermeiden.

Verwandte Tools & Hilfsprogramme

Alle Tools →