Mietrendite- & ROI-Rechner

Mietrendite-Rechner & Immobilien-ROI

Kostenloser Mietrendite-Rechner zur Analyse von Cashflow, Cap Rate, Eigenkapitalrendite (CoC) und IRR. Prognostizieren Sie Wertsteigerung und Mietrenditen über 30 Jahre.

Muster-Szenarien
Objektankauf & Anschaffungskosten

IRS MACRS 27.5-yr straight-line residential depreciation, 1031 Exchange deferral, standard 1.25 DSCR qualification.

$320,000
$
$64,000
%
%
Gesamter anfänglicher Eigenkapitaleinsatz$76,500
Mieterträge & Einnahmestruktur
$29,400/ Jahr
$
$
-$1,470/ Jahr
%
%
Effektive Bruttoeinnahmen (EGI)$27,930/ Jahr
Bewirtschaftungskosten (OpEx)
Gesamte jährliche Betriebskosten (OpEx)(Betriebskostenquote (OER): 36.93%)
$10,314/ Jahr
Haltedauer & Vermögenshorizont
Jahre
%
%
Netto-Mietrendite (Cap Rate)Moderat
5.50%
Netto-Anfangsrendite (Cap Rate) = Jährlicher NOI / Kaufpreis × 100
Eigenkapitalrendite (Cash-on-Cash)Gehebelt
-3.02%
Eigenkapitalrendite (CoC) = Jährlicher Cashflow vor Steuern / Tatsächlicher Eigenkapitaleinsatz × 100
Monatlicher Cashflow-$2,309/ Jahr
-$192
Monatlicher Netto-Cashflow vor Steuern nach Abzug sämtlicher Betriebs- und Finanzierungskosten
Jährlicher NOI (Nettobetriebseinkommen)$1,468/ Monat
$17,616
Nettobetriebseinkommen (NOI) = Effektive Bruttoeinnahmen minus laufende Bewirtschaftungskosten (ohne Kreditrate)
DSCR (Schuldendienstdeckung)1.25x Min.
0.88x
Schuldendienstdeckungsgrad (DSCR) = NOI / Jährlicher Kapitaldienst (Zins + Tilgung)
10Projekt-IRR über die Laufzeit2.67x Eigenkapital-Multiplikator
9.92%
Interner Zinsfuß (IRR) inklusive laufender Mieterträge, Darlehenstilgung und Veräußerungserlös

Investment-Prüfmatrix & Faustregeln

1-%-Mietfaktor-Regel
0.75%

Erreicht nicht die 1-%-Regel – Detaillierte Cashflow-Prüfung ratsam

50-%-Bewirtschaftungsregel36.93% Betriebskostenquote (OER)
$10,314/ Jahr

Bewirtschaftungskosten liegen unter der 50-%-Benchmark

DSCR-Deckungsgrad (Bankfähigkeit)
0.88x

DSCR unter Mindestgrenze (< 1,25x) – Erhöhtes Kreditausfallrisiko

Break-Even-Auslastung
102.85%

Break-Even-Kostendeckung erreicht bei {percent}% Auslastung

Finanzierungs- und Hebelvergleich

Aktuelles BasisszenarioAusgewogen
Monatliche Darlehensrate (Annuität)$1,660/ Monat
Monatlicher Cashflow-$192/ Monat
Eigenkapitalrendite (Cash-on-Cash)-3.02%
IRR über Haltedauer9.92%
15 Jahre Laufzeit (Schnellere Tilgung)Eigenkapital
Monatliche Darlehensrate (Annuität)$2,195/ Monat
Monatlicher Cashflow-$727/ Monat
Eigenkapitalrendite (Cash-on-Cash)-11.40%
IRR über Haltedauer10.72%
100 % Eigenkapital (Ungehebelt)Maximale Sicherheit
Monatliche Darlehensrate (Annuität)$0/ Monat
Monatlicher Cashflow$1,468/ Monat
Eigenkapitalrendite (Cash-on-Cash)5.30%
IRR über Haltedauer8.73%
10Vorschau kumulierter Vermögenszuwachs+$154,626 Gesamter Netto-Vermögensgewinn
Nicht realisierte Wertsteigerung$131,392
Kumulierte Darlehenstilgung$37,629
Kumulierter Cashflow-$1,895
Steuerlicher AfA-Vorteil (Abschreibung)$93,091
Dieser Rechner dient ausschließlich Modellierungs- und Informationszwecken und ersetzt keine Anlage-, Rechts- oder Steuerberatung.
Primäre Kennzahl$76,500
Effizienz & Auslastung$17,616/ Jahr
Netto-Gesamtertrag$233,021
Technische Referenz & Architektur-Leitfaden

Mietrendite & Immobilien-ROI Rechner — Referenzhandbuch

Kostenloser Immobilien-ROI- und Mietrendite-Rechner zur Analyse von Cashflow, Nettoanfangsrendite (Cap Rate), Eigenkapitalrendite (Cash-on-Cash Return) und internem Zinsfuß (IRR). Simulieren Sie 30-Jahres-Wertsteigerungen und Renditen.

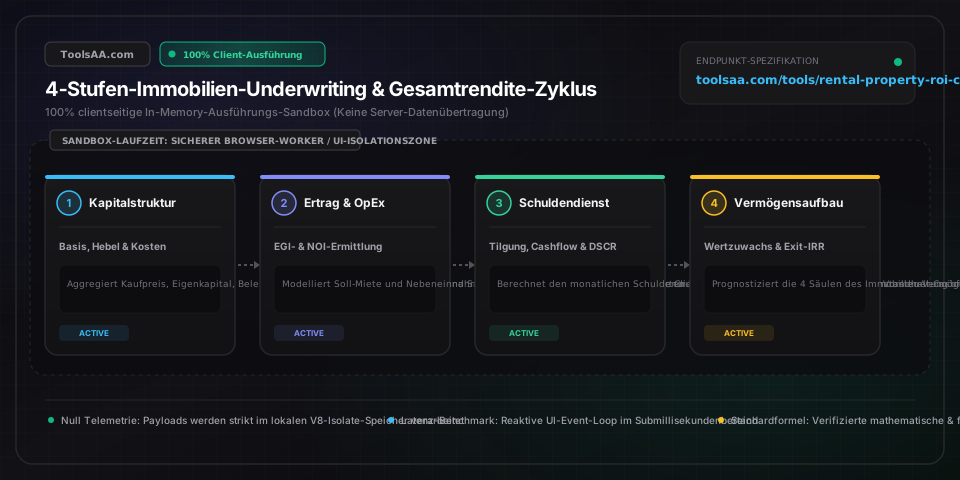
Mietrendite & Immobilien-ROI Rechner — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Kaufpreis & investiertes GesamtkapitalKapitalaufwand (€)

Der notariell beurkundete Kaufpreis zuzüglich sämtlicher Erwerbsnebenkosten (Grunderwerbsteuer, Notar- und Grundbuchkosten, Maklerprovision), anfänglicher Finanzierungskosten, Renovierungsaufwendungen vor Erstvermietung und anfänglicher Liquiditätsrücklagen. Bildet den Gesamteigenkapital-Nenner zur Ermittlung von Eigenkapitalrendite (Cash-on-Cash Return) und Equity Multiple.

Standard: 320.000 €
Beleihungsauslauf (LTV) & EigenkapitalquoteKapitalstrukturquote (%)

Das Verhältnis des Fremdkapitals (Hypothekendarlehen) zum ermittelten Beleihungswert bzw. Gesamtkaufpreis der Immobilie. Klassische Wohnimmobilien-Finanzierungen für Kapitalanleger erfordern üblicherweise 20 % bis 25 % Eigenkapital (75 % bis 80 % Beleihungsauslauf bzw. LTV). Ein höherer Fremdkapitalhebel (Leverage-Effekt) steigert die Eigenkapitalrendite in Aufschwungphasen, erhöht jedoch das Zinsänderungs- und Kapitaldienstrisiko sowie den Druck zur Vollvermietung.

Standard: 20,0 %
Brutto-Sollmiete (Jahresrohertrag) & NebeneinnahmenBruttobetriebsertrag (€)

Das vertragliche Soll-Mietpotenzial bei 100 % Vollvermietung zu marktüblichen Mietkonditionen, ergänzt um zusätzliche Erlösquellen wie Stellplatz- oder Garagenmieten, Lagerräume oder sonstige Nebeneinnahmen. Bildet den unbereinigten Ausgangsertrag (Brutto-Rohertrag) vor Abzug von Leerstand und Mietausfällen.

Standard: 2.400 € / Monat
Mietausfallwagnis & LeerstandsquoteErtragsminderung (%)

Der kalkulatorische Prozentsatz der jährlichen Bruttomiete, der durch temporären Leerstand zwischen Mieterwechseln, Fluktuation oder uneinbringliche Mietrückstände verloren geht. Professionelle institutionelle Bewertungsmodelle veranschlagen für stabilisierte Wohnimmobilien je nach Standortqualität, Mietnachfrage und wirtschaftlicher Dynamik zwischen 4,0 % und 8,0 % Mietausfallwagnis.

Standard: 5,0 %
Netto-Betriebseinkommen (NOI / Reinertrag)Ungehebelte Ertragskennzahl (€)

Der operative Reinertrag der Immobilie vor Finanzierungskosten. Er berechnet sich aus dem bereinigten Bruttoertrag abzüglich aller nicht umlagefähigen Bewirtschaftungskosten (Grundsteuer bei Leerstand, Gebäudeversicherung, Hausverwaltung, Instandhaltungsrücklage / CapEx-Rücklagen, WEG-Verwaltergebühren). Das NOI ist strikt ungehebelt (unlevered) und enthält weder Zins- und Tilgungsdienst noch Ertragsteuern oder buchhalterische Abschreibungen (AfA).

Standard: 18.520 € / Jahr
Nettoanfangsrendite (Cap Rate)Ungehebelte Renditekennzahl (%)

Das Verhältnis des jährlichen operativen Reinertrags (NOI) zum Gesamterwerbspreis der Immobilie [Cap Rate = (Jahres-NOI / Kaufpreis) * 100]. Liefert ein finanzierungsunabhängiges Maß für die Ertragskraft des Objekts. Core-Immobilien in Top-Metropolen (A-Städte) weisen typischerweise Nettoanfangsrenditen von 3,5 % bis 5,0 % auf, während renditestärkere B- und C-Standorte bei 5,5 % bis 8,5 %+ gehandelt werden.

Standard: 5,79 %
Eigenkapitalrendite (Cash-on-Cash Return)Gehebelte Barrendite (%)

Der jährliche Vorsteuer-Cashflow des Investors im prozentualen Verhältnis zum tatsächlich bar eingesetzten Eigenkapital [Cash-on-Cash Return = (Jährlicher Netto-Cashflow vor Steuern / Gesamtes Eigenkapital) * 100]. Dient Kapitalanlegern als primäre Benchmark, um Immobilienausschüttungen direkt mit Dividendenrenditen, Aktien-ETFs oder Anleiherenditen zu vergleichen.

Standard: 8,12 %
Kapitaldienstdeckungsgrad (DSCR)Solvenz- und Bonitätskennzahl

Das Verhältnis des jährlichen Netto-Betriebseinkommens (NOI) zum gesamten jährlichen Kapitaldienst (Zins und Tilgung) [DSCR = Jahres-NOI / Jährlicher Kapitaldienst]. Banken und Finanzierungsinstitute fordern in der Regel einen Mindest-DSCR von 1,20x bis 1,25x, um einen ausreichenden Liquiditätspuffer gegen Leerstände und Zinsschocks ohne Ausfallrisiko sicherzustellen.

Standard: 1,28x
Interner Zinsfuß (IRR) & Equity MultipleMehrjährige Gesamtrendite (%)

Der annualisierte interne Diskontierungssatz, bei dem der Kapitalwert (Net Present Value, NPV) sämtlicher periodischer Cashflows zuzüglich des Netto-Veräußerungserlöses am Ende der Haltedauer exakt null ergibt. Verknüpft laufende Cashflow-Renditen, den Vermögensaufbau durch Darlehenstilgung und die langfristige Wertsteigerung zu einer ganzheitlichen Lebenszyklus-Renditekennzahl.

Standard: 14,2 % (10-Jahres-IRR)
Gebäude-AfA & steuerliche Abschreibung (§ 7 EStG)Steuerlicher Abzugsbetrag (€)

Nach deutschem Steuerrecht (§ 7 Abs. 4 EStG) können die Anschaffungs- und Herstellungskosten des Gebäudes (ohne Grund- und Bodenanteil) linear als Absetzung für Abnutzung (AfA) mit 2,0 % bis 3,0 % pro Jahr steuerlich geltend gemacht werden (bzw. 27,5 Jahre / 3,636 % nach US-MACRS). Diese zahlungsunwirksame Buchabschreibung mindert das zu versteuernde Einkommen aus Vermietung und Verpachtung erheblich und schützt laufende Cashflows vor dem Finanzamt.

Standard: 9.309 € / Jahr

Profi-Tipps & Best Practices

Instandhaltungsrücklage strikt von laufendem Erhaltungsaufwand trennen

Unerfahrene Kapitalanleger fassen oft alle Instandhaltungskosten in einer pauschalen 5-%-Quote zusammen. Das führt bei kapitalintensiven Sanierungen zu existenzbedrohenden Liquiditätsengpässen. Professionelle Investoren trennen die Bewirtschaftungskosten konsequent in zwei Töpfe: 4 % bis 6 % der Bruttomiete für laufende Bagatellreparaturen (Sanitär, Schlösser, Malerarbeiten) sowie eine separate Instandhaltungsrücklage bzw. CapEx-Rücklage von 5 % bis 8 % ausschließlich für langfristige Großinvestitionen – wie Dacherneuerung (10.000 € bis 25.000 € alle 25–30 Jahre), Heizungsanlage bzw. Wärmepumpe (8.000 € bis 20.000 € alle 15–20 Jahre) und Fenster/Fassade.

Nettoanfangsrenditen (Cap Rates) niemals über Standortkategorien hinweg vergleichen

Eine rechnerisch hohe Cap Rate von 9 % bis 10 % in einer strukturschwachen Region ist selten wirtschaftlich überlegen gegenüber einer Rendite von 4,5 % in einer wachstumsstarken A- oder B-Metropole. Die Nettoanfangsrendite ist ein rein ungehebelter Bewertungsfaktor, der Zinskonditionen, lokale Wertsteigerungsdynamiken und den Substanzwerterhalt ignoriert. Hochprozentige Renditeobjekte in C- oder D-Lagen kompensieren Investoren meist für veraltete Bausubstanz, hohes Mietausfallrisiko und stagnierende Mietpreise, während Core-Immobilien mit niedrigeren Cap Rates ihren Gesamtertrag über kontinuierliche Mietanpassungen und nachhaltigen Kapitalzuwachs erwirtschaften.

10-jährige Spekulationsfrist (§ 23 EStG) und Reinvestitionsregeln vor Veräußerung strategisch planen

Während die laufende Gebäude-AfA während der Vermietung als wertvolles Steuerschild fungiert, löst ein vorzeitiger Verkauf steuerliche Konsequenzen aus: Im deutschen Steuerrecht (§ 23 EStG) sind Veräußerungsgewinne privater Immobilien nach einer Haltedauer von 10 Jahren komplett steuerfrei. Bei einem Verkauf innerhalb der 10-Jahres-Frist fällt jedoch Einkommensteuer zum persönlichen Grenzsteuersatz an, wobei die geltend gemachte AfA den steuerlichen Gewinn erhöht (bzw. US-Depreciation-Recapture nach IRC Section 1250). Wer steueroptimiert Vermögen aufbauen will, hält die 10-Jahres-Frist strikt ein oder nutzt gewerbliche Reinvestitionsrücklagen (§ 6b EStG bzw. US-1031-Exchange).

Kaufpreisaufteilung von Boden- und Gebäudeanteil zur Maximierung der AfA optimieren

Grund und Boden unterliegt keiner steuerlichen Abnutzung – nur der Gebäudekörper kann über die AfA abgeschrieben werden. Finanzämter greifen bei der Kaufpreisaufteilung gern auf pauschale Berechnungshilfen des Bundesfinanzministeriums zurück, die den nicht abschreibbaren Bodenwert oft zu hoch ansetzen. Eine sachgerechte vertragliche Kaufpreisaufteilung im Notarvertrag oder ein fundiertes Verkehrswertgutachten sichern Ihnen einen höheren Gebäudeanteil (z. B. 80 % bis 85 % statt 60 %). Dies maximiert Ihr jährliches Abschreibungsvolumen und senkt Ihre Steuerlast um tausende Euro.

Gehebelte Immobilienrendite gegen die Opportunitätskosten passiver Indexfonds benchmarken

Eine Mietimmobilie mit 7 % bis 8 % Eigenkapitalrendite (Cash-on-Cash) erfordert unternehmerisches Engagement: Mieterauswahl, Mietvertragsgestaltung, Handwerkerkoordination und regulatorische Pflichten (z. B. Gebäudeenergiegesetz). Setzen Sie daher eine realistische Mindestrendite (Hurdle Rate) an: Da passive weltweite Aktien-ETFs (wie MSCI World oder S&P 500) historisch nominal rund 8 % bis 9 % Jahresrendite bei voller Liquidität und null Verwaltungsaufwand erzielen, sollte eine kreditfinanzierte Immobilieninvestition inklusive Tilgungsgewinn, Steuervorteilen und Wertsteigerung einen Gesamt-IRR von 11 % bis 14 %+ erreichen, um Illiquidität und Verwaltungsaufwand zu rechtfertigen.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Grundsteuer-Neubewertung oder Hebesatzanpassung führt zu unerwarteter Cashflow-Lücke

Viele Verkäufer legen veraltete historische Grundsteuerbescheide vor, die auf überholten Einheitswerten basieren. Durch die Grundsteuerreform und städtische Hebesatzerhöhungen kann sich die Grundsteuer drastisch verteuern. Zwar ist die Grundsteuer im vermieteten Zustand als Betriebskosten auf den Mieter umlagefähig, bei Leerständen oder pauschalen Warmmietverträgen schmälert sie jedoch unmittelbar den Cashflow. Kalkulieren Sie daher stets mit aktuellen kommunalen Hebesätzen und prüfen Sie im Mietvertrag, ob alle Betriebskosten nach BetrKV wirksam umgelegt werden können.

⚠️Überhöhte Eigenkapitalrendite durch Vernachlässigung von Kaufnebenkosten und Startsanierung

Kalkulationen, die den Cashflow lediglich durch die reine Eigenkapital-Anzahlung auf den Kaufpreis teilen, weisen eine trügerisch überhöhte Rendite aus. Zum real gebundenen Eigenkapital zählen zwingend alle Erwerbsnebenkosten (Grunderwerbsteuer von 3,5 % bis 6,5 %, Notar- und Grundbuchgebühren ca. 1,5 % bis 2,0 %, Maklercourtage bis 3,57 %), anfängliche Herrichtungs- und Renovierungskosten sowie eine Liquiditätsreserve für mindestens drei Monatsraten. Setzen Sie als Nenner stets die Formel an: Tatsächliches Eigenkapital = Eigenkapitalanteil Kaufpreis + Kaufnebenkosten + Sanierungskosten + Liquiditätspuffer.

⚠️Hohe Nominalrendite kaschiert erhebliche Kosten durch Mieterfluktuation und Räumungsverfahren

Ein Renditeversprechen von 9,5 % bei angenommener Vollvermietung blendet reale Mieterwechselkosten oft völlig aus. Jeder Mieterwechsel kostet erfahrungsgemäß 1,5 bis 2,5 Monatsmieten: mindestens ein Monat temporärer Leerstand für Renovierung, eventuelle Makler- oder Vermarktungskosten, Schönheitsreparaturen und Schlüsselübergaben. Berücksichtigen Sie in Ihrer Wirtschaftlichkeitsrechnung immer einen kalkulatorischen Leerstands- und Fluktuationsabschlag von mindestens 5 % bis 8,3 % (entspricht ca. einem Monatsmietausfall pro Jahr), um böse Überraschungen zu vermeiden.

⚠️Zinsbindungsablauf oder Zinsanstieg bei Anschlussfinanzierung gefährdet die Solvenz (DSCR)

Läuft eine 5- oder 10-jährige Zinsbindung in einer Hochzinsphase aus, kann der Kapitaldienst für Zins und Tilgung sprunghaft um 30 % bis 50 % steigen. Das vernichtet den monatlichen Cashflow und führt zur Verletzung von Kreditauflagen (Debt Covenants). Schützen Sie sich durch gezielte Stresstests: Prüfen Sie vorab, ob die Mieteinnahmen auch bei einem Zinsanstieg um 200 bis 300 Basispunkte (2 % bis 3 %) noch einen gesunden DSCR von mindestens 1,15x gewährleisten, oder sichern Sie sich langfristige Zinsbindungen (15 bis 20 Jahre bzw. Forward-Darlehen).

Häufig gestellte Fragen (FAQ)

Wie berechnet man den Immobilien-ROI und die Eigenkapitalrendite (Cash-on-Cash Return)?▼

Zur Berechnung der Cash-on-Cash-Eigenkapitalrendite teilen Sie den jährlichen Vorsteuer-Cashflow durch Ihr tatsächlich investiertes Eigenkapital: [Cash-on-Cash Return % = (Jährlicher Netto-Cashflow / Gesamtes Eigenkapital) * 100]. Beispiel: Sie erwerben eine Eigentumswohnung für 300.000 € mit 60.000 € Eigenkapital (20 %), zahlen 6.000 € Nebenkosten und investieren 4.000 € in Malerarbeiten. Ihr gesamter Eigenkapitaleinsatz beträgt somit 70.000 €. Erwirtschaftet das Objekt 2.400 € Kaltmiete monatlich (28.800 €/Jahr), fallen 8.800 € nicht umlagefähige Bewirtschaftungskosten (Verwaltung, Instandhaltung, Leerstandsrisiko) an und beträgt der jährliche Kapitaldienst für das Bankdarlehen 14.400 €, verbleibt ein jährlicher Cashflow von 5.600 € (28.800 € - 8.800 € - 14.400 €). Ihre Eigenkapitalrendite beträgt: (5.600 € / 70.000 €) * 100 = 8,0 %.

Was ist eine gute Nettoanfangsrendite (Cap Rate) für eine Mietimmobilie?▼

Was als 'gute' Nettoanfangsrendite (Cap Rate) gilt, hängt stark von Standort und Risikoprofil ab. Institutionelle Benchmarks unterscheiden drei Hauptkategorien: Top-Metropolen (A-Städte wie München, Berlin, Frankfurt, Zürich oder Wien) weisen oft moderate Cap Rates von 3,5 % bis 5,0 % auf, bedingt durch hohe Nachfrage, erstklassige Bonität und enormes Wertsteigerungspotenzial; Sekundäre Wachstumsstandorte (B-Städte wie Leipzig, Nürnberg, Hannover oder Graz) erzielen solide Cap Rates von 5,0 % bis 6,5 % mit ausgewogener Balance aus laufendem Cashflow und Wertzuwachs; Reine Cashflow-Märkte (C- und D-Standorte) bieten Cap Rates von 7,0 % bis 9,5 %+, erfordern jedoch Risikoabschläge für geringeres Wertsteigerungspotenzial, ältere Bausubstanz und höheren Verwaltungsaufwand.

Was ist der Unterschied zwischen Cap Rate (Nettoanfangsrendite) und Cash-on-Cash Return?▼

Der grundlegende Unterschied liegt im Fremdkapitalhebel: Die Cap Rate misst die ungehebelte operative Rentabilität der Immobilie selbst, während der Cash-on-Cash Return die gehebelte Rendite auf Ihr tatsächlich eingesetztes Eigenkapital darstellt. Die Cap Rate errechnet sich aus [Netto-Betriebseinkommen (NOI) / Gesamtkaufpreis] und ignoriert Darlehen, Zinsen und Tilgung vollständig – ideal zum objektiven Vergleich der Ertragskraft verschiedener Immobilien unabhängig von deren Finanzierung. Der Cash-on-Cash Return hingegen basiert auf [Jährlicher Cashflow nach Kapitaldienst / Eingesetztes Eigenkapital] und zeigt, wie viel Prozent Barrendite tatsächlich jährlich auf Ihrem Bankkonto ankommen.

Was bedeuten die 1-%-Regel und die 50-%-Regel bei Immobilieninvestments?▼

Die 1-%-Regel und die 50-%-Regel sind anerkannte Faustformeln zur schnellen Ersteinschätzung von Renditeobjekten. Die 1-%-Regel besagt, dass die monatliche Kaltmiete mindestens 1,0 % des Gesamtkaufpreises betragen sollte, um einen komfortablen positiven Cashflow zu sichern (z. B. 2.500 € Monatsmiete bei einer Immobilie für 250.000 €). Die 50-%-Regel besagt, dass langfristig etwa 50 % der Bruttomieteinnahmen durch nicht umlagefähige Bewirtschaftungskosten (Instandhaltungsrücklagen, Mietausfallwagnis, Verwaltungskosten und Sachaufwand ohne Kreditraten) aufgezehrt werden. Erwirtschaftet ein Objekt beispielsweise 3.000 €/Monat, verbleiben nach der 50-%-Regel rund 1.500 € als Netto-Betriebseinkommen (NOI) für den Kapitaldienst (Zins und Tilgung) und den Netto-Cashflow.

Wie schützt die steuerliche Gebäude-AfA den Cashflow aus Vermietung?▼

Nach dem deutschen Einkommensteuergesetz (§ 7 Abs. 4 EStG sowie internationalen Standards wie US-MACRS) können Immobilieninvestoren den Gebäudewert linear als Absetzung für Abnutzung (AfA) steuerlich geltend machen (je nach Baujahr mit 2,0 % bis 3,0 % pro Jahr). Da Grund und Boden nicht an Wert verliert, wird der Bodenwert (z. B. 20 %) herausgerechnet: Bei einem Kaufpreis von 300.000 € und 60.000 € Bodenanteil beträgt die Bemessungsgrundlage 240.000 €. Bei einer 3-%-AfA ergibt sich ein jährlicher Steuerabzug von 7.200 € (bzw. 8.727 € bei 27,5 Jahren). Erwirtschaftet die Immobilie einen positiven steuerlichen Überschuss von 6.000 €, wird dieser durch die AfA vollständig neutralisiert: Sie vereinnahmen den Cashflow steuerfrei und können verbleibende rechnerische Verluste steuermindernd mit anderen Einkünften verrechnen.

Wie berechnet man den maximalen Kaufpreis für eine garantierte Eigenkapitalrendite von 10 %?▼

Hinweis: Diese Berechnung dient ausschließlich Informations- und Bildungszwecken und stellt keine Anlageberatung oder Kreditzusage dar. Um den maximal zulässigen Angebotspreis (Maximum Allowable Offer, MAO) für eine angestrebte Eigenkapitalrendite von 10 % zu ermitteln, löst man die Cash-on-Cash-Gleichung nach dem Kaufpreis auf: [Ziel-Cashflow = Ziel-CoC * (Eigenkapital + Erwerbsnebenkosten + Sanierung)]. Der Netto-Cashflow entspricht dem bereinigten Rohertrag (EGI) abzüglich Bewirtschaftungskosten (OpEx) und Kapitaldienst (Zins und Tilgung): [EGI - OpEx - Darlehensbetrag * Annuitätsfaktor = Ziel-CoC * (Kaufpreis * Eigenkapitalquote + Nebenkosten + Sanierung)]. Durch Einsetzen von [Darlehensbetrag = Kaufpreis * (1 - Eigenkapitalquote)] und Auflösen nach dem Kaufpreis ergibt sich: [Maximaler Kaufpreis = (EGI - OpEx - Ziel-CoC * (Nebenkosten + Sanierung)) / (Ziel-CoC * Eigenkapitalquote + (1 - Eigenkapitalquote) * Jährlicher Annuitätsfaktor)]. Bei einem reinen Barkauf ohne Darlehen vereinfacht sich die Umkehrformel direkt zu: [Maximaler Kaufpreis = (EGI - OpEx) / Ziel-Cap-Rate].

Verwandte Tools & Hilfsprogramme

Alle Tools →