ROI Alquiler & Cap Rate

Calculadora ROI Inmobiliario & Cap Rate

Calculadora gratuita de rentabilidad inmobiliaria para analizar flujo de caja, Cap Rate, Cash-on-Cash y TIR. Proyecta revalorización a 30 años y rendimientos de alquiler.

Escenarios preconfigurados:
Costes de adquisición y compra

IRS MACRS 27.5-yr straight-line residential depreciation, 1031 Exchange deferral, standard 1.25 DSCR qualification.

$320,000
$
$64,000
%
%
Desembolso inicial de capital total$76,500
Ingresos y rentas por alquiler
$29,400/ año
$
$
-$1,470/ año
%
%
Ingreso Bruto Efectivo (EGI)$27,930/ año
Gastos operativos (OpEx)
Total gastos operativos anuales (OpEx)(Ratio OER: 36.93%)
$10,314/ año
Horizonte temporal y revalorización
año
%
%
Cap RateModerado
5.50%
Cap Rate: Rentabilidad neta anual generada por el inmueble con respecto a su precio de compra, sin deuda (NOI / Precio).
Cash-on-Cash (CoC)Apalancado
-3.02%
Cash-on-Cash (CoC): Rendimiento anual del flujo de caja antes de impuestos sobre el capital efectivo total invertido.
Flujo de caja mensual-$2,309/ año
-$192
Flujo de caja neto mensual disponible tras liquidar todos los gastos operativos y la cuota de la hipoteca.
NOI anual$1,468/ mes
$17,616
NOI (Ingreso Operativo Neto): Ingresos brutos efectivos menos la totalidad de gastos operativos ordinarios.
Ratio DSCR1.25x Mínimo
0.88x
DSCR: Cobertura del servicio de la deuda (NOI / Pagos de hipoteca anuales). Óptimo a partir de 1.25x.
10TIR estimada del proyecto a {years} años2.67x Múltiplo de capital
9.92%
TIR: Tasa Interna de Retorno anualizada considerando flujos de caja operativos y la plusvalía final por venta.

Cuadro de mando y evaluación de ratios clave

Regla del 1% (Alquiler / Precio)
0.75%

No alcanza la regla del 1%: Alquiler inferior al 1% del precio (habitual en mercados consolidados).

Regla del 50% (Gastos operativos)36.93% Ratio OER
$10,314/ año

Gastos operativos inferiores al 50%: estructura de costes optimizada o estimación moderada.

Ratio DSCR (Cobertura de deuda)
0.88x

Alerta DSCR (< 1.25x): Cobertura de deuda ajustada ante posible vacancia o subida de costes.

Ratio de punto de equilibrio
102.85%

Punto de equilibrio alcanzado: los ingresos cubren costes operativos e hipoteca.

Comparador de opciones de financiación e hipoteca

Escenario actual configuradoEquilibrado
Cuota mensual de hipoteca (P&I)$1,660/ mes
Flujo de caja mensual neto-$192/ mes
Cash-on-Cash (CoC)-3.02%
TIR global del horizonte temporal9.92%
Escenario hipoteca a 15 añosPatrimonio neto
Cuota mensual de hipoteca (P&I)$2,195/ mes
Flujo de caja mensual neto-$727/ mes
Cash-on-Cash (CoC)-11.40%
TIR global del horizonte temporal10.72%
Escenario 100% al contadoMáxima seguridad
Cuota mensual de hipoteca (P&I)$0/ mes
Flujo de caja mensual neto$1,468/ mes
Cash-on-Cash (CoC)5.30%
TIR global del horizonte temporal8.73%
10Evolución patrimonial acumulada+$154,626 Beneficio neto total de la inversión
Plusvalía latente por revalorización$131,392
Amortización de capital del préstamo$37,629
Flujo de caja neto acumulado-$1,895
Escudo fiscal por amortización contable$93,091
Herramienta exclusivamente informativa y educativa. No constituye asesoramiento financiero, tributario o inmobiliario.
Métrica principal$76,500
Eficiencia y capacidad$17,616/ año
Rendimiento neto$233,021
Referencia técnica y guía de arquitectura

Calculadora ROI Alquiler & Cap Rate — Guía de referencia

Calculadora de rentabilidad inmobiliaria y alquiler para analizar flujo de caja, Cap Rate, retorno Cash-on-Cash y TIR. Proyecta plusvalías y rendimientos netos.

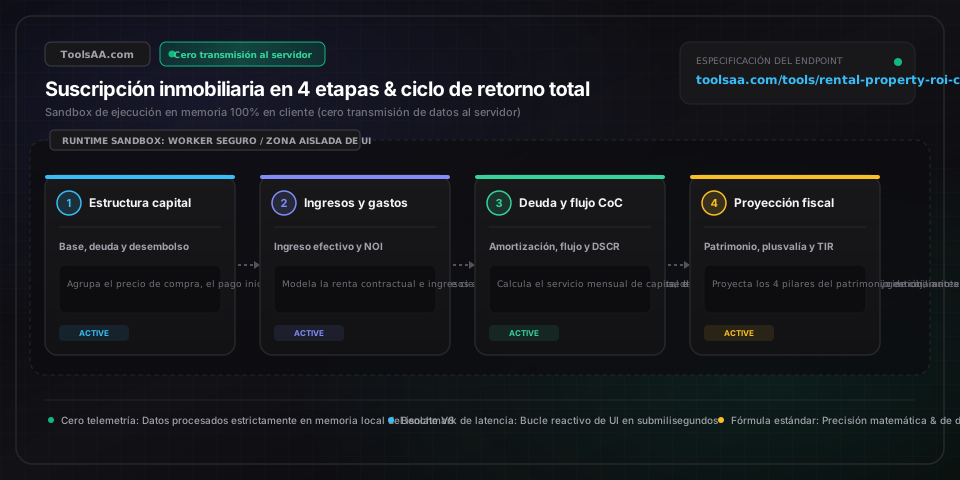
Calculadora ROI Alquiler & Cap Rate — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Precio de Compra & Capital Total InvertidoDesembolso de Capital

Precio contractual de adquisición acordado, sumado a los gastos notariales, registrales e impuestos de transmisiones (ITP/IVA), comisiones de apertura hipotecaria, reformas iniciales de puesta a punto y fondo de maniobra operativo. Constituye el denominador fundamental para calcular el retorno Cash-on-Cash y el múltiplo sobre capital aportado.

Por defecto: 320.000 €
Ratio Préstamo-Valor (LTV) & Porcentaje de EntradaRatio de Estructura de Capital

Proporción de financiación ajena respecto al valor tasado o de compra del inmueble. Las hipotecas residenciales para inversión suelen exigir entre un 20% y un 30% de fondos propios (70% a 80% LTV). Un mayor apalancamiento multiplica el retorno sobre el capital en mercados alcistas, pero incrementa el coste del servicio de la deuda, eleva la tasa de ocupación de equilibrio y agrava la vulnerabilidad financiera en ciclos recesivos.

Por defecto: 20,0%
Renta Bruta Contractual & Ingresos AccesoriosIngresos Operativos Brutos

Potencial de ingresos anuales íntegros bajo el supuesto de ocupación al 100% a precios de mercado, complementado por ingresos auxiliares (plazas de garaje, trasteros, lavandería comunitaria o suplementos por mascotas). Representa la facturación bruta teórica antes de aplicar deducciones por desocupación o impagos.

Por defecto: 2.400 € / mes
Tasa de Desocupación & Provisión por InsolvenciasDeducción sobre Ingresos Brutos

Porcentaje previsto de pérdidas sobre los ingresos brutos debido a días vacantes entre contratos de arrendamiento, periodos de reacondicionamiento o demoras e impagos judiciales. Los modelos de suscripción institucional sitúan la vacancia estructural estabilizada entre el 4,0% y el 8,0%, en función del dinamismo del empleo y la demanda de alquiler del área metropolitana.

Por defecto: 5,0%
Ingreso Operativo Neto (NOI)Métrica Operativa Desapalancada

Rendimiento económico puro generado por el activo inmobiliario antes de costes financieros. Se calcula restando todos los gastos operativos legítimos (IBI, seguro de hogar/impagos, gastos de comunidad, honorarios de gestión inmobiliaria y provisión de mantenimiento) de los Ingresos Brutos Efectivos. El NOI es estrictamente desapalancado: excluye las cuotas hipotecarias, los impuestos directos sobre beneficios y las amortizaciones contables.

Por defecto: 18.520 € / año
Tasa de Capitalización (Cap Rate)Tasa de Rentabilidad Desapalancada

Cociente entre el Ingreso Operativo Neto (NOI) anual y el precio total de adquisición [Cap Rate = (NOI Anual / Precio de Compra) * 100]. Evalúa la rentabilidad intrínseca del activo con independencia de cómo se financie. En zonas prime de grandes capitales oscila habitualmente entre el 3,5% y el 5,0%, mientras que en mercados secundarios o periféricos orientados a flujo de caja se sitúa entre el 6,5% y más del 9,5%.

Por defecto: 5,79%
Retorno sobre Capital Invertido (Cash-on-Cash)Rendimiento Anual sobre Capital Propio

Flujo de caja libre anual antes de impuestos obtenido por el inversor, expresado como porcentaje del capital propio total desembolsado [Cash-on-Cash = (Flujo de Caja Anual Antes de Impuestos / Desembolso Inicial de Efectivo) * 100]. Es la métrica reina utilizada para comparar directamente la rentabilidad inmobiliaria líquida frente al dividendo bursátil, deuda corporativa o bonos soberanos.

Por defecto: 8,12%
Ratio de Cobertura del Servicio de la Deuda (DSCR)Métrica de Solvencia Financiera

Relación entre el Ingreso Operativo Neto anual y el pago total anual de principal e intereses de la hipoteca [DSCR = NOI Anual / Servicio Anual de la Deuda]. Las entidades financieras y fondos exigen habitualmente un umbral mínimo de 1,20x a 1,25x para garantizar que el inmueble cuenta con suficiente colchón de liquidez ante desocupaciones temporales sin incurrir en mora.

Por defecto: 1,28x
Tasa Interna de Retorno (TIR) & Múltiplo de CapitalRentabilidad Total del Ciclo de Inversión

Tasa de descuento anualizada compuesta que iguala a cero el Valor Actual Neto (VAN) de todos los flujos de caja operativos provisionales proyectados más el ingreso neto obtenido en la venta final del activo. Consolida en un único indicador los dividendos de caja, la amortización del principal del préstamo y la revalorización patrimonial a largo plazo.

Por defecto: 14,2% (TIR a 10 años)
Escudo Fiscal por Amortización ContableGasto Deducible No Monetario

Deducción fiscal permitida por las normativas tributarias (como el 3% anual sobre el valor de la construcción en el IRPF o el sistema MACRS a 27,5 años en EE.UU., excluyendo el valor del suelo). Este gasto contable sin salida real de caja compensa los rendimientos netos del alquiler, reduciendo drásticamente la factura fiscal o generando pérdidas fiscales deducibles frente a otras rentas pasivas.

Por defecto: 9.309 € / año

Consejos profesionales y mejores prácticas

Diferencia las reservas de CapEx del mantenimiento rutinario para evitar quiebras de liquidez

Los inversores principiantes suelen agrupar todo el mantenimiento en un genérico 5%, lo que provoca graves agujeros de tesorería cuando fallan sistemas mayores. Los analistas profesionales segregan estrictamente los gastos: asignan entre un 4% y un 6% de la renta para reparaciones operativas menores (fontanería, cerrajería, pintura básica) y mantienen un fondo de reserva independiente para gastos de capital (CapEx) del 5% al 8% reservado exclusivamente a sustituciones de ciclo largo: tejados y cubiertas (8.000 € - 15.000 € cada 20 años), calderas y climatización (4.000 € - 8.000 € cada 12 años) o termos de agua (800 € - 1.500 € cada 8 años).

Nunca compares Cap Rates entre estructuras de financiación dispares o mercados asimétricos

Un atractivo Cap Rate del 10% en una localidad industrial en declive demográfico rara vez supera a un Cap Rate del 5,0% en un nodo tecnológico o metropolitano con alta demanda de alquiler. El Cap Rate es un múltiplo estrictamente desapalancado que ignora la financiación bancaria, la solidez económica local y la preservación patrimonial. Los inmuebles con Cap Rates excesivamente altos suelen arrastrar edificios antiguos, elevada rotación de inquilinos y nulo crecimiento de rentas, mientras que los activos prime generan retornos totales superiores mediante la expansión del valor del inmueble y subidas de alquiler compuestas.

Domina la tributación de plusvalías y la reversión de amortizaciones antes de desinvertir

Aunque la amortización anual ofrece un potente escudo fiscal durante la tenencia, vender la propiedad inmobiliaria puede generar un impacto impositivo por ganancia patrimonial al recalcular el valor de adquisición minorado por las amortizaciones fiscales practicadas (o el gravamen de depreciation recapture de hasta el 25% bajo la sección 1250 del IRC en EE.UU.). Para construir patrimonio generacional sin fricción fiscal inmediata, analiza mecanismos de diferimiento: en EE.UU., la permuta fiscal IRC 1031 Exchange (identificando inmuebles de sustitución en 45 días y cerrando en 180 días); en España y otros mercados, estudia exenciones por reinversión o estructuras societarias patrimoniales.

Desglosa correctamente el valor del suelo para maximizar la amortización fiscal deducible

Por ley, el suelo no se desgasta ni se amortiza, únicamente la edificación e instalaciones fijas. Aunque muchas gestorías aplican porcentajes genéricos, revisa minuciosamente el desglose del valor catastral en el recibo del IBI o encarga una tasación pericial. En municipios donde el valor del suelo solo representa entre un 10% y un 20% del valor total, atribuir el 80% o 90% a la construcción amortizable incrementa sustancialmente el gasto fiscal deducible anual, blindando miles de euros de ingresos de la tributación en el IRPF o impuesto societario.

Compara la rentabilidad apalancada frente al coste de oportunidad de la inversión indexada

Una vivienda en alquiler que arroja un 8% de retorno Cash-on-Cash exige dedicación activa: redacción de contratos, filtrado de solvencia de inquilinos, resolución de averías y cumplimiento normativo. Evalúa tu rentabilidad mínima exigida (hurdle rate): si un fondo indexado global o al S&P 500 rinde históricamente entre un 8% y un 10% nominal anualizado con liquidez absoluta y cero trabajo de gestión, tu inversión inmobiliaria debe apuntar a una TIR total del 12% al 15%+ (combinando flujo de caja, amortización de hipoteca, ventajas fiscales y revalorización patrimonial) para compensar la iliquidez y el riesgo operativo.

Problemas comunes y soluciones

⚠️Revisión catastral o revalorización del IBI post-compra genera un déficit imprevisto de flujo de caja

En numerosas demarcaciones, los inmuebles en manos de propietarios antiguos tributan con valores catastrales desfasados o bonificaciones históricas. Tras la transmisión patrimonial, la administración tributaria o el ayuntamiento puede liquidar el IBI o plusvalías sobre el nuevo valor real de compraventa. Un inversor que proyectó 400 € anuales de IBI basándose en los recibos del vendedor puede encontrarse con 1.200 € al año, convirtiendo un flujo mensual positivo en pérdidas. Modela siempre los impuestos sobre la base del precio real de compra y los tipos impositivos municipales locales, en lugar de confiar ciegamente en las facturas pasadas del vendedor.

⚠️Retorno Cash-on-Cash sobreestimado por omitir gastos de escrituración y reformas iniciales

Los cálculos que dividen el flujo de caja anual únicamente entre la entrada aportada generan rentabilidades Cash-on-Cash ficticias y peligrosamente abultadas. El capital inicial total invertido debe incorporar impuestos de compra (ITP del 6%-10% o IVA), honorarios notariales y registrales (1,5%-2,5%), comisiones de apertura hipotecaria, reformas y puesta a punto (5.000 € a 25.000 €) y un fondo de maniobra operativo para los primeros 3 a 6 meses. La fórmula matemática rigurosa exige: Denominador = Entrada + Gastos de Cierre + Obras de Acondicionamiento + Reservas Operativas.

⚠️Un Cap Rate nominal elevado oculta elevados costes de rotación de inquilinos y morosidad

Un folleto de venta que publicite un 9,5% de Cap Rate asumiendo un 100% de ocupación encubre con frecuencia una desocupación económica destructiva. Cada cambio de inquilino devora entre 1,5 y 2,5 meses de renta: 1 mes completo de vacío locativo, honorarios de comercialización de la agencia (habitualmente 1 mes de renta), limpieza profesional, pintura y sustitución de cerraduras. En alquiler residencial, calcula en tus proyecciones como mínimo un 8,33% de reserva por vacancia (equivalente a 1 mes sin ingresos al año) para reflejar la realidad del ciclo de arrendamiento.

⚠️Revisión al alza en hipotecas a tipo variable o refinanciaciones que asfixian la cobertura DSCR

Los inversores con préstamos a tipo variable referenciados al Euríbor/SOFR o créditos comerciales puente sufren un encarecimiento de la cuota del 30% al 50% durante ciclos de endurecimiento monetario, anulando el flujo de caja y violando los compromisos bancarios. Protege tu solvencia sometiendo la operación a pruebas de estrés: valida que la propiedad conserve un ratio DSCR superior a 1,15x incluso si los tipos de interés se incrementan en 200 o 300 puntos básicos, o contrata préstamos a tipo fijo a largo plazo para blindar permanentemente el coste financiero.

Preguntas frecuentes (FAQ)

¿Cómo se calcula el ROI y el retorno Cash-on-Cash de un inmueble en alquiler?▼

Para calcular el retorno Cash-on-Cash (la métrica estándar de rentabilidad sobre el efectivo desembolsado), divide el Flujo de Caja Neto Anual antes de impuestos entre el Capital Total Inicial Invertido: [Retorno Cash-on-Cash % = (Flujo de Caja Neto Anual / Capital Total Invertido) * 100]. Por ejemplo, si adquieres un inmueble por 300.000 € aportando una entrada de 60.000 € (20%), 24.000 € en gastos de escrituración e impuestos (ITP, notaría, registro) y 6.000 € en pintura y adecuación, tu Capital Total Invertido asciende a 90.000 €. Si la vivienda genera 2.400 € mensuales de renta (28.800 €/año), soporta 8.800 € de gastos operativos anuales (IBI, seguro, comunidad, mantenimiento y desocupación) y exige 14.400 € anuales de amortización e intereses hipotecarios, tu Flujo de Caja Libre Anual es de 5.600 € (28.800 € - 8.800 € - 14.400 €). Tu retorno Cash-on-Cash es: (5.600 € / 90.000 €) * 100 = 6,22%.

¿Qué se considera un buen Cap Rate en una vivienda en alquiler?▼

El rango de un 'buen' Cap Rate depende del perfil de riesgo geográfico y la tipología del activo, organizándose institucionalmente en tres niveles: Ubicaciones Prime y Grandes Metrópolis (Tier 1, como Madrid, Barcelona, Londres o Nueva York), que cotizan habitualmente con Cap Rates de entre el 3,5% y el 5,0% debido a la extraordinaria liquidez, mínima morosidad y alto potencial de plusvalía a largo plazo; Nodos Secundarios y Áreas Metropolitanas Consolidadas (Tier 2, como Valencia, Málaga, Sevilla o Lyon), que rinden entre el 5,5% y el 7,0% ofreciendo un equilibrio óptimo entre rendimiento por dividendo y apreciación de capital; y Mercados Terciarios o Ciudades Industriales (Tier 3), que operan con Cap Rates del 7,5% al 10,0%+ para retribuir al inversor por una menor revalorización futura, un parque inmobiliario más envejecido y mayor fricción operativa con inquilinos.

¿Cuál es la diferencia entre el Cap Rate y el retorno Cash-on-Cash?▼

La diferencia fundamental radica en que el Cap Rate mide la rentabilidad operativa intrínseca y desapalancada del inmueble en sí, mientras que el Cash-on-Cash evalúa el rendimiento financiero apalancado sobre el dinero efectivamente desembolsado de tu propio bolsillo. El Cap Rate se calcula como [Ingreso Operativo Neto (NOI) / Precio Total de Compra] e ignora por completo la hipoteca, las comisiones bancarias y la entrada aportada, lo que lo hace idóneo para contrastar la rentabilidad económica bruta entre propiedades con independencia de su estructura de deuda. Por el contrario, el retorno Cash-on-Cash se calcula como [Flujo de Caja Neto Anual / Capital Propio Desembolsado], reflejando con exactitud el impacto que los tipos de interés del préstamo, la amortización de deuda y el apalancamiento financiero generan directamente en la cuenta bancaria del inversor.

¿En qué consisten la regla del 1% y la regla del 50% en la inversión inmobiliaria?▼

La regla del 1% y la regla del 50% son heurísticas de cribado rápido utilizadas por inversores institucionales para descartar o preseleccionar operaciones en segundos. La Regla del 1% postula que el inmueble debe generar una renta bruta mensual equivalente a un mínimo del 1,0% del coste total de adquisición para asegurar un flujo de caja holgado: por ejemplo, una vivienda adquirida por 200.000 € debería alquilarse por al menos 2.000 € mensuales. La Regla del 50% establece que aproximadamente el 50% de los ingresos brutos del alquiler será absorbido a largo plazo por costes operativos ajenos a la hipoteca (IBI, seguros, costes de gestión, reparaciones ordinarias, reservas de CapEx y desocupación). Así, si una propiedad factura 2.000 € al mes, la regla estima 1.000 € en costes operativos, dejando 1.000 € de Ingreso Operativo Neto (NOI) para cubrir la cuota hipotecaria y remunerar al inversor.

¿Cómo protege la amortización contable el flujo de caja del alquiler?▼

Bajo las legislaciones fiscales internacionales (como la deducción de amortización del 3% anual sobre el valor de la construcción en el IRPF español o el periodo estatutario de 27,5 años del sistema MACRS en EE.UU.), el inversor puede deducir fiscalmente el desgaste teórico de la edificación sin que exista salida física de dinero. Como el suelo no se amortiza, se segrega el valor del terreno (habitualmente un 20%-30%) para determinar la base amortizable de la construcción: para un inmueble de 300.000 € donde el edificio representa 210.000 €, una amortización del 3% genera un gasto deducible no monetario de 6.300 € anuales. Si el alquiler genera un rendimiento neto antes de impuestos de 6.000 €, la amortización contable compensa íntegramente dicho beneficio, permitiendo ingresar esos 6.000 € de caja libre con una carga tributaria de 0 € en ese ejercicio fiscal e incluso generando créditos fiscales o bases negativas para compensar otros rendimientos patrimoniales.

¿Cómo calcular el precio máximo de compra para garantizar un 10% de retorno Cash-on-Cash?▼

Aviso: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso de préstamo vinculante. Consulte con un asesor financiero o fiscal cualificado antes de tomar decisiones de inversión. Para determinar la Oferta Máxima Admisible (MAO) que garantiza un retorno objetivo del 10% Cash-on-Cash, se despeja la ecuación igualando el flujo de caja neto al 10% del capital propio total requerido: [Flujo de Caja Anual Objetivo = CoC Objetivo * (Entrada + Gastos de Compra + Obras)]. El flujo de caja neto equivale a los Ingresos Brutos Efectivos menos Gastos Operativos menos Servicio de la Deuda: [EGI - OpEx - Importe Préstamo * Constante Hipotecaria Anual = CoC Objetivo * (Precio * % Entrada + Gastos Cierre + Obras)]. Expresando el Préstamo como [Precio * (1 - % Entrada)], se agrupan las variables de Precio para despejar directamente: [Precio Máximo = (EGI - OpEx - CoC Objetivo * (Gastos Cierre + Obras)) / (CoC Objetivo * % Entrada + (1 - % Entrada) * Constante Hipotecaria Anual)]. En una compra al contado sin apalancamiento, la ecuación inversa se simplifica de forma directa a [Precio Máximo = (EGI - OpEx) / Cap Rate Objetivo].

Herramientas y utilidades relacionadas

Todas las herramientas →