Calculadora Sueldo Neto

Calculadora de Sueldo Neto & Nómina

Calcula tu sueldo neto y nómina tras impuestos federales, estatales, seguridad social (FICA) y deducciones 401(k). Estimador con cálculo inverso a bruto y retenciones W-4.

Cargar Escenario de Ejemplo
Tipo de Remuneración
$95,000.00
$
Régimen Fiscal
Configuración de Retenciones W-4
Deducciones Pre-Impuesto
5% ($4,750.00)
Panel de Control de Nómina
Sueldo Neto por Nómina
$2,547.22
Sueldo Bruto por Nómina $3,653.85
Sueldo Neto Anual$66,227.74Ratio de Retención Neta (% Neto / Bruto) 69.7%
Tipo Impositivo Efectivo23.4%
Tipo Impositivo Marginal39.0%
Retención de Impuesto Federal$434.62$11,300.00
Total Seguridad Social y Medicare (FICA)$274.22$7,129.80
Ratio de Retención Neta (% Neto / Bruto)69.7%
Tipo Impositivo Efectivo23.4%
0%25%50%+
Tipo Impositivo Marginal:39.0%
Sueldo Neto por Nómina
$2,547.22
Retención de Impuesto Federal
$434.62
Total Seguridad Social y Medicare (FICA)
$274.22
Retención de Impuesto Estatal
$145.86
Total Deducciones Pre-Impuesto
$251.92
Total Deducciones Post-Impuesto
$0.00
Sueldo Bruto por Nómina100%
Sueldo Neto por Nómina$2,547.22
Sueldo Neto Anual$66,227.74
Tipo Impositivo Efectivo23.4%
Tipo Impositivo Marginal39.0%
Total de Impuestos y Cargas Fiscales$22,222.26
Ratio de Retención Neta (% Neto / Bruto)69.7%
Aviso de Estimación TributariaAviso sobre estimaciones fiscales y salariales: Los importes calculados se basan en las fórmulas estándar de retención del IRS, tramos impositivos federales y normativas estatales vigentes. Los resultados reales en su nómina pueden diferir debido a particularidades locales, planes de beneficios corporativos específicos, deducciones judiciales o ajustes individuales del formulario W-4. Esta herramienta se proporciona con fines exclusivamente informativos y no sustituye el asesoramiento contable, fiscal o laboral profesional.
Referencia técnica y guía de arquitectura

Calculadora de Sueldo Neto & Nómina — Guía de referencia

Calcula el sueldo neto líquido de tu nómina tras retenciones de IRPF o impuestos federales, cotizaciones a la Seguridad Social y planes de pensiones. Simulador salarial gratuito con cálculo inverso de bruto a neto y ajuste de retenciones.

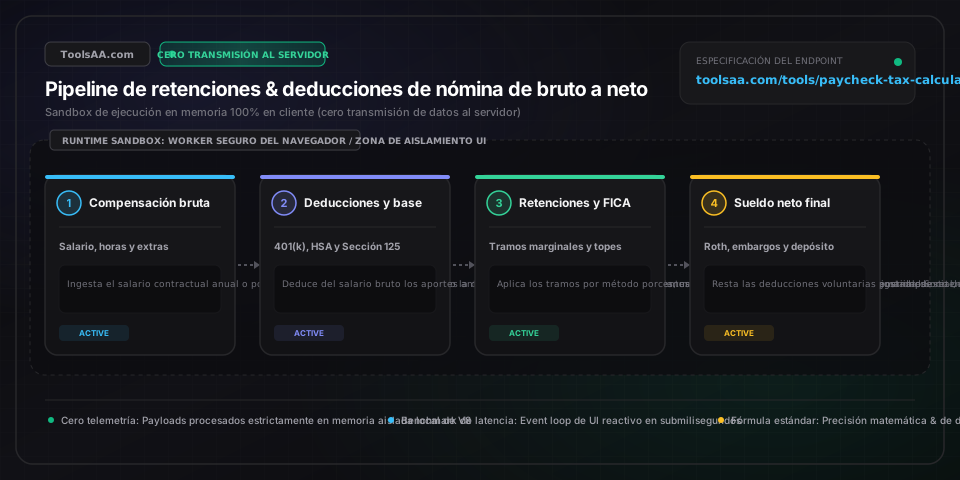
Calculadora de Sueldo Neto & Nómina — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Salario bruto (Retribución íntegra)Importe monetario (€ / $ por periodo o anual)

Retribución económica total devengada por el empleado antes de aplicar retenciones fiscales sobre la renta, cotizaciones obligatorias a la Seguridad Social o deducciones por beneficios sociales voluntarios. En asalariados con sueldo fijo, equivale al salario base anual dividido entre el número de periodos de pago; en trabajadores por horas, a las horas ordinarias por la tarifa base más horas extraordinarias con recargo.

Por defecto: 75.000,00 € anuales (2.884,62 € bisemanales)
Retención del impuesto sobre la renta (IRPF / FIT)Tipo impositivo progresivo por tramos (% / Cuota tributaria)

Gravamen tributario legal retenido directamente de la nómina por el empleador según la normativa fiscal sobre rendimientos del trabajo (como el IRPF o el artículo 3402 del Código Fiscal / Formulario W-4), calculado aplicando el mínimo personal y familiar exento sobre la escala de tramos progresivos (por ejemplo, del 10 % al 37 % o tramos autonómicos/estatales equivalentes).

Por defecto: Calculado según tablas y tramos oficiales de retención 2024/2025
Cotización a la Seguridad Social (OASDI / Contingencias comunes)Aportación legal obligatoria (6,20 % con tope de base máxima)

Aportación para la cobertura de jubilación, viudedad e incapacidad (régimen FICA / Seguridad Social) aplicada a un tipo fijo del 6,20 % a cargo del trabajador (más la cuota patronal correspondiente). Las deducciones cesan una vez que el salario acumulado anual del empleado alcanza el tope legal de la base máxima de cotización (168.600 $ en 2024; 176.100 $ en 2025 o bases máximas anuales equivalentes).

Por defecto: 6,20 % sobre salario computable (Máx. 10.453,20 $ en 2024)
Seguro médico obligatorio e impuesto adicional de salud (Medicare)Cotización sin tope legal (1,45 % + recargo del 0,90 %)

Cuota obligatoria de cobertura hospitalaria y sanitaria que grava el 1,45 % de todos los rendimientos salariales del empleado sin límite de base máxima anual. Por encima de los umbrales de ingresos elevados (por ejemplo, más de 200.000 $ para solteros o 250.000 $ en declaración conjunta), se añade un gravamen complementario del 0,90 % (alcanzando un tipo total del 2,35 %).

Por defecto: 1,45 % sobre el salario total (+0,90 % sobre el umbral de ingresos altos)
Impuesto sobre la renta estatal o autonómicoRetención jurisdiccional territorial (0,00 % a 13,30 %)

Retención tributaria transferida a gobiernos territoriales, autonómicos o estatales. Determinadas jurisdicciones no gravan los salarios (tipo del 0,00 %, como en TX o FL), mientras que otras establecen tipos fijos uniformes (como el 3,07 % o 4,95 %) o escalas progresivas por tramos crecientes (del 1,0 % al 13,3 % según la región de residencia o trabajo).

Por defecto: Según territorio fiscal (ej. escala progresiva regional / 0,00 %)
Deducciones de previsión social antes de impuestos (401k / Planes de pensiones / HSA)Aportación voluntaria deducible (€ / $ o porcentaje %)

Aportaciones voluntarias canalizadas hacia planes de pensiones de empleo/individuales cualificados (Traditional 401k, 403b) o cuentas de ahorro para la salud (HSA, planes de retribución flexible médica) antes de calcular el impuesto sobre la renta, blindando ese capital y reduciendo la base imponible general sujeta a retención.

Por defecto: 5,00 % del salario bruto (Límite fiscal de 23.000 $ en 2024)
Sueldo neto líquido disponible (Salario neto)Importe líquido transferido (€ / $ por nómina)

Retribución líquida real ingresada en la cuenta bancaria del trabajador tras deducir del salario bruto todas las retenciones fiscales (IRPF, estatales y locales), cotizaciones de la Seguridad Social y retenciones voluntarias previas y posteriores a impuestos: Salario Neto = Salario Bruto - Impuestos Totales - Deducciones Totales.

Por defecto: Resultado calculado (típicamente entre el 68 % y el 78 % del salario bruto)
Tipo impositivo medio efectivo frente a tipo marginalRatio fiscal comparativo (%)

El tipo impositivo marginal es el porcentaje que tributa el último euro o dólar ingresado dentro de tu tramo fiscal más alto. El tipo impositivo efectivo es el porcentaje medio real que pagas en impuestos sobre el total de tus ingresos íntegros: Tipo Efectivo (%) = (Impuestos Totales Retenidos / Ingresos Brutos) × 100.

Por defecto: Tipo efectivo del 12 % al 24 % frente a marginal del 22 % al 35 %
Consejos profesionales y mejores prácticas

El efecto amortiguador de los planes antes de impuestos: por qué aportar 100 € solo reduce 76 € de sueldo neto

Dado que las aportaciones a un plan de pensiones tradicional (como un 401(k), 403(b) o sistema de previsión equivalente) o a cuentas de ahorro sanitario (HSA) se descuentan del salario bruto antes de liquidar el impuesto sobre la renta, cada euro o dólar aportado reduce directamente tu base liquidable en tu tramo marginal superior. Para un empleado situado en un tipo marginal federal/estatal conjunto del 27 % (por ejemplo, 22 % general y 5 % territorial), aportar 100 € a su jubilación solo reduce su sueldo neto en efectivo entre 73 € y 78 €, permitiéndole acumular 100 € íntegros generando intereses compuestos.

El tope de base de cotización: por qué las nóminas de final de año aumentan en salarios altos

La cotización a la Seguridad Social (6,20 %) solo grava los rendimientos íntegros devengados hasta alcanzar el tope de la base máxima de cotización (168.600 $ en 2024, 176.100 $ en 2025 o el tope legal anual respectivo). En cuanto las retribuciones salariales acumuladas del año superan este umbral (frecuentemente en septiembre u octubre en profesionales con alta remuneración), la nómina deja de aplicar esa retención del 6,20 %, generando un incremento automático equivalente en el sueldo neto disponible durante las mensualidades restantes del año natural.

La trampa de la doble fuente de ingresos: cómo las parejas sufren retenciones insuficientes por descuido

Si ambos cónyuges trabajan o una persona compatibiliza varios empleos, declarar la condición de casado/declaración conjunta en el formulario fiscal (como el Form W-4) sin completar el apartado de pluriempleo o múltiples pagadores hace que cada empresa aplique la reducción general por matrimonio y los tramos tributarios iniciales más bajos a cada sueldo por separado. Esto deriva en una retención muy inferior a la debida durante el ejercicio y una factura fiscal inesperada a pagar en la declaración anual. Se debe marcar la casilla de empleos múltiples o solicitar una retención porcentual adicional por nómina para compensarlo.

Periodicidad bisemanal vs. quincenal: la ventaja presupuestaria del mes de tres nóminas

El calendario de retribución bisemanal genera 26 nóminas al año (un cobro cada dos semanas), mientras que la periodicidad quincenal/semimensual produce exactamente 24 nóminas (dos abonos mensuales fijos, habitualmente los días 1 y 15). Aquellos profesionales remunerados con cadencia bisemanal disfrutan de dos meses en cada año natural en los que perciben tres nóminas en lugar de dos. Al calibrar el presupuesto doméstico mensual con base en solo dos sueldos, esas dos nóminas adicionales pueden destinarse íntegramente a amortizar deudas, engrosar el fondo de emergencia o potenciar inversiones.

Problemas comunes y soluciones

⚠️La primera nómina de un nuevo empleo es notablemente inferior a la calculada para el salario estándar

Comprueba las fechas de inicio y fin del periodo de liquidación en el recibo de nómina. Las nuevas incorporaciones suelen producirse a mitad de ciclo laboral, lo que genera una nómina prorrateada que liquida únicamente los días efectivamente trabajados. Además, pueden haberse deducido costes iniciales de inscripción en pólizas o beneficios sociales. Revisa el renglón del salario bruto para confirmar la base contractual estipulada y coteja que las horas o días prorrateados correspondan con exactitud a tu jornada real trabajada.

⚠️El sueldo neto disponible disminuye en la nómina de enero a pesar de haber recibido un aumento salarial

En el mes de enero confluyen varios factores que se reinician anualmente: (1) La cotización a la Seguridad Social (6,20 %) vuelve a descontarse tras haberse suspendido al alcanzar el tope de base máxima en el ejercicio anterior; (2) Las primas anuales de seguros de salud, dentales o coberturas complementarias suelen actualizarse al alza con el nuevo año; (3) Puede haberse activado un aumento automático porcentual en tus aportaciones a planes de pensiones; o (4) Las revisiones legales de tramos del IRPF/impuestos sobre la renta y mínimos exentos modifican los algoritmos de retención de las empresas.

⚠️La empresa retuvo un porcentaje incorrecto o nulo de impuesto regional tras mudarse o teletrabajar

La tributación territorial sobre el trabajo se rige por el nexo de ubicación física donde se prestan los servicios y los convenios de reciprocidad de teletrabajo. Si el departamento de recursos humanos o nóminas conserva tu domicilio fiscal o sede anterior, ingresará las retenciones en la administración equivocada. Envía de inmediato un modelo actualizado de comunicación de datos fiscales (como los modelos autonómicos o certificados de retención territorial) a tu empleador para regularizar tu residencia fiscal real.

⚠️La liquidación de un bonus o gratificación extraordinaria sufrió una retención fiscal desproporcionadamente alta

Las normativas tributarias establecen que las retribuciones complementarias o extraordinarias (bonus, comisiones, devengo de acciones) se retengan mediante tipos fijos reglamentarios (por ejemplo, el 22 % o tipos de escala superior) o mediante el método acumulativo. Cuando se aplica el método acumulativo, los programas de gestión de nóminas proyectan ese abono extraordinario puntual como si fuera tu ingreso ordinario de todos los meses del año, situando artificialmente la retención en los tramos más elevados (32 % al 45 %). Cualquier exceso retenido indebidamente se regularizará y reintegrará a tu favor al presentar la declaración anual de la renta (declaración de IRPF / Form 1040).

Preguntas frecuentes (FAQ)

¿Cómo calculo mi sueldo neto líquido a partir de mi salario bruto anual?▼

Para calcular el sueldo neto disponible, comienza determinando el salario bruto por periodo de pago (salario bruto anual dividido entre el número de nóminas del año, como 26 para periodicidad bisemanal o 12/14 para mensual). A continuación, resta las deducciones previas a impuestos (planes de pensiones individuales o de empresa, aportaciones a seguros de salud y cuentas exentas). Sobre la base imponible restante, deduce las retenciones del impuesto sobre la renta (IRPF o escala federal según tablas oficiales), las cotizaciones obligatorias a la Seguridad Social (6,2 % de Seguro Social hasta la base máxima más 1,45 % de cobertura médica/Medicare), los gravámenes autonómicos o estatales y los impuestos locales aplicables. Finalmente, descuenta cualquier deducción posterior a impuestos (aportaciones a planes Roth, embargos o cuotas voluntarias) para obtener el sueldo neto exacto ingresado en cuenta.

¿Cuál es la diferencia entre el tipo marginal y el tipo impositivo medio efectivo en una nómina?▼

El tipo marginal es el tramo impositivo más alto que grava el último euro o dólar de tu base liquidable (por ejemplo, el 22 %, 24 % o tramos superiores). Por el contrario, el tipo medio efectivo es el porcentaje promedio real que tributa el conjunto de tu retribución bruta: se calcula dividiendo el total de impuestos pagados entre los ingresos íntegros totales y multiplicando por 100. Debido a que el sistema tributario es progresivo —donde los primeros tramos de renta disfrutan de un mínimo exento o tributan a tipos reducidos (como el 0 %, 10 % o 12 %)—, tu tipo impositivo efectivo siempre es notablemente inferior a tu tipo marginal máximo.

¿Cómo influye aportar a un plan de pensiones (401k) o cuenta HSA en el sueldo neto de la nómina?▼

Las aportaciones a un plan de pensiones cualificado (como un 401(k), 403(b) o plan de previsión de empleo) o a una cuenta de ahorro para la salud (HSA) se realizan antes de impuestos, lo que significa que minoran tu base imponible antes de calcular las retenciones sobre la renta. Si tu tipo marginal combinado se sitúa en el 27 %, destinar 100 € a tu plan de ahorro te ahorra 27 € en impuestos inmediatos, por lo que tu sueldo neto disponible en mano solo disminuye 73 €. Además, las aportaciones canalizadas mediante esquemas de retribución flexible o planes de cafetería laboral suelen estar exentas de cotizaciones a la Seguridad Social (como el 7,65 % de cuotas FICA), incrementando aún más el ahorro neto total.

¿Por qué las cotizaciones de la Seguridad Social tienen tope máximo pero la cobertura médica carece de límite?▼

En los regímenes de cotización laboral (como la ley FICA y la normativa de previsión social), las prestaciones contributivas de jubilación están sujetas por ley a una pensión máxima fijada por fórmula estatutaria; por esa razón, las cuotas que las financian se limitan a un tope legal anual (base máxima de 168.600 $ en 2024 y 176.100 $ en 2025, o topes anuales equivalentes), no devengándose retención adicional alguna sobre los ingresos salariales que excedan dicho umbral. Por el contrario, la cobertura sanitaria básica (Medicare) financia un sistema de asistencia médica universal sin prestaciones tasadas en función de lo aportado, por lo que grava íntegramente todo el salario devengado sin techo de cotización (1,45 %), e incorpora un gravamen adicional del 0,90 % para rentas que superan los 200.000 $ anuales.

¿En qué se diferencian las periodicidades de cobro bisemanal, quincenal y mensual respecto al sueldo neto?▼

El sueldo neto líquido anual es prácticamente idéntico con cualquier frecuencia de liquidación para un mismo salario bruto, pero la cuantía de cada nómina individual y las fechas de abono varían. El pago bisemanal se efectúa cada dos semanas y genera 26 nóminas al año (incluyendo dos meses en los que se perciben tres cobros). La liquidación quincenal o semimensual se realiza dos veces al mes (habitualmente los días 1 y 15), totalizando 24 nóminas anuales en las que cada importe es aproximadamente un 8,3 % mayor que en una paga bisemanal. Por último, la nómina mensual concentra los ingresos en 12 abonos al año (o 14 si se estructuran pagas extraordinarias no prorrateadas), requiriendo una planificación presupuestaria mensual para atender recibos fijos periódicos.

¿Cómo influye el formulario de retenciones (Form W-4 / Modelo 145) en lo que te descuentan de la nómina?▼

Aviso legal: Esta herramienta se proporciona estrictamente con fines educativos e informativos y no constituye asesoramiento financiero formal, fiscal ni un compromiso vinculante. Consulte con un asesor financiero o tributario colegiado antes de tomar decisiones. Los formularios de retenciones (como el Formulario W-4 o el Modelo 145 de IRPF) transmiten a la empresa los parámetros necesarios para calibrar el tipo de retención exacto aplicable en nómina. El apartado inicial determina tu estado civil y el mínimo personal exento básico. El siguiente paso ajusta la retención si tienes varios empleos o cónyuge con ingresos propios, previniendo retenciones por debajo de lo legal. Las deducciones por descendientes a cargo (como créditos fiscales por hijos) aminoran directamente la cuota anual retenida. Por último, puedes declarar otros ingresos no salariales, aplicar deducciones individualizadas o solicitar una retención fija adicional en cada nómina para evitar sorpresas o deudas tributarias en la declaración de la renta.

Herramientas y utilidades relacionadas

Todas las herramientas →