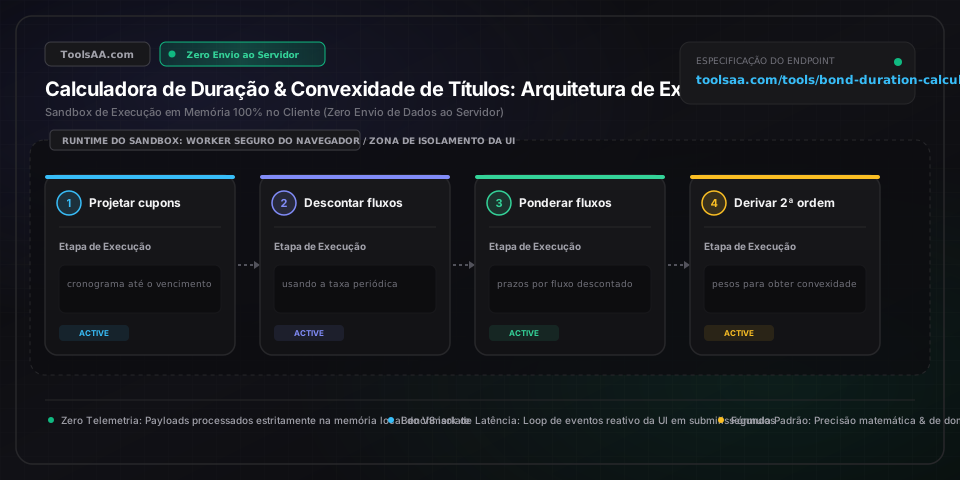
Calculadora de Duration & Convexidade
Calcule a duration de Macaulay, duration modificada, convexidade e DV01 para títulos de renda fixa. Simule choques na curva de juros com reprecificação exata por série de Taylor.
Parâmetros Principais do Título
Juros Decorridos e Posição da Carteira
Variáveis Macroeconômicas e Tributárias
Prazo médio ponderado, expresso em anos, para o recebimento de todos os fluxos de caixa descontados do título.
Sensibilidade percentual direta do preço do título perante uma variação de 100 pontos-base (1%) no rendimento até o vencimento.
Mede a curvatura da relação entre preço e rendimento, corrigindo a estimativa da duration para grandes oscilações nas taxas de juros.
Variação monetária no preço do título para cada alteração de 1 ponto-base (0,01%) no rendimento até o vencimento (YTM).
Relação Preço vs. Rendimento
Comparativo entre reprecificação exata, aproximação linear pela duration e ajuste por série de Taylor com convexidade.
Sensibilidade a Choques na Curva de Juros
Impacto estimado no preço do título perante choques paralelos na curva de juros (-300 bps a +300 bps), comparando a aproximação linear da Duration com a correção de Convexidade.
Aviso Legal e Isenção de Responsabilidade Cálculos e projeções fornecidos exclusivamente para fins educacionais e informativos. Não constituem recomendação de investimento ou assessoria financeira. Condições de mercado e rendimentos reais estão sujeitos a oscilações.
Processamento no Navegador
Cálculo de alta performance executado integralmente na memória do navegador.
Zero Envio para Servidores
Todos os dados permanecem estritamente locais, sem qualquer comunicação externa com servidores.
Exportação Pronta para Produção
Formatos de saída limpos e otimizados, prontos para uso imediato em análises e relatórios.