Calculateur de Duration & Convexité

Calculateur de Duration & Convexité

Calculez la duration de Macaulay, la duration modifiée, la convexité et le DV01 de vos obligations. Simulez l'impact des chocs de courbe des taux par réévaluation exacte et série de Taylor.

Régime de capitalisation

Caractéristiques fondamentales du titre

$ USD
$1,000
4.25%
10.00 ans
4.35%

Coupon couru & Valorisation du portefeuille

ACT_ACT
15%
0.0 (Prix pied de coupon)0.5 (Coupon couru)0.99 (Prix plein)
5,000 obligations

Variables macroéconomiques & fiscales

Standard CFA
24%
Exonéré d'impôt24%Borne haute de la Fed
2.5%
StableTaux cible de la FedÉlevé
Duration de MacaulayHorizon des flux
8.166ans

Durée moyenne pondérée (en années) nécessaire pour recouvrer l'ensemble des flux financiers de l'obligation.

Sensibilité modifiéeSensibilité linéaire
7.992ans

Sensibilité du cours de l'obligation pour une variation de 1 % du taux de rendement actuariel.

ConvexitéCourbure
76.145ans²

Mesure de la courbure prix-rendement et ajustement de second ordre de la duration face aux variations de taux.

DV01 par obligationRisque par titre
$0.7954

Variation de la valeur de l'obligation pour une variation des taux d'intérêt de 1 point de base (0,01 %).

Prix pied de coupon$991.98
Coupon couru$3.19
Prix plein$995.17
DV01 du portefeuille$3,976.81

Relation Prix / Rendement

Profil de réévaluation du cours obligataire face aux chocs de taux d'intérêt.

Repricing exactApproximation de Taylor (Ordre 2)Approximation linéaire (Duration)
$1,272$1,143$1,014$885$7571.35%2.85%4.35%5.85%7.35%
0 pb (4.35% TRA)
Prix exact$995.17
Prix linéaire$995.17
Effet de convexité+$0.00
DV01 du portefeuille+$0

Sensibilité du prix aux chocs de courbe des taux

Variation estimée du prix obligataire par approximation de Taylor (duration et convexité combinées).

Choc (pb)Nouveau TRAPrix exactPrix linéairePrix TaylorEffet de convexitéErreur linéaire
-300 pb1.35%$1,271.71$1,233.78$1,267.88+$34.10-2.98%
-200 pb2.35%$1,170.50$1,154.24$1,169.40+$15.16-1.39%
-100 pb3.35%$1,078.63$1,074.70$1,078.49+$3.79-0.36%
-50 pb3.85%$1,035.90$1,034.94$1,035.88+$0.95-0.09%
-25 pb4.10%$1,015.29$1,015.05$1,015.29+$0.24-0.02%
+25 pb4.60%$975.52$975.28$975.52+$0.24-0.02%
+50 pb4.85%$956.33$955.40$956.35+$0.95-0.10%
+100 pb5.35%$919.29$915.63$919.42+$3.79-0.40%
+200 pb6.35%$850.26$836.09$851.25+$15.16-1.67%
+300 pb7.35%$787.41$756.56$790.66+$34.10-3.92%

Avertissement légal Les calculs et simulations sont fournis à des fins purement informatives et pédagogiques. Ils ne constituent en aucun cas un conseil en investissement ou une incitation à négocier des instruments financiers.

Duration de Macaulay+$83.46
+7.99% Estimation
Sensibilité (Duration modifiée)$-75.87
-7.99% Estimation
Convexité & DV01+$3.79
0.381% Gain

Calcul 100 % local

Calculs financiers haute performance exécutés exclusivement dans la mémoire de votre navigateur.

Zéro transfert de données

Vos données restent strictement sur votre poste de travail, sans aucune transmission réseau.

Export prêt à l'emploi

Données nettoyées et formatées, prêtes pour vos modèles financiers et reportings de risque.
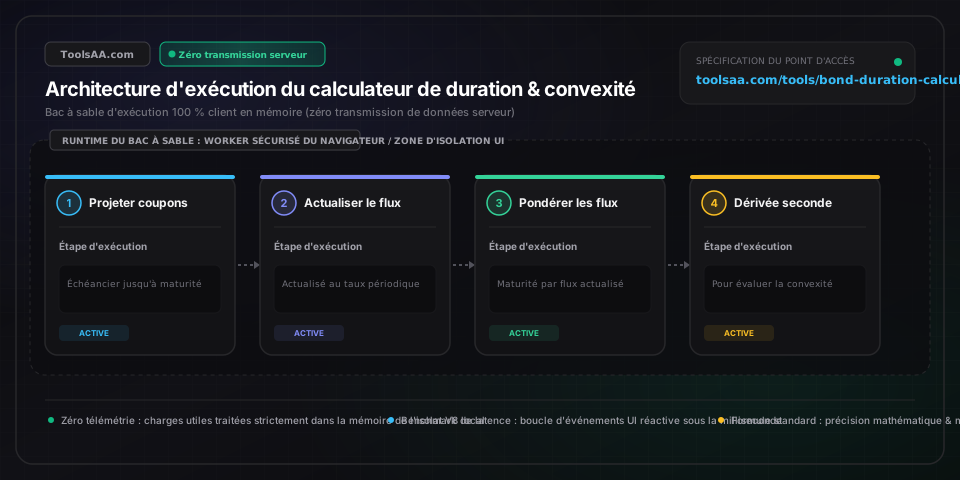
Référence technique et guide d'architecture

Calculateur de duration & convexité — Guide de référence

Calculez la duration de Macaulay, la sensibilité (duration modifiée), la convexité et la DV01 de vos obligations. Simulez les chocs de courbe des taux avec la formule de Taylor exacte.

Calculateur de duration & convexité — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Valeur nominaleDevise (€ EUR / $ USD)

Montant nominal du principal remboursé à l'échéance, conventionnellement fixé à 1 000 € (ou 1 000 $) pour les obligations d'entreprises et 100 € pour les emprunts d'État (OAT ou Bunds). Sert de valeur de référence au pair pour le calcul de tous les flux périodiques de coupons et pour le remboursement final du pair.

Par défaut : 1000
Taux de couponTaux annuel nominal (% / Taux de coupon)

Taux de coupon annuel nominal contractuel versé par l'émetteur de l'obligation. Les obligations de référence de catégorie investissement (Investment Grade) oscillent généralement entre 2,0 % et 6,5 %, tandis que les tranches spéculatives à haut rendement (High Yield) dépassent 7,0 %. Pour les obligations démembrées à coupon zéro (STRIPS / OID), indiquez 0,0 %.

Par défaut : 5.0
Taux de rendement actuariel (YTM)Taux de rendement actuariel (% annualisé / YTM)

Taux d'actualisation du marché et taux de rentabilité interne (TRI) exigé par les investisseurs selon la structure par terme actuelle des taux. Une obligation au pair s'échange à un taux actuariel (YTM) égal au taux de coupon ; une obligation décotée (sous le pair) présente un YTM supérieur au coupon ; une obligation surcotée (au-dessus du pair) affiche un YTM inférieur au coupon. La limite mathématique doit être strictement supérieure à -100 %.

Par défaut : 4.5
Maturité résiduelleMaturité résiduelle (années)

Durée calendaire restante jusqu'à l'échéance juridique de l'obligation et au remboursement du capital. Les maturités de référence liquides s'alignent sur les courbes souveraines (OAT françaises, Bunds allemands ou Treasuries américains à 2, 5, 7, 10, 20 et 30 ans). La duration augmente avec la maturité, tandis que la convexité croît de façon non linéaire, approximativement proportionnelle au carré de la maturité.

Par défaut : 10.0
Fréquence des couponsFréquence de capitalisation (périodes / an)

Calendrier annuel de versement des coupons : 1 pour les obligations in fine européennes à coupon annuel (standard OAT/Bund), 2 pour les obligations semi-annuelles (Treasuries américains et obligations d'entreprises anglo-saxonnes), 4 pour les tranches trimestrielles à taux variable, et 12 pour les titres adossés à des créances hypothécaires amortissables (MBS). Une fréquence plus élevée accélère la perception des flux financiers, réduisant ainsi la duration.

Par défaut : 2
Choc de taux (points de base)Choc de taux d'intérêt (points de base Δy)

Scénario de translation parallèle instantanée de la courbe des taux (100 pb = 1,00 % = variation de 0,0100 en valeur décimale). Les tests de résistance réglementaires standards (tels que les stress tests de Bâle III de la BCE et les scénarios CCAR de la Réserve fédérale pour le portefeuille bancaire) modélisent des chocs de taux instantanés compris entre ±50 pb et ±300 pb.

Par défaut : 100

Conseils de pro et bonnes pratiques

Attention au piège de la convexité négative des obligations remboursables et MBS

Alors que les obligations souveraines classiques et les titres d'entreprises in fine présentent une convexité positive (le cours monte plus vite en cas de baisse des taux qu'il ne chute en cas de hausse), les obligations remboursables par anticipation (callable bonds) et les titres adossés à des créances hypothécaires (MBS) basculent en convexité négative dès que les taux de marché tombent sous le taux de remboursement anticipé. La vague de refinancements et de remboursements anticipés plafonne l'appréciation du cours à la hausse tout en laissant l'actif pleinement exposé au risque de baisse en cas de hausse des taux. N'utilisez jamais la sensibilité linéaire ou les formules de convexité classiques pour un titre remboursable : calculez toujours la duration effective à l'aide d'un modèle d'arbre binomial avec spread ajusté des options (OAS).

Les obligations à forte décote et très longue maturité violent la règle de linéarité

Bien que la duration augmente généralement avec la maturité, les obligations à forte décote (négociées largement sous le pair avec un coupon faible et un YTM élevé) présentent une anomalie mathématique : la duration atteint un sommet pour des horizons intermédiaires (souvent entre 40 et 60 ans), puis diminue à mesure que la maturité tend vers l'infini (rentes perpétuelles). Pour une rente perpétuelle, la duration de Macaulay est égale à (1 + y)/y, indépendamment d'une maturité infinie. Lorsque vous négociez de la dette souveraine ultra-longue (tranches à 50 ou 100 ans), vérifiez systématiquement si votre titre ne se situe pas au-delà de ce point d'inflexion critique d'inversion de la duration.

Incohérence de base de capitalisation : rendement équivalent (BEY) vs taux continu

Un défaut fréquent de couverture institutionnelle survient lorsque les opérateurs calculent la sensibilité à partir d'un rendement obligataire équivalent (BEY) à composition semestrielle (Sensibilité = MacD / (1 + y/2)), tout en modélisant leurs couvertures sur swaps ou contrats à terme (futures) selon des courbes monétaires à composition continue (où Sensibilité = MacD). Avec un taux de 6,0 %, cet écart de convention introduit un biais d'évaluation de 300 points de base (3 %) dans la neutralisation de la DV01 entre marchés, engendrant un risque de base involontaire dans les stratégies de gestion actif-passif (LDI).

Rupture de l'approximation de Taylor lors des changements de régime macroéconomique

L'approximation de Taylor au second ordre (%ΔP ≈ -Sensibilité·Δy + 0,5·Convexité·(Δy)²) offre une précision supérieure à 98 % pour des translations parallèles modérées de moins de ±100 pb. En revanche, lors de changements structurels de régime (cycles de resserrement monétaire de 300 à 500 pb ou paniques de liquidité avec fuite vers la qualité), les termes de troisième ordre (asymétrie négative et dispersion) induisent des écarts majeurs. Pour les stress tests de portefeuille sous des chocs de taux extrêmes, recalculez toujours l'intégralité de l'échéancier des flux actualisés au lieu de vous fier aux approximations par duration et convexité.

Pièges courants et dépannage

⚠️L'estimation de valorisation obligataire dépasse le cours réel lors d'une forte baisse des taux

Cet écart se produit lorsque vous appliquez une sensibilité linéaire de premier ordre sans ajustement de convexité, ou lorsque vous évaluez une obligation à prime approchant de sa date de remboursement anticipé. La sensibilité linéaire n'est qu'une tangente ; pour de fortes baisses de taux (-200 pb), elle sous-estime systématiquement la hausse de cours des obligations non remboursables. Ajoutez le terme de second ordre : +0,5 × Convexité × (Δy)². Si l'obligation est remboursable par anticipation (callable), le problème provient du plafonnement structurel du cours au prix d'exercice (call) ; remplacez alors la sensibilité classique par la duration effective issue d'un arbre binomial de taux d'intérêt.

⚠️La duration de Macaulay calculée dépasse la maturité totale de l'obligation

D'un point de vue mathématique, la duration de Macaulay d'une obligation à taux fixe sans effet de levier ne peut jamais dépasser son échéance, car le remboursement final du principal ancre l'horizon temporel maximal. Si votre calcul donne MacD > Maturité, vérifiez deux erreurs fréquentes de saisie : (1) un taux de coupon saisi sous forme décimale (ex. 0,05) au lieu d'un pourcentage ou inversement par rapport au taux d'actualisation, ou (2) une variable de fréquence des coupons égale à zéro, provoquant une division par zéro dans l'algorithme de pondération temporelle des flux. Pour une obligation à coupon zéro, la MacD est strictement égale à la maturité ; pour une obligation à coupons, elle est strictement inférieure.

⚠️Le ratio de couverture par la DV01 n'immunise pas le portefeuille contre les déformations de courbe

L'immunisation par la DV01 repose sur l'hypothèse stricte d'une translation parallèle uniforme de la courbe des taux zéro-coupon. En pratique, la courbe subit fréquemment des déformations non parallèles : pentification (baisse des taux courts par rapport aux taux longs), aplatissement ou distorsions de courbure papillon (butterfly). Pour vous prémunir contre ces mouvements non parallèles, décomposez le risque de taux de votre portefeuille en durations par point clé (Key Rate Durations - KRD) sur les nœuds liquides de référence (2 ans, 5 ans, 10 ans, 30 ans) et ajustez les durations en valeur monétaire par compartiment d'échéance au lieu d'utiliser une seule DV01 globale agrégée.

Foire aux questions (FAQ)

Quelle est la différence entre la duration de Macaulay et la duration modifiée ?▼

La duration de Macaulay mesure la durée moyenne pondérée (en années) nécessaire pour percevoir les flux financiers d'une obligation, la pondération étant la valeur actuelle de chaque flux. La duration modifiée (ou sensibilité) s'obtient en divisant la duration de Macaulay par (1 + y/m), où y représente le taux de rendement actuariel (YTM) et m la fréquence de versement des coupons par an. Elle mesure directement la sensibilité en pourcentage du cours de l'obligation face à une variation de rendement de 100 points de base (1 %).

Comment se calcule la convexité d'une obligation et pourquoi est-elle essentielle ?▼

La convexité est la dérivée seconde du prix de l'obligation par rapport au rendement actuariel, divisée par le prix de l'obligation. Elle quantifie la courbure de la relation non linéaire prix-rendement. Alors que la sensibilité postule une relation linéaire tangentielle, le prix réel d'une obligation classique augmente davantage lors d'une baisse des taux qu'il ne baisse lors d'une hausse équivalente des taux. Intégrer la convexité apporte l'ajustement au second ordre du développement de Taylor, rendant l'estimation des variations de cours nettement plus précise lors de fluctuations amples des taux.

Qu'est-ce que la DV01 et comment calcule-t-on la sensibilité en valeur monétaire ?▼

La DV01 (Dollar Value of an 01 ou valeur d'un point de base) représente la variation monétaire du cours d'une obligation pour un décalage parallèle de 1 point de base (0,01 % ou 0,0001) des taux d'intérêt. Elle se calcule selon la formule : DV01 = Cours de l'obligation × Sensibilité (duration modifiée) × 0,0001. La sensibilité en valeur (dollar duration) correspond à la variation de prix pour un choc complet de 1 % (100 pb), soit DV01 × 100. Les gestionnaires de portefeuille utilisent la DV01 pour calibrer précisément leurs ratios de couverture via des contrats à terme sur taux ou des swaps de taux d'intérêt.

Pourquoi une obligation à coupon zéro a-t-elle une duration égale à son échéance ?▼

Une obligation à coupon zéro verse 100 % de ses flux financiers le jour exact de l'échéance finale, sans aucun coupon intermédiaire. Faute de flux intermédiaires pour ramener vers l'avant le délai moyen de paiement pondéré, sa duration de Macaulay est rigoureusement égale à sa maturité résiduelle en années (par exemple, une obligation à coupon zéro à 20 ans présente une duration de Macaulay d'exactement 20,0 ans).

Quel est l'impact du taux de coupon et du rendement actuariel sur la duration ?▼

Un taux de coupon plus élevé réduit la duration car des flux intermédiaires plus importants restituent du capital plus tôt, déplaçant le centre de gravité des flux vers le présent. De même, un taux de rendement actuariel (YTM) plus élevé diminue la duration car les flux éloignés dans le temps sont pénalisés par des facteurs d'actualisation plus forts, ce qui réduit leur poids relatif par rapport aux coupons perçus à court terme.

Comment la formule de Taylor avec duration et convexité estime-t-elle la variation du cours ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et informatives et ne constitue en aucun cas un conseil financier formel ni un engagement contractuel. Veuillez consulter un conseiller financier qualifié avant toute décision d'investissement. La formule combinée est %ΔPrix ≈ -[Sensibilité × Δy] + [0,5 × Convexité × (Δy)²], où Δy représente la variation de rendement en valeur décimale (par exemple, +0,01 pour +100 pb). Pour une hausse des taux de +100 pb sur une obligation affichant une sensibilité de 7,5 et une convexité de 70 : l'estimation linéaire de la duration prévoit une baisse de -7,50 %, mais l'ajustement de convexité positive ajoute +0,5 × 70 × (0,01)² = +0,35 %, aboutissant à une baisse nette estimée précise de -7,15 %.

Outils et utilitaires connexes

Tous les outils →
Calculateur pourcentage du boulangerculinary

Calculateur interactif de pourcentage du boulanger et mise à l'échelle de pâte avec analyse et visualisation en temps réel côté client.

Ouvrir l'outil→
Calcul Poids Volumétrique & Taxableconverter

Calculateur interactif de poids volumétrique et poids taxable avec analyse en temps réel et visualisation 100 % côté client.

Ouvrir l'outil→
Calculateur d'Empotage & CBMUtilitaire

Calculez la capacité d'empotage et le cubage (CBM) pour conteneurs maritimes 20', 40' et 40' HC. Optimisez l'agencement des cartons, le nombre de palettes, la charge utile et le plan de chargement.

Ouvrir l'outil→
Calculateur CBM & Volume Fret (CFT)converter

Calculez le cubage en mètres cubes (CBM) et pieds cubes (CFT), le poids volumétrique taxable pour le fret aérien, maritime LCL et express, et optimisez l'empotage de vos conteneurs 20ft et 40ft.

Ouvrir l'outil→
Calculateur aquaponie & bacs de cultureUtilitaire

Outil professionnel de dimensionnement aquaponique basé sur les directives FAO 552 et la méthode Rakocy (UVI). Calcule en temps réel les ratios d'alimentation, la biomasse piscicole, le volume des bacs de culture, le marnage du puisard et la capacité du biofiltre.

Ouvrir l'outil→
Calcul Réservoir d'Air CompriméUtilitaire

Dimensionnez vos réservoirs d'air comprimé en litres, m³ et gallons selon les équations ASME / CAGI, en ajustant le débit face aux pointes de demande, à la chute de pression admissible (ΔP) et aux cycles maximaux.

Ouvrir l'outil→