Calculadora de Duración & Convexidad
Calcula la duración Macaulay, duración modificada, convexidad y DV01 para bonos de renta fija. Simula shocks en la curva de tipos con revalorización exacta por serie de Taylor.
Condiciones de emisión del bono
Convención de devengo y cartera
Variables macroeconómicas y fiscales
Plazo medio ponderado en años para recuperar la inversión a través de los flujos de caja del bono.
Sensibilidad porcentual del precio del bono ante variaciones en las tasas de interés de mercado.
Medida de segundo orden que cuantifica la curvatura de la relación precio-rendimiento ante variaciones de tipos.
Variación monetaria en el precio del bono por cada punto básico (0,01 %) de variación en la TIR.
Curva Precio-Rendimiento
Comparación del precio exacto frente a la aproximación lineal por duración y el ajuste por serie de Taylor.
Sensibilidad ante shocks de tipos de interés
Variación proyectada del precio combinando duración modificada y convexidad ante movimientos de la curva.
Aviso legal y de responsabilidad Esta herramienta se ofrece con fines exclusivamente analíticos y educativos. No constituye asesoramiento financiero ni recomendación de inversión.
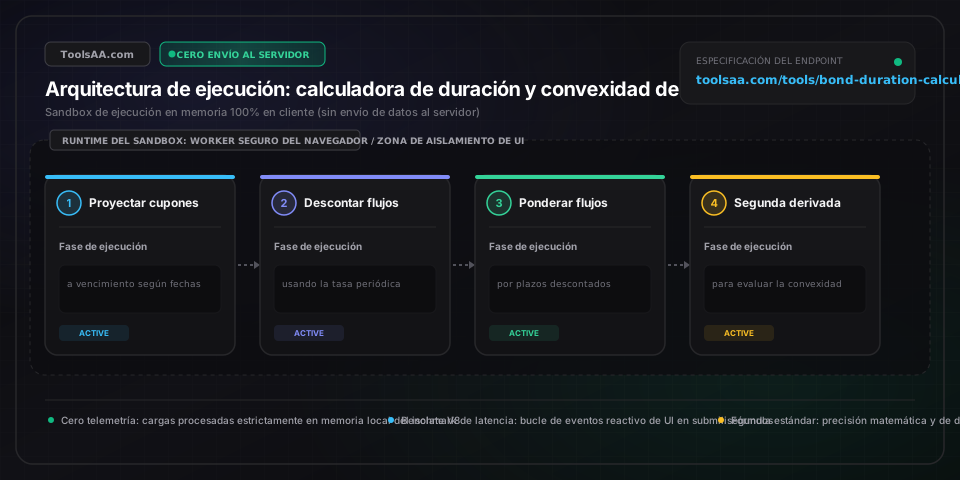
Procesamiento en el cliente
Cálculo de alto rendimiento ejecutado íntegramente en la memoria del navegador.
Privacidad sin envíos al servidor
Los datos permanecen estrictamente locales, sin comunicación con servidores externos.
Exportación lista para producción
Formatos de salida limpios y optimizados, listos para su integración inmediata.