Anleihen-Duration & Konvexität

Anleihen-Duration & Konvexität

Berechnen Sie Macaulay-Duration, modifizierte Duration, Konvexität und DV01 für festverzinsliche Anleihen. Simulieren Sie Zinskurvenschocks mit exakter Taylor-Reihen-Neubewertung.

Zinsregime

Kerndaten der Anleihe

$ USD
$1,000
4.25%
10.00 Jahre
4.35%

Stückzinsen & Portfolio

ACT_ACT
15%
0.0 (Notierungskurs)0.5 (Stückzinsen)0.99 (Abrechnungsbetrag)
5,000 Anleihen

Makro- & Steuervariablen

CFA-Standard
24%
Steuerfrei24%Leitzins-Obergrenze
2.5%
StabilLeitzinszielErhöht
Macaulay-DurationCashflow-Horizont
8.166Jahre

Kapitalgewichtete durchschnittliche Restlaufzeit der Zahlungsströme bis zur vollständigen Amortisation des investierten Kapitals.

Modifizierte DurationLineare Sensitivität
7.992Jahre

Misst die prozentuale Preissensitivität der Anleihe gegenüber einer Marktzinsänderung um 100 Basispunkte (1 Prozentpunkt).

KonvexitätKonvexität
76.145Jahre²

Misst die Krümmung der Preis-Rendite-Kurve und korrigiert die lineare Durationsschätzung bei ausgeprägten Zinsänderungen.

DV01 pro AnleiheRisiko je Anleihe
$0.7954

Gibt die absolute Veränderung des Anleihekurses bei einer Verschiebung der Zinsstrukturkurve um einen Basispunkt (0,01 %) an.

Clean Price$991.98
Stückzinsen$3.19
Dirty Price$995.17
Portfolio-DV01$3,976.81

Preis-Rendite-Profil der Anleihe

Vergleich von exakter Barwert-Neubewertung, linearer Duration-Approximation und Taylor-Reihen-Schätzung bei Zinsänderungen.

Exakter Kurs (Neubewertung)Taylor-Approximation (Duration + Konvexität)Lineare Approximation (Duration)
$1,272$1,143$1,014$885$7571.35%2.85%4.35%5.85%7.35%
0 bps (4.35% YTM)
Exakter Kurs$995.17
Linearer Kurs$995.17
Konvexitätspolster+$0.00
Portfolio-DV01+$0

Zinsschock-Analyse

Auswirkung von Zinsschocks auf den Anleihekurs unter Berücksichtigung von modifizierter Duration und Konvexität.

Zinsschock (bps)Neuer YTMExakter KursLinearer KursTaylor-KursKonvexitätspolsterLinearer Fehler
-300 bps1.35%$1,271.71$1,233.78$1,267.88+$34.10-2.98%
-200 bps2.35%$1,170.50$1,154.24$1,169.40+$15.16-1.39%
-100 bps3.35%$1,078.63$1,074.70$1,078.49+$3.79-0.36%
-50 bps3.85%$1,035.90$1,034.94$1,035.88+$0.95-0.09%
-25 bps4.10%$1,015.29$1,015.05$1,015.29+$0.24-0.02%
+25 bps4.60%$975.52$975.28$975.52+$0.24-0.02%
+50 bps4.85%$956.33$955.40$956.35+$0.95-0.10%
+100 bps5.35%$919.29$915.63$919.42+$3.79-0.40%
+200 bps6.35%$850.26$836.09$851.25+$15.16-1.67%
+300 bps7.35%$787.41$756.56$790.66+$34.10-3.92%

Rechtlicher Hinweis Die bereitgestellten Berechnungen und Kennzahlen dienen ausschließlich Informations- und Bildungszwecken und stellen keine Anlageberatung oder Kaufempfehlung dar. Alle Angaben ohne Gewähr.

Macaulay-Duration+$83.46
+7.99% Geschätzt
Modifizierte Duration$-75.87
-7.99% Geschätzt
Konvexität+$3.79
0.381% Kursgewinn

Clientseitige Verarbeitung

Hochleistungsberechnung, vollständig im lokalen Arbeitsspeicher des Browsers ausgeführt.

Kein Server-Upload & Datenschutz

Alle Nutzdaten verbleiben strikt lokal – ohne jegliche externe Serverkommunikation.

Produktionsreifer Export

Bereinigte, optimierte Ausgabeformate, sofort einsatzbereit für Berichte und Analysen.
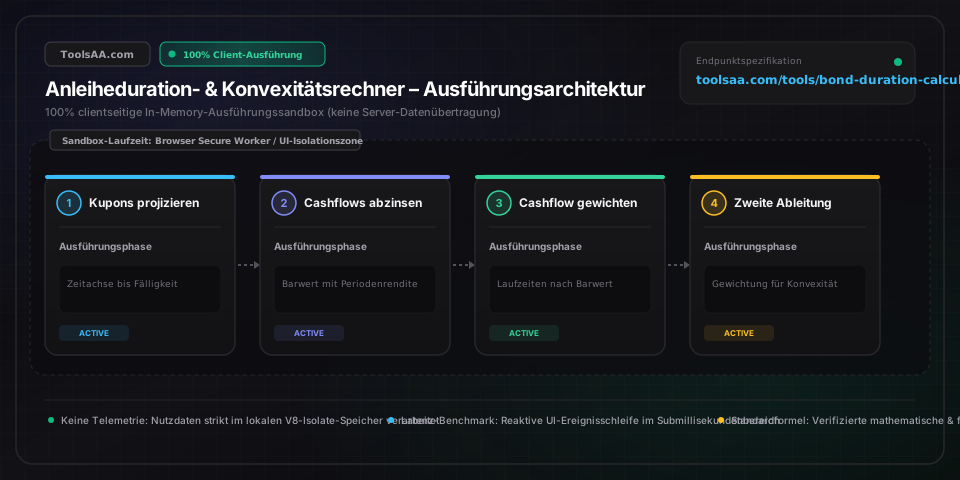
Technische Referenz & Architektur-Leitfaden

Duration-Rechner & Konvexität — Referenzhandbuch

Berechnen Sie Macaulay-Duration, modifizierte Duration, Konvexität und den Basispunktwert (DV01) für festverzinsliche Anleihen. Simulieren Sie Zinskurvenschocks mittels exakter Taylor-Reihen-Neubewertung.

Duration-Rechner & Konvexität — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

parValueWährung (€ EUR / $ USD)

Nominaler Rückzahlungsbetrag bei Endfälligkeit; am europäischen Rentenmarkt standardmäßig auf 1.000 € für Unternehmensanleihen oder 100 € für Bundesanleihen festgelegt. Dient als rechnerische Par-Basis für alle periodischen Kupon-Cashflows und die finale Tilgungszahlung.

Standard: 1000
couponRateNominalzins (% p. a.)

Vertraglicher jährlicher Kuponsatz, den der Emittent zahlt. Erstklassige Investment-Grade-Benchmarkanleihen notieren üblicherweise zwischen 2,0 % und 6,5 %, während High-Yield-Unternehmensanleihen 7,0 % übersteigen. Für Nullkuponanleihen (Zerobonds / STRIPS) tragen Sie 0,0 % ein.

Standard: 5.0
ytmRendite auf Endfälligkeit (% p. a. / YTM)

Marktüblicher Diskontierungssatz und interner Zinsfuß (IRR), den Anleger unter aktuellen Zinsstrukturbedingungen fordern. Par-Anleihen rentieren exakt zum Kuponsatz; unter pari notierende Disagio-Anleihen weisen eine YTM > Kupon auf; über pari notierende Agio-Anleihen eine YTM < Kupon. Der mathematische Grenzwert muss strikt über -100 % liegen.

Standard: 4.5
yearsToMaturityRestlaufzeit (Jahre bis Endfälligkeit)

Verbleibende Kalenderzeit bis zur rechtlichen Endfälligkeit und Nennwerttilgung. Liquide Benchmark-Laufzeiten orientieren sich an der Zinskurve für Bundeswertpapiere bzw. US-Treasuries (2, 5, 7, 10, 20 und 30 Jahre). Die Duration steigt mit der Laufzeit, während die Konvexität annähernd quadratisch mit der Laufzeit zunimmt.

Standard: 10.0
couponFrequencyZinszahlungshäufigkeit (Perioden / Jahr)

Turnus der Zinsausschüttung: 1 für europäische Standardanleihen mit jährlichem Kupontermin (Bullet Bonds), 2 für halbjährliche US-Treasuries und Industrieobligationen, 4 für vierteljährliche variabel verzinsliche Tranchen (Floater) sowie 12 für monatlich tilgende MBS-Verbriefungen. Eine höhere Ausschüttungsfrequenz beschleunigt den Mittelzufluss und verringert die Duration.

Standard: 2
yieldShockBpsZinsschock (Basispunkte Δy)

Szenario einer simultanen Parallelverschiebung der Zinskurve (100 Bp. = 1,00 % = 0,0100 Renditeänderung in Dezimalschreibweise). Aufsichtsrechtliche Stresstests (wie Basel III, EBA-Zinsrisikostandards und EZB-Bankbuch-Szenarien) modellieren Zinsschocks typischerweise zwischen ±50 Bp. und ±300 Bp.

Standard: 100

Profi-Tipps & Best Practices

Vorsicht vor der Falle negativer Konvexität bei kündbaren Anleihen und MBS

Während herkömmliche Staatsanleihen (wie Bundesanleihen) und Standard-Unternehmensanleihen eine positive Konvexität aufweisen (die Kurse steigen bei sinkenden Renditen stärker, als sie bei steigenden Renditen fallen), kippen kündbare Anleihen (Callable Bonds) und forderungsbesicherte Hypothekenpapiere (MBS) in eine negative Konvexität, sobald die Marktrenditen unter das Zinsniveau der Kündigungsoption sinken. Verstärkte vorzeitige Umschuldungen und Tilgungen deckeln das Kurspotenzial nach oben, während das Kursrisiko bei Zinsanstiegen voll ungesichert bleibt. Verwenden Sie für kündbare Instrumente keinesfalls lineare modifizierte Durations- oder Standard-Konvexitätsformeln – ermitteln Sie stattdessen stets die effektive Duration mittels optionsbereinigter Spread-Modelle (OAS) auf Basis von Binomialbäumen.

Tief unter pari notierende Langläufer durchbrechen die lineare Laufzeitregel

Obwohl die Duration grundsätzlich mit der Restlaufzeit zunimmt, weisen stark unter pari notierende Anleihen (Deep-Discount-Bonds mit niedrigem Kupon und hoher Rendite) eine mathematische Trendumkehr auf: Die Duration erreicht bei mittleren Horizonten (typischerweise 40–60 Jahre) einen Höchststand und fällt anschließend bei Annäherung an eine unendliche Laufzeit (Konsols / ewige Renten) wieder ab. Bei einer ewigen Rente beträgt die Macaulay-Duration unabhängig von der unendlichen Laufzeit exakt (1 + y)/y. Prüfen Sie beim Handel mit ultralangen Staatsanleihen (z. B. 50- oder 100-jährigen Tranchen) stets, ob Ihr Wertpapier jenseits dieses kritischen Durations-Wendepunkts liegt.

Basisineffizienz beim Zinseszins: Halbjährliche BEY vs. stetige Verzinsung

Ein häufiger institutioneller Absicherungsfehler entsteht, wenn Händler die modifizierte Duration auf Basis halbjährlicher anleiheäquivalenter Renditen (BEY: ModD = MacD / (1 + y/2)) berechnen, die Swap- oder Futures-Hedges jedoch unter stetig verzinsten Geldmarktkurven modellieren (bei denen ModD = MacD gilt). Bei einem Renditeniveau von 6,0 % führt diese abweichende Zinsberechnungskonvention zu einer Bewertungsverzerrung von 300 Basispunkten (3 %) bei der marktkreuzenden DV01-Neutralisierung. Dies erzeugt unkontrollierte Basisrisiken bei der verbindlichkeitsorientierten Steuerung (Liability-Driven Investment / LDI).

Grenzen der Taylor-Reihen-Approximation bei makroökonomischen Regimewechseln

Die Taylor-Reihen-Approximation zweiter Ordnung (%ΔP ≈ -ModD·Δy + 0,5·Konvexität·(Δy)²) arbeitet bei moderaten Parallelverschiebungen von unter ±100 Bp. mit einer Genauigkeit von über 98 %. Bei systemischen makroökonomischen Regimewechseln (z. B. Straffungszyklen von 300–500 Bp. oder Liquiditätskrisen mit Flucht in sichere Häfen) führen Terme dritter Ordnung (negative Schiefe und Dispersion) zu erheblichen Abweichungen. Führen Sie für Portfoliostresstests unter extremen Zinsschocks stets eine vollständige Barwert-Neubewertung (Discounted Cash Flow) aller Zahlungsströme durch, anstatt sich auf Durations- und Konvexitäts-Näherungen zu verlassen.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Geschätzte Anleihen-Neubewertung übersteigt den tatsächlichen Marktpreis bei starken Renditerückgängen

Diese Diskrepanz tritt auf, wenn lediglich die lineare modifizierte Duration erster Ordnung ohne Konvexitätsanpassung angewendet wird oder wenn eine über pari notierende Anleihe kurz vor ihrem Kündigungstermin steht. Die Duration erster Ordnung stellt eine lineare Tangente dar; bei großen Zinsrückgängen (-200 Bp.) unterschätzt die lineare Duration den tatsächlichen Kursgewinn unkündbarer Papiere systematisch. Fügen Sie den Term zweiter Ordnung hinzu: +0,5 × Konvexität × (Δy)². Handelt es sich um eine kündbare Anleihe, liegt die Ursache in der strukturellen Kursbegrenzung am Kündigungspreis (Call Price); ersetzen Sie in diesem Fall die modifizierte Duration durch die effektive Duration aus einem Zinsstruktur-Binomialbaum.

⚠️Macaulay-Duration übersteigt die Gesamtrestlaufzeit der Anleihe

Die Macaulay-Duration kann bei ungehebelten Festzinsanleihen mathematisch niemals größer als die Restlaufzeit sein, da die finale Tilgungszahlung den maximalen Zeithorizont begrenzt. Weist Ihre Berechnung den Wert MacD > Restlaufzeit aus, liegen zumeist zwei typische Dateneingabefehler vor: (1) Der Kuponsatz wurde fälschlicherweise als Dezimalzahl (z. B. 0,05) statt in Prozent relativ zum Diskontsatz eingegeben (oder umgekehrt), oder (2) die Variable für die jährliche Zinszahlungshäufigkeit wurde auf null gesetzt, was zu einer Division durch null im Algorithmus zur Barwertgewichtung führt. Bei Nullkuponanleihen entspricht die Macaulay-Duration exakt der Restlaufzeit; bei Kuponanleihen ist sie ausnahmslos kleiner als die Restlaufzeit.

⚠️DV01-Hedging-Quote immunisiert das Portfolio nicht gegen Verwerfungen der Zinskurve

Die Immunisierung über die DV01 setzt zwingend eine einheitliche Parallelverschiebung über alle Laufzeiten der Spot-Zinskurve voraus. In der Realität vollzieht die Zinskurve jedoch häufig nicht-parallele Drehungen: Versteilerungen (Steepening, wenn kurzfristige Zinsen gegenüber langfristigen fallen), Verflachungen (Flattening) oder Butterfly-Krümmungen. Um ein Portfolio gegen nicht-parallele Kurvendynamiken abzusichern, unterteilen Sie das Zinsänderungsrisiko in Stützstellen-Durationen (Key Rate Durations / KRDs) entlang liquider Referenzpunkte (2J, 5J, 10J, 30J) und gleichen die Geld-Duration (Dollar Duration) für jedes einzelne Laufzeitband separat aus, anstatt sich auf eine einzige aggregierte Portfolio-DV01 zu stützen.

Häufig gestellte Fragen (FAQ)

Was ist der Unterschied zwischen Macaulay-Duration und modifizierter Duration?▼

Die Macaulay-Duration misst den gewichteten durchschnittlichen Zeitraum (in Jahren), bis ein Anleger die Zahlungsströme der Anleihe vereinnahmt, wobei die Barwerte dieser Cashflows als Gewichtungsfaktoren dienen. Die modifizierte Duration leitet sich aus der Macaulay-Duration ab, indem diese durch (1 + y/m) dividiert wird (wobei y die Rendite auf Endfälligkeit und m die unterjährige Zinszahlungshäufigkeit darstellt). Die modifizierte Duration beziffert die direkte prozentuale Kurssensitivität der Anleihe bei einer Zinsänderung um 100 Basispunkte (1 %).

Wie wird die Konvexität einer Anleihe berechnet und warum ist sie entscheidend?▼

Die Konvexität ist die zweite Ableitung des Anleihekurses nach der Rendite, dividiert durch den Anleihekurs. Sie erfasst die geometrische Krümmung der nicht-linearen Preis-Rendite-Funktion. Während die modifizierte Duration ein rein lineares Verhältnis unterstellt, steigen die Kurse realer (unkündbarer) Anleihen bei Zinsrückgängen stärker, als sie bei Zinsanstiegen im gleichen Ausmaß fallen. Die Einbeziehung der Konvexität liefert das Korrekturglied zweiter Ordnung in der Taylor-Reihe und erhöht die Vorhersagegenauigkeit von Kursänderungen bei größeren Zinsbewegungen signifikant.

Was versteht man unter der DV01 und wie wird die Dollar-Duration berechnet?▼

Die DV01 (Dollar Value of an 01 bzw. Basispunktwert) quantifiziert die absolute monetäre Kursänderung einer Anleihe bei einer Zinsverschiebung um genau einen Basispunkt (0,01 % bzw. 0,0001). Die Berechnungsformel lautet: DV01 = Anleihekurs × Modifizierte Duration × 0,0001. Die Dollar-Duration (auch Geld-Duration genannt) beschreibt die absolute Kursänderung bei einer Zinsbewegung um volle 100 Basispunkte (1 %) und entspricht DV01 × 100. Portfoliomanager nutzen die DV01, um exakte Sicherungsverhältnisse (Hedge Ratios) mit Zins-Futures oder Zinsswaps zu kalkulieren.

Warum entspricht die Duration einer Nullkuponanleihe exakt ihrer Restlaufzeit?▼

Eine Nullkuponanleihe (Zerobond) schüttet 100 % ihrer Mittelrückflüsse erst am Fälligkeitstag aus und leistet während der Laufzeit keinerlei Zwischenkupons. Da keine vorzeitigen Zahlungen existieren, die den gewichteten durchschnittlichen Barwertzeitpunkt nach vorne ziehen könnten, ist die Macaulay-Duration mathematisch identisch mit der Restlaufzeit (eine 20-jährige Nullkuponanleihe besitzt somit eine Macaulay-Duration von exakt 20,0 Jahren).

Wie wirken sich Kuponsatz und Rendite auf Endfälligkeit auf die Duration aus?▼

Höhere Kuponsätze senken die Duration, da höhere zwischenzeitliche Zinszahlungen das investierte Kapital früher zurückführen und den zeitlichen Schwerpunkt der Cashflows nach vorne verlagern. Höhere Renditen auf Endfälligkeit (YTM) reduzieren die Duration ebenfalls, da zeitlich weit entfernte Zahlungsströme mit höheren Diskontierungsfaktoren abgezinst werden und ihr relatives Gewicht gegenüber frühen Kupons abnimmt.

Wie schätzt die Taylor-Reihe aus Duration und Konvexität Kursänderungen ab?▼

Hinweis: Dieses Analysetool dient ausschließlich Bildungs- und Informationszwecken und stellt keine Anlageberatung oder Finanzdienstleistung dar. Bitte konsultieren Sie vor Anlageentscheidungen einen qualifizierten Finanzberater. Die kombinierte Schätzformel lautet: %ΔKurs ≈ -[Modifizierte Duration × Δy] + [0,5 × Konvexität × (Δy)²], wobei Δy die Renditeänderung als Dezimalwert darstellt (z. B. +0,01 für +100 Bp.). Beispiel für einen Zinsanstieg um +100 Bp. bei einer Anleihe mit ModD = 7,5 und Konvexität = 70: Die lineare Duration prognostiziert einen Kursrückgang von -7,50 %, doch der Konvexitätsausgleich addiert +0,5 × 70 × (0,01)² = +0,35 %, was zu einem präzisen geschätzten Netto-Kursverlust von -7,15 % führt.

Verwandte Tools & Hilfsprogramme

Alle Tools →