Kaufnebenkosten-Rechner (Immobilien)
v2.0 CFA-Standard•CFA-Standard Finanzmodell

Kaufnebenkosten-Rechner (Immobilien)

Kaufnebenkosten und benötigtes Eigenkapital beim Immobilienkauf präzise berechnen. Ermittlung von Notar-, Grundbuch-, Maklergebühren, Grunderwerbsteuer, Gutachten und Bereitstellungszinsen.

Typische Finanzierungsszenarien
$450,000
$
$90,000 (20%)
%
%
26 Tage ($399)

Der Abschlusstag bestimmt die aufgelaufenen Tageszinsen: Ein Termin gegen Monatsende minimiert die sofort fälligen Zinsvorauszahlungen.

0.0%

Disagio-Punkte (Zinsabschlag): 1 Punkt entspricht 1% der Darlehenssumme und senkt den Sollzins über die gesamte Zinsbindungsdauer.

$
$
$
Kombi-Rabatt (Grundschuldbestellung): -$720
Gutschriften & Eigenkapitalnachlässe (Kreditgeber / Verkäufer): -$406
Gesamter Baraufwand bei Kaufabschluss
$93,909
Beleihungsauslauf (LTV %): 80.0%
$2,937/ Monat Monatliche Gesamtbelastung
Eigenkapitalanteil am Kaufpreis$90,000
Gesamte Kaufnebenkosten$13,909
Geschätzte Monatsrate (Zins + Tilgung)$2,335

Kauf-Cockpit & Cashflow

Gesamter Baraufwand bei Kaufabschluss$93,90980.0% LTVKlicken Sie auf ein Diagrammsegment für Details
Eigenkapital (Anzahlung)Equity
$90,00095.8%
A. Finanzierungs- & KreditgebührenSec A
$1,2951.4%
C. Notarielle & gutachterliche DienstleistungenSec B+C
$4,3234.6%
E. Behördliche Steuern & GrundbuchgebührenSec E
$3,6853.9%
F. Laufende Vorauszahlungen & ZinsenSec F+G
$3,6723.9%
H. Sonstige AnschaffungsnebenkostenSec H
$1,3401.4%
Abschnitt A: Kreditabschluss- & Vermittlungsgebühren
Bankseitige Bearbeitungs- und Bereitstellungskosten (nicht verhandelbar)
$1,295
Abschnitt B: Nicht frei wählbare Dienstleistungen
Vom Kreditinstitut fest vorgegebene Prüf- und Bewertungsleistungen
$785
Abschnitt C: Frei wählbare Dienstleistungen & Gutachten
Leistungen von Notaren, Gutachtern und Sachverständigen im Anbietervergleich
$3,538
Abschnitt E: Behördliche Steuern & Übertragungsgebühren
Grunderwerbsteuer, Grundbuchgebühren und behördliche Beglaubigungen
$3,685
Abschnitt F: Gesetzliche Vorauszahlungen (Prepaids)
Wohngebäudeversicherung, anteilige Grundsteuer und aufgelaufene Zwischenzinsen
$1,999
Abschnitt G: Notarielles Anderkonto & Treuhandrücklagen
Sicherheitsrücklagen für Steuern und Gebäudeversicherungen
$1,673
Gutschriften & Eigenkapitalnachlässe (Kreditgeber / Verkäufer)
Geleistete Reservierungsgebühr / Anzahlung: $10,000 | Verkäufergutschrift / Kostenübernahme: $0 | Kreditgeber-Gutschrift (Lender Credit): $0
-$10,406
Alternativszenario vergleichen
Technische Referenz & Architektur-Leitfaden

Kaufnebenkosten Rechner & Gebühren — Referenzhandbuch

Berechnen Sie die gesamten Kaufnebenkosten und das benötigte Eigenkapital beim Immobilienkauf präzise: Grunderwerbsteuer, Notar- und Grundbuchkosten, Wertermittlung, Vorauszahlungen und Bereitstellungszinsen.

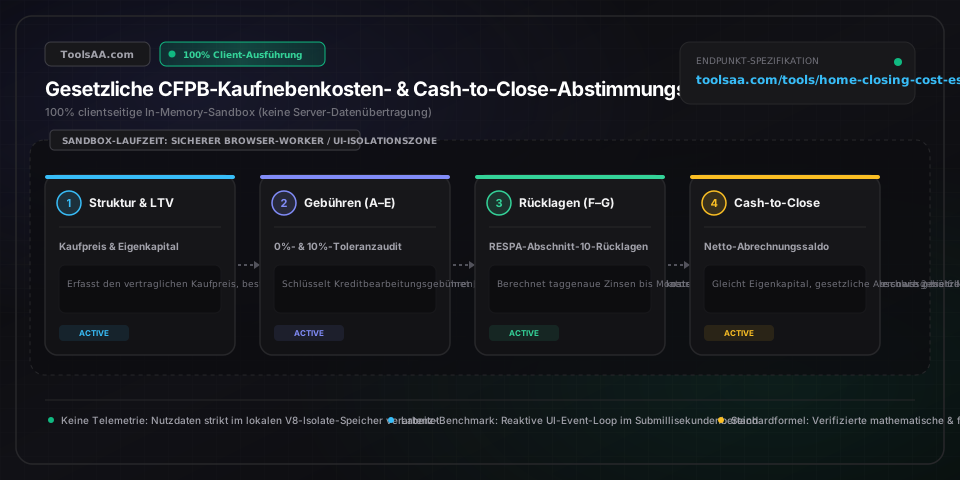
Kaufnebenkosten Rechner & Gebühren — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Kaufpreis (Notarieller Vertragswert)Währungsbetrag (EUR €)

Vereinbarter Gesamtkaufpreis der Immobilie als gesetzliche Bemessungsgrundlage für Grunderwerbsteuer, Notar- und Grundbuchgebühren (GNotKG), maximale Beleihungsgrenzen sowie Maklerprovisionen.

Standard: 450.000 €
Eigenkapital & Beleihungsauslauf (LTV)Prozentsatz (%) oder Währung (€)

Vom Käufer eingebrachtes Bar-Eigenkapital. Bestimmt den Beleihungsauslauf (Loan-to-Value), Zinskonditionen der Banken, Risikoaufschläge bei Eigenkapital unter 20 % (wie PMI im US-Markt oder Zinsaufschläge in DACH) sowie Obergrenzen für Verkäuferzuschüsse.

Standard: 10,0 % (45.000 €)
Finanzierungs- & Bearbeitungsgebühren (CFPB Abschnitt A)Währung (€) / Basispunkte

Direkte Institutskosten des Darlehensgebers einschließlich Kreditprüfung (800–1.200 €), Sachbearbeitung (500–900 €) und optionaler Zinsrabattpunkte (1,0 Punkt = 1,00 % der Kreditsumme für ~25 Basispunkte Zinsabschlag/Disagio). Unterliegt einer strikten gesetzlichen 0-%-Toleranzgrenze.

Standard: 1.850 €
Dienstleistungen Dritter (CFPB Abschnitte B & C)Währungsbetrag (€)

Vorgeschriebene Abwicklungsdienste ohne freie Anbieterwahl (Wertermittlungsgutachten 450–750 €, Bonitätsauskunft 50–90 €, Hochwasserschutzzertifikat 20 €) sowie frei wählbare Dienstleister (Titelversicherung des Kreditgebers, Treuhand-Abwicklungsgebühr, Grundstücksvermessung 350–600 €).

Standard: 3.200 €
Steuern & Grundbuchgebühren (CFPB Abschnitt E)Währungsbetrag (€)

Staatliche Übertragungssteuern und behördliche Eintragungsgebühren der Grundbuch- und Vermessungsämter zur Umschreibung von Eigentumsurkunden und Grundpfandrechten (Grundschulden). Reicht von 150 € nominaler Eintragung bis über 2,5 % (in Deutschland Grunderwerbsteuer je nach Bundesland 3,5 % bis 6,5 %).

Standard: 2.250 €
Vorauszahlungen & Treuhandrücklagen (CFPB Abschnitte F & G)Monatsraten & Tagessätze (Per Diem)

Vorschüssige Treuhandmittel: 12 Monate Wohngebäudeversicherung im Voraus, 1 bis 30 Tage taggenaue Zwischenzinsen/Bereitstellungszinsen bis Monatsende sowie ein 2- bis 6-monatiges Liquiditätspolster für Grundsteuer und Versicherungen gemäß RESPA Abschnitt 10.

Standard: 4.600 €

Profi-Tipps & Best Practices

Kombirabatt bei gleichzeitiger Titelversicherung (Simultaneous Issue Rate)

Wenn sowohl die Rechtstitelversicherung des Kreditgebers (Lender's Title Insurance) als auch die Eigentümer-Titelversicherung (Owner's Policy) zeitgleich abgeschlossen werden, muss in der Abrechnung stets der gesetzliche Kombi-Tarif ('Simultaneous Issue Rate') geprüft werden. Während für das Darlehen die reguläre Prämie anfällt, darf die Eigentümerpolice oft nur einen marginalen Zuschlag von 100 bis 300 € statt einer zweiten Vollprämie kosten – was 800 bis 1.500 € einspart.

Zinsarbitrage durch Terminierung zum Monatsende

Hypothekenzinsen werden nachschüssig abgerechnet, sodass der Käufer bei Vertragsabschluss taggenaue Zwischenzinsen (Per Diem) vom Tag der Valutierung bis zum letzten Kalendertag des Abschlussmonats vorab entrichten muss. Wer den Vollzugstermin auf den 28. oder 29. statt auf den 2. eines Monats legt, spart bis zu 27 Tage an Vorauszahlungszinsen ein und reduziert das sofort fällige Eigenkapital um 1.200 bis 2.800 €, ohne die Gesamtlaufzeit oder Restschuld zu verändern.

Gesetzliche Obergrenzen für Verkäuferzuschüsse (Seller Concessions)

Bei der Aushandlung von Verkäufergutschriften auf Kaufnebenkosten gelten strikte aufsichtsrechtliche Obergrenzen: Fannie Mae und Freddie Mac deckeln Verkäuferzuschüsse auf 3 % des Kaufpreises bei unter 10 % Eigenkapital, 6 % bei 10 bis 25 % Eigenkapital und 9 % bei über 25 % Eigenkapital. FHA-Kredite erlauben maximal 6 %, VA-Darlehen 4 %. Jeder Zuschuss, der die tatsächlich anfallenden Kaufnebenkosten übersteigt, darf nicht als Bargeld ausgezahlt werden und verfällt zugunsten des Verkäufers.

Nachlass bei Vorbesitz-Rechtsprüfung (Title Reissue Credit)

Hat der Verkäufer die Immobilie innerhalb der letzten 3 bis 10 Jahre erworben oder umgeschuldet, sollte beim Abwickler unbedingt ein 'Reissue Credit' angefordert werden. Wenn eine bestehende Vorbesitz-Police vorgelegt werden kann, sind Titelversicherer gesetzlich verpflichtet, die Gebühren für Grundbuchprüfung und Titelsuche um 20 % bis 40 % zu rabattieren.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Die Abschlussaufstellung (Closing Disclosure) übersteigt die ursprüngliche Kreditschätzung (Loan Estimate) um mehrere tausend Euro.

Prüfen Sie die Abschlussaufstellung (CD) anhand der CFPB-TRID-Toleranzvorschriften: Abschnitt A (Bearbeitungskosten des Kreditgebers) und Abschnitt B (Dienste ohne freie Anbieterwahl) unterliegen einer strikten 0-%-Toleranzgrenze. Abschnitt C (vom Kreditgeber empfohlene Drittanbieter) erlaubt maximal 10 % kumulative Kostensteigerung. Wurden Gebühren ohne dokumentierte gesetzliche Umstandsänderung (Change of Circumstance) erhöht, muss die Bank auf Seite 3 der CD eine sofortige Erstattungsgutschrift (Tolerance Cure) gewähren.

⚠️Die geforderten Treuhandrücklagen (Escrow Reserves) in der Abschlussabrechnung fallen unerwartet hoch aus (4 bis 6 Monatsbeiträge).

Gemäß RESPA Abschnitt 10 darf die Bank als Treuhandpuffer maximal 2 Monatsbeiträge (ein Sechstel der jährlichen Gesamtausgaben) über die voraussichtlichen Auszahlungen hinaus einbehalten. Fällt der kommunale Grundsteuertermin allerdings innerhalb von 60 Tagen nach dem Kaufabschluss an, muss der Kreditgeber den anstehenden Zyklus plus den 2-Monats-Puffer einziehen. Prüfen Sie in Zeile L-01 die anteilige Steuergutschrift des Verkäufers (Tax Proration), mit der dieser seinen Nutzungszeitraum erstattet.

⚠️Ausgehandelte Verkäuferzuschüsse übersteigen die zulässigen Nebenkosten und blockieren die Darlehensdokumentation.

Kreditvergaberichtlinien verbieten es strikt, Verkäufergutschriften für das gesetzliche Mindesteigenkapital (wie die 3,5-%-FHA- oder 3-%-Standard-Grenze) zu verwenden. Um einen Verfall überschüssiger Gutschriften zu verhindern, weisen Sie die Bank an, das Guthaben für den Kauf von Zinsrabattpunkten (Disagio), eine dauerhafte Zinssatzreduzierung oder die Vorauszahlung von Gebäudeversicherung und Hausgeld/Eigentümergemeinschaftsgebühren (HOA) umzuschichten.

⚠️Beim Notar- und Abwicklungstermin tauchen unerwartete kommunale Stempelabgaben und zweistufige Grundbucheintragungsgebühren auf.

Zahlreiche Metropolregionen erheben neben den staatlichen Steuern zusätzliche kommunale und bezirkliche Übertragungssteuern. Prüfen Sie die regionalen Gepflogenheiten und die Vereinbarung im notariellen Kaufvertrag: In einigen Regionen werden Übertragungssteuern 50/50 zwischen Käufer und Verkäufer geteilt, während andernorts der Verkäufer die Übertragungssteuer und der Käufer die Gebühren für die Grundschuldbestellung trägt.

Häufig gestellte Fragen (FAQ)

Wie hoch sind die typischen Kaufnebenkosten für Immobilienkäufer?▼

Die typischen Kaufnebenkosten liegen meist zwischen 2 % und 5 % der Darlehenssumme (bzw. rund 1,5 % bis 4,0 % des Immobilienkaufpreises; im deutschen Rechtssystem mit Grunderwerbsteuer, Notar und Makler in der Regel bei 5 % bis 12 % des Kaufpreises). Bei einem Kaufpreis von 400.000 € und 10 % Eigenkapital (360.000 € Darlehen) belaufen sich die reinen Abwicklungs- und Transaktionsnebenkosten auf ca. 7.200 bis 14.400 €. Diese Gesamtsumme setzt sich zusammen aus Bearbeitungs- und Schätzgebühren der Bank (1.500–2.800 €), Notar-, Treuhand- und Grundbuchgebühren (2.000–4.000 €), behördlichen Registrierungsgebühren und Steuern (1.000–3.500 €) sowie vorschüssigen Steuer- und Versicherungsrücklagen (2.500–5.500 €).

Was ist der Unterschied zwischen Kaufnebenkosten und dem bereitzustellenden Eigenkapital (Cash to Close)?▼

Kaufnebenkosten (Closing Costs) bezeichnen die detailliert aufgeschlüsselten Verwaltungs-, Notar-, Rechts-, Bank- und behördlichen Transaktionsgebühren, die zur Abwicklung des Immobilienkaufs und der Krediteintragung erforderlich sind. Das bei Abschluss bereitzustellende Barvermögen (Cash to Close) ist der gesamte liquide Nettobetrag, den der Käufer am Stichtag einbringen muss: Eigenkapitalanteil (Down Payment) + Gesamte Kaufnebenkosten - Bereits geleistete Anzahlung (Earnest Money) - Bankgutschriften - Verkäuferzuschüsse. Beispiel: Bei 400.000 € Kaufpreis mit 40.000 € Eigenkapital, 10.000 € Nebenkosten, 5.000 € Anzahlung und 3.000 € Verkäuferzuschuss beträgt das tatsächlich fällige Barvermögen 42.000 €.

Können die Kaufnebenkosten mit in das Hypothekendarlehen eingerechnet werden?▼

Beim Kauf einer selbstgenutzten Immobilie erlauben Standard-Finanzierungsrichtlinien in der Regel nicht, Kaufnebenkosten in das Darlehen einzurechnen, wenn dadurch die gesetzliche oder bankinterne Beleihungsgrenze (LTV) überschritten wird (sogenannte 110-%-Finanzierung, die strengen Bonitätsanforderungen unterliegt). Käufer haben jedoch zwei gängige Strategien zur Vermeidung von Barauslagen: (1) Vereinbarung von Verkäuferzuschüssen im Kaufvertrag (üblicherweise 3 % bis 6 % des Kaufpreises) oder (2) Wahl eines leicht erhöhten Zinssatzes (z. B. +0,25 % Sollzins), wofür die Bank eine Gutschrift gewährt, die Nebenkosten 1:1 ausgleicht. Bei reinen Prolongationen oder Umschuldungen können Nebenkosten meist direkt in die Darlehenssumme integriert werden.

Wer zahlt die Kaufnebenkosten: Käufer oder Verkäufer?▼

Sowohl Käufer als auch Verkäufer tragen Transaktionskosten, jedoch für völlig unterschiedliche Posten. Der Käufer zahlt die finanzierungsbezogenen Kosten, Wertermittlungsgebühren, Grundbucheintragung der Grundschuld sowie vorschüssige Steuern und Gebäudeversicherungen (in den USA 2 % bis 5 % des Kredits; in Deutschland die Grunderwerbsteuer und Notarkosten). Der Verkäufer übernimmt die Maklerprovision (nach deutschem Recht seit 2020 meist hälftig geteilt, in den USA traditionell 5 % bis 6 % vom Verkäufer), Löschungsbewilligungen alter Grundschulden sowie kommunale Abgaben bis zum Übergangsstichtag.

Wie wirken sich Zinsrabattpunkte (Disagio) auf Kaufnebenkosten und Monatsraten aus?▼

Hinweis: Dieses Tool dient ausschließlich Informations- und Bildungszwecken und stellt keine formelle Finanzberatung oder verbindliche Kreditzusage dar. Bitte konsultieren Sie vor finanziellen Entscheidungen einen qualifizierten Finanzberater. Ein Zinsrabattpunkt (Discount Point bzw. Disagio) kostet exakt 1,00 % des Nettodarlehensbetrags (3.500 € bei einem 350.000-€-Kredit) und wird dem bei Abschluss fälligen Eigenkapital hinzugerechnet. Jeder gekaufte Punkt senkt den Sollzinssatz in der Regel um etwa 0,25 Prozentpunkte (25 Basispunkte). Bei einem 350.000-€-Darlehen über 30 Jahre mit 6,75 % Zins reduziert der Kauf von 1 Punkt (3.500 €) den Zins auf 6,50 % und die monatliche Rate von 2.270 € auf 2.212 € (58 € Ersparnis/Monat). Die Amortisationszeit (Break-even) beträgt 60,3 Monate (3.500 € ÷ 58 €), sodass der Kreditnehmer die Finanzierung mehr als 5 Jahre beibehalten muss, um einen finanziellen Nettovorteil zu erzielen.

Verwandte Tools & Hilfsprogramme

Alle Tools →