Fijar el día de la firma a finales de mes reduce los intereses diarios devengados al escriturar.
Cada punto de descuento equivale al 1% del capital prestado y rebaja la tasa de interés de la hipoteca.
Calcula con precisión los gastos de cierre de tu vivienda y el efectivo necesario para escriturar. Desglosa comisiones de apertura, tasación, seguro de título, reservas en depósito (escrow) e impuestos.
Fijar el día de la firma a finales de mes reduce los intereses diarios devengados al escriturar.
Cada punto de descuento equivale al 1% del capital prestado y rebaja la tasa de interés de la hipoteca.
Estime los gastos de cierre de una vivienda y el efectivo necesario del comprador. Calcule comisiones de apertura, seguro de título, tasación, impuestos y reservas en custodia.
Valor total de adquisición pactado que determina los umbrales de impuestos de transmisiones patrimoniales, límites máximos de financiación hipotecaria, tarifas del seguro de título y comisiones de intermediación.
Capital inicial aportado por el comprador. Determina la obligatoriedad del seguro hipotecario privado (PMI con entrada inferior al 20%), la prima inicial de hipotecas aseguradas (como FHA al 1,75%) y los topes de concesiones del vendedor.
Comisiones cobradas por la entidad prestamista, incluyendo suscripción y análisis de riesgo (800–1.200 $ / €), tramitación (500–900 $ / €) y puntos de descuento voluntarios (1 punto = 1,00% del préstamo para reducir ~25 pb el tipo de interés). Sujeto a tolerancia legal estricta del 0%.
Servicios de liquidación que el prestatario no puede comparar (tasación oficial 450–750 $ / €, informe de solvencia 50–90 $ / €, certificación de zona inundable) y servicios que sí puede comparar (seguro de título del prestamista, aranceles notariales o de liquidación, levantamiento topográfico 350–600 $ / €).
Impuestos de actos jurídicos documentados, timbres fiscales y aranceles registrales aplicados por el registro de la propiedad o condado para inscribir la escritura y la carga hipotecaria. Varía desde importes nominales (150 $ / €) hasta más del 2,5% en jurisdicciones con alta tributación.
Dotación inicial de la cuenta en garantía (escrow): 12 meses de seguro de hogar adelantado, de 1 a 30 días de interés hipotecario diario per diem hasta fin de mes, y un colchón de 2 a 6 meses de impuestos sobre bienes inmuebles y seguros conforme a los límites de la normativa RESPA.
Al contratar simultáneamente la póliza de seguro de título del prestamista y la del propietario, verifique siempre que la liquidación aplique la 'tarifa de emisión simultánea' legal. Mientras el prestamista cobra la tarifa oficial completa sobre el importe financiado, la póliza del comprador solo debería tener un recargo marginal de 100 a 300 $ / € en lugar de una prima completa adicional, ahorrando entre 800 y 1.500 $ / €.
Los intereses hipotecarios se cobran a mes vencido, lo que significa que el comprador abona por adelantado el interés diario devengado (per diem) desde el día de la firma hasta el último día natural del mes en curso. Fijar la fecha de escrituración o cierre el 28 o 29 en lugar de los primeros días del mes evita adelantar hasta 27 días de intereses, reduciendo el desembolso en efectivo al cierre entre 1.200 y 2.800 $ / € sin alterar la deuda a largo plazo.
La negociación de aportaciones del vendedor para cubrir gastos de escrituración y cierre debe respetar límites normativos estrictos: las hipotecas convencionales limitan las concesiones al 3% del precio de compra para pagos iniciales menores al 10%, al 6% para entradas entre el 10% y el 25%, y al 9% para más del 25%. Los programas asegurados como FHA limitan al 6% y VA al 4%. Cualquier exceso pactado por encima de los gastos reales permitidos no puede devolverse en efectivo y se pierde a favor del vendedor.
Si el vendedor adquirió o refinanció la propiedad en los últimos 3 a 10 años, solicite a la compañía de títulos o notaría un crédito de reedición (reissue credit). En la gran mayoría de jurisdicciones con tarifas reguladas, las aseguradoras y entidades liquidadoras están obligadas por ley a bonificar entre un 20% y un 40% de los honorarios estándar de estudio y búsqueda de títulos registrales al presentar la póliza o escritura previa.
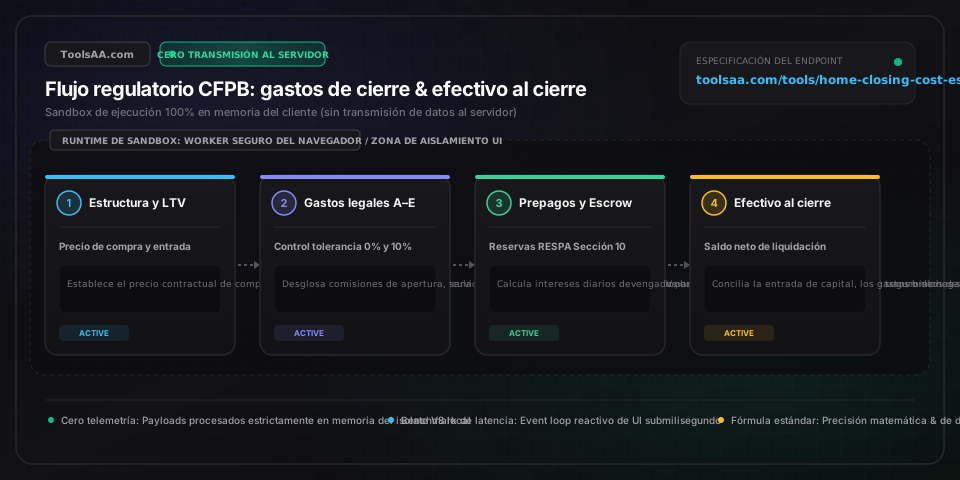
Audite la Divulgación de Cierre (Closing Disclosure) contra las reglas de tolerancia TRID de la CFPB: la Sección A (Cargos de originación) y la Sección B (Servicios obligatorios no comparables) tienen un límite de tolerancia estricto del 0%. La Sección C (Servicios comparables de la lista del prestamista) cuenta con una tolerancia acumulada del 10%. Si los costes aumentaron sin un Cambio de Circunstancias formalmente justificado, el prestamista está obligado legalmente a aplicar un crédito de subsanación inmediata (tolerance cure credit) en la página 3.
La normativa RESPA (Sección 10) prohíbe que el prestamista exija un colchón de custodia superior a 2 meses (un sexto del desembolso anual previsto) por encima de las obligaciones fiscales e indemnizatorias estimadas. Si la fecha de recaudación municipal o del IBI/Property Tax cae en los 60 días posteriores a la firma, la entidad debe recaudar el ciclo venidero más dicho colchón. Compruebe los créditos de prorrateo fiscal en la liquidación, donde el vendedor debe reembolsar su parte proporcional de impuestos devengados no pagados.
Las directrices oficiales de suscripción prohíben estrictamente que los créditos aportados por el vendedor se destinen a cumplir con la entrada mínima obligatoria (como el 3% o 3,5% reglamentario). Para no perder el excedente de aportación pactado, ordene a su prestamista reasignar esos fondos hacia la compra de puntos de descuento de la tasa de interés, una rebaja permanente del tipo hipotecario o el pago por adelantado de cuotas de la comunidad (HOA) y el seguro de hogar.
Múltiples jurisdicciones metropolitanas y autonómicas aplican recargos impositivos locales adicionales (como tributos municipales de plusvalía o timbres locales) independientes de los impuestos estatales de transmisión. Revise los usos y costumbres locales pactados en el contrato de compraventa o contrato de arras: en muchas zonas los impuestos de transmisión corresponden al vendedor o se reparten al 50%, mientras que los actos jurídicos o la inscripción de la hipoteca corresponden a la parte compradora o financiada.
Los gastos de cierre habituales para un comprador oscilan entre el 2% y el 5% del importe total del préstamo hipotecario (o aproximadamente entre el 1,5% y el 4,0% del valor total de la propiedad). En la adquisición de una vivienda de 400.000 $ / € con un 10% de entrada (360.000 $ / € financiados), los gastos suelen situarse entre 7.200 y 14.400 $ / €. Este desglose comprende comisiones de apertura y tasación (1.500–2.800 $ / €), estudio de títulos y honorarios notariales o de liquidación (2.000–4.000 $ / €), tributos de transmisión y aranceles registrales (1.000–3.500 $ / €), y provisiones para impuestos de bienes inmuebles y seguros (2.500–5.500 $ / €).
Los gastos de cierre corresponden específicamente al desglose de costes administrativos, honorarios profesionales, tasación, aranceles registrales y tributos gubernamentales necesarios para formalizar la transacción y constituir la hipoteca. Por su parte, el efectivo para el cierre (Cash to Close) es el importe líquido total neto que el comprador debe desembolsar ante notario o en la mesa de liquidación. Se calcula como: Entrada o pago inicial + Total de gastos de cierre - Depósito de fianza o arras ya entregado - Créditos del prestamista - Aportaciones del vendedor. Por ejemplo, en una compra de 400.000 $ / € con 40.000 $ / € de entrada, 10.000 $ / € de gastos de cierre, 5.000 $ / € entregados como arras y 3.000 $ / € aportados por el vendedor, el efectivo final a desembolsar es de 42.000 $ / €.
En operaciones de compra de vivienda habitual, la normativa crediticia general no permite financiar los gastos de cierre dentro del capital del préstamo si ello supera el límite máximo fijado de relación préstamo-valor (LTV, normalmente entre el 80% y el 97%). No obstante, los compradores disponen de dos vías legales para evitar pagar estos gastos de su bolsillo: (1) Negociar aportaciones del vendedor en el contrato de compraventa (habitualmente entre el 3% y el 6% del precio), o (2) Optar por un crédito de tarifa del prestamista (lender credit), aceptando un tipo de interés ligeramente superior (por ejemplo, +0,25% TAE) a cambio de un crédito económico que neutraliza los gastos de cierre euro por euro / dólar por dólar. En refinanciaciones hipotecarias, los costes sí pueden consolidarse directamente en el saldo del préstamo.
Tanto el comprador como el vendedor asumen gastos de liquidación, pero corresponden a conceptos totalmente diferenciados. El comprador suele abonar las partidas vinculadas a la formalización del préstamo, seguro de título del prestamista, tasación, aranceles de inscripción registral de la compra y pagos por adelantado de impuestos y seguros (sumando del 2% al 5% del importe financiado). El vendedor asume habitualmente los honorarios de la agencia inmobiliaria (tradicionalmente entre el 3% y el 6% del precio), la cancelación registral de cargas hipotecarias previas, los tributos sobre plusvalía municipal o transmisión según normativa local, y la regularización proporcional de impuestos sobre la propiedad devengados hasta la fecha de entrega.
Aviso legal: Esta herramienta se proporciona estrictamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso de préstamo vinculante. Por favor, consulte con un asesor financiero cualificado antes de tomar decisiones. Un punto de descuento hipotecario cuesta exactamente el 1,00% del saldo financiado (3.500 $ / € en un préstamo de 350.000 $ / €) y se abona directamente como efectivo al cierre dentro de la Sección A de cargos de apertura. Cada punto adquirido suele rebajar la tasa de interés nominal en 0,25% (25 puntos básicos). Para un préstamo fijo a 30 años de 350.000 $ / € al 6,75%, comprar 1 punto (3.500 $ / €) reduce el tipo al 6,50%, disminuyendo la cuota mensual de amortización de 2.270 $ / € a 2.212 $ / € (un ahorro de 58 $ / € al mes). El periodo de amortización o umbral de rentabilidad es de 60,3 meses (3.500 $ / € ÷ 58 $ / €), lo que exige mantener la hipoteca más de 5 años para que resulte rentable financieramente.
Compara medidas de neumáticos en paralelo con cálculo de diámetro, ancho, perfil, circunferencia y error de velocímetro. Verifica holguras y velocidad real.
Calcula cuadros de amortización de préstamos con desglose mensual y anual, amortizaciones anticipadas, fin del seguro PMI y ahorro total. Exporta a Excel o PDF.
Calcula la fecha de parto de tu perra, ventana de nacimiento, hitos fetales diarios, caída de temperatura preparto y planificación inversa de monta.
Calculadora de valor p para contrastes Z, t de Student, Chi-cuadrado y F de Fisher. Calcula significancia unilateral y bilateral, valores críticos y límites de decisión.
Calcule al instante el tonelaje de arena y grava por cotas o yardas cúbicas. Estime toneladas, viajes de camión y costos de material con densidad aparente personalizable.
Calcula el calibre de cable y amperaje admisible al instante. Dimensiona conductores de cobre y aluminio con tablas NEC, calcula caída de tensión y desclasificación por tubería.