Agendar o fechamento no final do mês reduz os juros diários pré-pagos (per diem), diminuindo o desembolso inicial de caixa.
Cada ponto de desconto (1% do valor financiado) reduz a taxa de juros nominal pelo período contratual.
Estime com precisão os custos totais de fechamento e o capital necessário para compra do imóvel. Calcule taxas de originação, seguro de título, avaliação e caução.
Agendar o fechamento no final do mês reduz os juros diários pré-pagos (per diem), diminuindo o desembolso inicial de caixa.
Cada ponto de desconto (1% do valor financiado) reduz a taxa de juros nominal pelo período contratual.
Estime com precisão os custos totais de fechamento na compra de imóveis e o desembolso líquido à vista. Calcule taxas de originação, seguros, avaliação, ITBI, emolumentos de cartório e reservas em garantia.
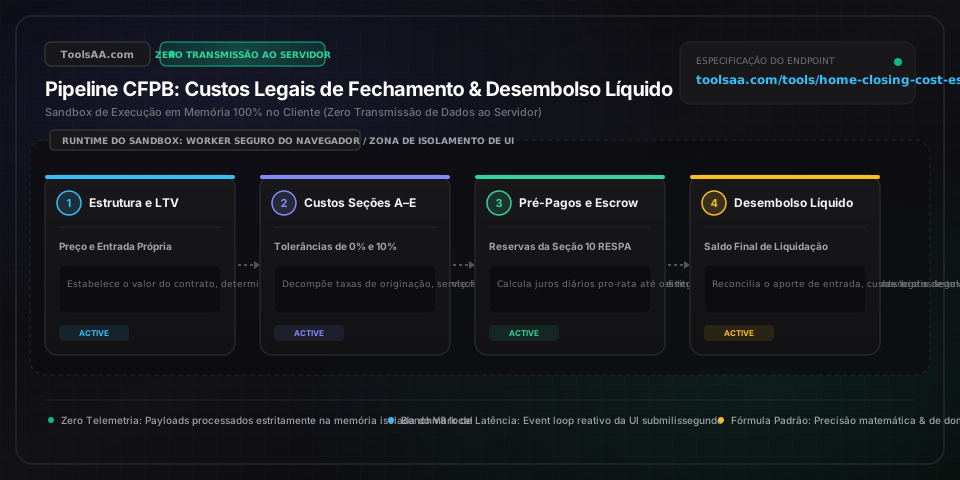
Valor total de aquisição acordado em contrato que serve de base de cálculo para faixas tributárias de transmissão (como ITBI), limites regulamentares de financiamento (LTV), tabelas de emolumentos e taxas de corretagem.
Capital inicial próprio aportado pelo comprador (recursos próprios ou FGTS). Determina a exigência de seguro habitacional garantidor (PMI para entradas inferiores a 20%), prêmio de seguro FHA/MIP (1,75%) e os tetos legais para créditos do vendedor.
Encargos institucionais do credor, incluindo análise de crédito e risco (R$ 800–R$ 1.200), processamento documental (R$ 500–R$ 900) e pontos de desconto opcionais (1 ponto = 1,00% do valor financiado para ~25 bps de redução na taxa). Sujeitas a 0% de tolerância legal contra aumentos.
Serviços obrigatórios não cotáveis pelo mutuário (avaliação pericial de engenharia de R$ 450 a R$ 750, relatório de crédito de R$ 50 a R$ 90, certidão de risco de inundação de R$ 20) e serviços de livre cotação (seguro de título do credor, honorários de liquidação em custódia/escrow e levantamento topográfico de R$ 350 a R$ 600).
Impostos de transmissão governamentais (como ITBI municipal de 2% a 4%) e emolumentos de cartório cobrados para lavratura de escritura pública e averbação do gravame de alienação fiduciária na matrícula do imóvel. Variam de valores nominais de R$ 150 até mais de 2,5% em comarcas de alta tributação.
Aporte antecipado em conta de custódia vinculada: quitação de 12 meses de seguro contra sinistros/incêndio (DFI), 1 a 30 dias de juros diários pro-rata até o encerramento do mês civil, além de 2 a 6 meses de margem de reserva para IPTU e seguros, em conformidade com os tetos da Seção 10 da RESPA.
Ao contratar simultaneamente a apólice de garantia de título do credor e a do proprietário, verifique sempre se a planilha de liquidação aplica a tarifa regulamentada de emissão simultânea. Enquanto o banco credor cobra a tabela cheia sobre o valor financiado, a apólice do proprietário deve ter apenas um acréscimo marginal de R$ 100 a R$ 300, em vez de um segundo prêmio integral no varejo, gerando economia de R$ 800 a R$ 1.500.
Os juros habitacionais são recolhidos postecipadamente, o que significa que o comprador antecipa juros diários pro-rata desde a data da liberação do crédito até o último dia do mês corrente. Agendar a liquidação para os dias 28 ou 29, em vez do dia 2, reduz os pré-pagos em até 27 dias de juros, economizando de R$ 1.200 a R$ 2.800 no desembolso imediato à vista sem alterar em nada o saldo devedor principal.
Negociar créditos do vendedor para abater custos de fechamento exige respeito aos limites legais: diretrizes como Fannie Mae/Freddie Mac limitam concessões a 3% do preço de compra para entradas inferiores a 10%, 6% para entradas entre 10% e 25%, e 9% para entradas acima de 25%. O programa FHA limita em 6%, e o VA em 4%. Qualquer crédito excedente aos custos reais elegíveis não pode ser devolvido em dinheiro ao comprador, sendo compulsoriamente estornado ao vendedor.
Caso o vendedor tenha adquirido ou refinanciado o imóvel nos últimos 3 a 10 anos, solicite formalmente o crédito de reemissão de certidão/título junto ao agente emissor ou cartório. Na maioria dos órgãos com tabelas regulamentadas de emolumentos, as seguradoras e registradores são legalmente obrigados a conceder desconto de 20% a 40% nas tarifas padrão de busca e exame da cadeia dominial quando uma apólice recente anterior é apresentada.
Audite o demonstrativo final (CD) com base nas regras de tolerância TRID do CFPB: a Seção A (taxas de originação do banco) e a Seção B (serviços obrigatórios não cotáveis) possuem tolerância legal estrita de 0%. A Seção C (serviços cotáveis indicados pelo credor) tem limite de tolerância cumulativo de 10%. Se os custos subiram sem uma justificativa legal de Mudança de Circunstâncias documentada (como discordância na avaliação ou alteração no score de crédito), o credor é obrigado por lei a emitir estorno imediato (tolerance cure credit) na página 3.
A Seção 10 da legislação federal RESPA limita as reservas em custódia do credor a uma margem máxima de 2 meses (um sexto dos desembolsos anuais) acima das previsões regulares de pagamento. Caso a data de vencimento do IPTU ou tributos municipais ocorra em até 60 dias após a assinatura, o banco credor deve arrecadar o ciclo iminente acrescido dessa margem de 2 meses. Verifique os créditos de rateio de impostos na linha L-01, onde o vendedor reembolsa a você a parcela proporcional aos meses anteriores à entrega do imóvel.
As normas regulamentares de crédito habitacional proíbem expressamente que créditos concedidos pelo vendedor sejam utilizados para compor a entrada mínima obrigatória (como o piso legal de 3,5% do FHA ou 3% do financiamento convencional). Para não perder o valor excedente em favor do vendedor, instrua o credor a redirecionar esse crédito para aquisição de pontos de redução definitiva de juros (tax buydown), quitação adiantada de taxas de condomínio ou seguros residenciais anuais.
Diversas regiões metropolitanas e municípios cobram impostos de transmissão locais cumulados com emolumentos estaduais de cartório para registro do título. Analise os costumes locais descritos na minuta contratual de compra e venda: em algumas regiões essas despesas tributárias são partilhadas em 50/50, enquanto na prática habitual o vendedor custeia as certidões de quitação de débitos e o comprador assume o imposto de transmissão (ITBI) e os emolumentos de registro da escritura e garantia fiduciária.
Os custos típicos de fechamento e regularização para o comprador variam entre 2% e 5% do montante total financiado (ou cerca de 1,5% a 4,0% do valor de venda do imóvel). Na compra de um imóvel de R$ 400.000 com 10% de entrada (financiamento de R$ 360.000), os custos de fechamento situam-se em média entre R$ 7.200 e R$ 14.400. Esse total abrange taxas de originação bancária e vistoria de engenharia (R$ 1.500–R$ 2.800), certidões de matrícula e custódia documental (R$ 2.000–R$ 4.000), tributos de transmissão (como ITBI) e emolumentos de registro (R$ 1.000–R$ 3.500), além de reservas antecipadas de IPTU e seguros habitacionais obrigatórios (R$ 2.500–R$ 5.500).
Os custos de fechamento referem-se especificamente à discriminação de taxas administrativas, jurídicas, bancárias, emolumentos de cartório e tributos exigidos para consumar o negócio e instituir a garantia imobiliária. Já o desembolso líquido total (cash to close) representa o capital financeiro total que o comprador deve disponibilizar na data de assinatura do contrato, calculado como: Valor de Entrada + Custos Totais de Fechamento - Sinal de Reserva Inicial - Créditos do Credor - Concessões do Vendedor. Por exemplo, em uma compra de R$ 400.000 com R$ 40.000 de entrada, R$ 10.000 em custos de fechamento, R$ 5.000 de sinal já pago e R$ 3.000 em subsídios do vendedor, o desembolso líquido exigido na assinatura será de R$ 42.000.
Em operações de aquisição de imóvel residencial para moradia própria, as diretrizes de crédito habitacional (como regras convencionais e do FHA/SFH) não permitem incorporar custos de fechamento ao saldo financiado se isso violar o limite máximo regulamentar da relação empréstimo-garantia (LTV). Contudo, os compradores possuem duas opções válidas para evitar desembolsos à vista: (1) Negociar subsídios ou concessões do vendedor no contrato de compra e venda (geralmente entre 3% e 6% do preço do imóvel), ou (2) Escolher precificação diferenciada com crédito do credor, aceitando uma taxa de juros ligeiramente superior (ex.: +0,25% a.a.) em troca de um crédito financeiro que cobre as taxas de fechamento real por real. Já em renegociações e refinanciamentos, as custas podem ser incorporadas diretamente ao saldo principal da dívida.
Tanto o comprador quanto o vendedor arcam com despesas de fechamento, porém para itens completamente diferentes. O comprador paga tarifas bancárias do financiamento, seguro de garantia do credor, honorários de vistoria pericial, taxas cartorárias de registro, ITBI e reservas antecipadas de IPTU e seguro patrimonial (somando entre 2% e 5% do valor financiado). O vendedor é tradicionalmente responsável pela comissão de corretagem imobiliária (comumente de 5% a 6% do valor de venda), certidões negativas de débitos e baixa de gravames hipotecários preexistentes, além do rateio proporcional de tributos imobiliários acumulados até a data da transmissão da posse (totalizando entre 6% e 10% do valor da transação).
Aviso legal: Esta ferramenta é fornecida exclusivamente para fins educativos e informativos, não constituindo consultoria financeira formal ou proposta vinculante de crédito. Consulte um especialista financeiro credenciado antes de tomar decisões de investimento. Cada ponto de desconto equivale a exatamente 1,00% do saldo devedor financiado (R$ 3.500 em um financiamento de R$ 350.000) e é somado diretamente ao desembolso inicial à vista na Seção A do demonstrativo. Cada ponto adquirido normalmente reduz a taxa de juros anual em 0,25% (25 pontos-base). Para um financiamento de R$ 350.000 em 30 anos com taxa fixa de 6,75% a.a., a contratação de 1 ponto (R$ 3.500) reduz a taxa para 6,50%, diminuindo a prestação mensal de amortização e juros de R$ 2.270 para R$ 2.212 (economia de R$ 58 por mês). O período de retorno do investimento (break-even) é de 60,3 meses (R$ 3.500 ÷ R$ 58), o que indica que o comprador deve manter o financiamento por mais de 5 anos para obter retorno financeiro líquido positivo.
Compare medidas de pneus lado a lado com cálculo instantâneo de diâmetro, largura, perfil, circunferência e erro de velocímetro. Verifique folgas e velocidade real.
Calcule a tabela de amortização de empréstimos com parcelas mensais e anuais, amortização extraordinária, cancelamento de seguro e economia na quitação. Exporte para Excel ou PDF.
Calcule a data prevista de parto da cadela, janela de nascimento, marcos diários dos filhotes, queda de temperatura pré-parto e planejamento reverso de cruza.
Calculadora de p-valor para testes Z, t de Student, qui-quadrado e F. Determine a significância uni e bicaudal, valores críticos e metas de testes inversos.
Calcule a tonelagem de areia e brita por dimensões ou jardas cúbicas instantaneamente. Estime toneladas, viagens de caminhão e custos com densidade personalizada.
Calcule a bitola do fio e a ampacidade instantaneamente. Dimensione condutores AWG de cobre e alumínio pelas tabelas NEC, calcule a queda de tensão e aplique fatores de correção em eletrodutos.