Frais de Clôture & Achat Immobilier
Moteur Clôture v2.4•Standard Financier CFA

Frais de Clôture & Achat Immobilier

Estimez avec précision les frais de clôture et l'apport nécessaire à la signature. Calculez les frais de dossier, l'assurance titre, l'expertise, les taxes et provisions sur séquestre.

Scénarios prédéfinis
$450,000
$
$90,000 (20%)
%
%
26 jours ($399)

Le jour de clôture dans le mois détermine les intérêts journaliers prépayés (au prorata jusqu'au 1er du mois suivant).

0.0%

Chaque point de remise (1 % du prêt) permet généralement de réduire le taux d'intérêt de 0,25 %.

$
$
$
Remise pour émission simultanée du titre: -$720
Crédits, Remises & Acomptes: -$406
Apport total nécessaire à la signature (Cash to Close)
$93,909
Ratio prêt/valeur (LTV): 80.0%
$2,937/mois Mensualité totale tout compris (PITI)
Montant de l'apport personnel$90,000
Frais totaux de clôture (Closing Costs)$13,909
Mensualité estimée (Capital & Intérêts)$2,335

Cockpit de Trésorerie

Apport total nécessaire à la signature (Cash to Close)$93,90980.0% LTVCliquez sur une tranche pour afficher le détail du poste
Apport personnel (Down Payment)Equity
$90,00095.8%
Frais d'émission du prêt (Origination Charges)Sec A
$1,2951.4%
Services que vous pouvez choisir (Title & Settlement)Sec B+C
$4,3234.6%
Taxes et droits d'enregistrement officielsSec E
$3,6853.9%
Frais payés d'avance (Prepaids)Sec F+G
$3,6723.9%
Autres frais de clôture (Other Costs)Sec H
$1,3401.4%
Section A
Frais de montage, d'évaluation du dossier et points facturés par le prêteur
$1,295
Section B
Services obligatoires requis par le prêteur (Non négociables)
$785
Section C
Services de clôture et d'assurance titre (Prestataires au choix de l'emprunteur)
$3,538
Section E
Frais d'enregistrement hypothécaire et droits de mutation officiels
$3,685
Section F
Assurance habitation annuelle, intérêts intercalaires et taxes foncières payés d'avance
$1,999
Section G
Fonds bloqués sur compte séquestre pour le paiement futur des taxes et assurances
$1,673
Crédits, Remises & Acomptes
Acompte initial versé (Dépôt de garantie): $10,000 | Contributions du vendeur aux frais: $0 | Crédit accordé par le prêteur: $0
-$10,406
Scénario comparatif
Référence technique et guide d'architecture

Frais de Notaire & Achat Immobilier — Guide de référence

Estimez avec précision l'ensemble des frais d'acquisition immobilière et l'apport total requis à la signature. Calculez les droits de mutation, émoluments de notaire, frais de dossier, garanties et avances de charges.

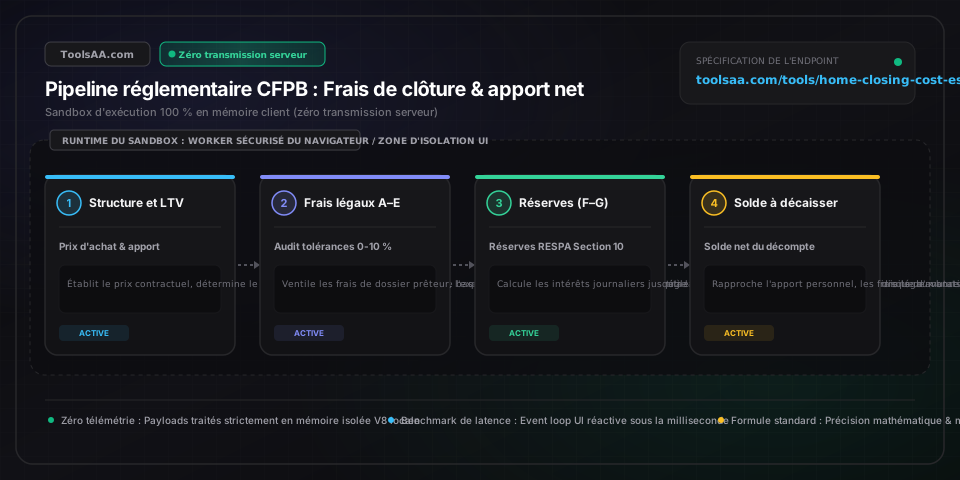
Frais de Notaire & Achat Immobilier — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Prix d'acquisition (Valeur d'acte)Devise en euros (€)

Montant contractuel convenu de la transaction immobilière (net vendeur ou honoraires d'agence inclus). Il sert d'assiette de calcul aux droits de mutation (DMTO), aux barèmes d'émoluments réglementés du notaire, au montant finançable et aux honoraires d'intermédiation.

Par défaut : 450 000 €
Apport personnel initial & Quotité de prêtPourcentage (%) ou Devise (€)

Fonds propres injectés par l'acquéreur. Détermine la quotité de financement (ratio prêt/valeur ou LTV), l'exigence d'une garantie bancaire renforcée, les conditions de taux du prêteur et la conformité aux critères prudentiels du HCSF.

Par défaut : 10,0 % (45 000 €)
Frais de dossier bancaire & Frais de courtageDevise (€) / Points de base

Frais d'instruction facturés par l'établissement de crédit (analyse de risque, montage du dossier, généralement 500 € à 1 500 €) ou honoraires de courtage en crédit immobilier, complétés le cas échéant par des frais d'arbitrage de taux d'intérêt.

Par défaut : 1 850 €
Émoluments de notaire, débours & FormalitésDevise (€)

Rémunération réglementée de l'officier ministériel (émoluments proportionnels et de formalités fixés par décret) et débours avancés pour le compte du client (extraits cadastraux, état hypothécaire, purge du droit de préemption urbain, diagnostics obligatoires et géomètre le cas échéant).

Par défaut : 3 200 €
Droits de mutation & Publicité foncièreDevise (€)

Taxes fiscales reversées à l'État et aux collectivités territoriales : Droits de Mutation à Titre Onéreux (DMTO comprenant la part communale, départementale et nationale, représentant l'essentiel des frais dits « de notaire ») et Contribution de Sécurité Immobilière (CSI à 0,10 %).

Par défaut : 2 250 €
Frais de garantie & Avances de trésorerieMois d'avance & Prorata journalier

Constitution du fonds de garantie bancaire (cautionnement Crédit Logement restituable en partie ou hypothèque conventionnelle), intérêts intercalaires au prorata temporis jusqu'au premier prélèvement, et remboursement prorata temporis de la taxe foncière et des charges de copropriété au vendeur.

Par défaut : 4 600 €

Conseils de pro et bonnes pratiques

Optimisation de la garantie de prêt et remise sur émission simultanée

Dans les transactions internationales ou les garanties immobilières croisées, souscrire simultanément la garantie prêteur et la protection acquéreur donne droit à un tarif groupé préférentiel (« simultaneous issue rate »). En France, choisir un cautionnement mutuel (type Crédit Logement) plutôt qu'une inscription hypothécaire classique évite les frais de mainlevée lors d'une revente et permet de récupérer jusqu'à 60 % de la contribution au fonds mutuel de garantie, générant une économie nette de 800 € à 1 500 €.

Arbitrage des intérêts intercalaires de fin de mois

Les intérêts bancaires étant exigibles à terme échu, l'acquéreur doit régler des intérêts intercalaires au prorata temporis entre la date exacte du déblocage des fonds chez le notaire et le premier jour du mois de démarrage du tableau d'amortissement. Fixer la signature de l'acte authentique le 28 ou le 29 du mois plutôt qu'au début du mois permet d'économiser jusqu'à 27 jours d'intérêts d'avance, diminuant ainsi l'apport immédiat à décaisser de 1 200 € à 2 800 € sans modifier le capital restant dû.

Plafonds réglementaires de prise en charge des frais par le vendeur

La négociation d'une prise en charge des frais par le vendeur (crédit vendeur ou acte en mains) obéit à des limites strictes fixées par les organismes de régulation financière : aux États-Unis, Fannie Mae et Freddie Mac plafonnent ces concessions à 3 % du prix pour un apport inférieur à 10 %, 6 % entre 10 % et 25 %, et 9 % au-delà (6 % pour la FHA). En France, la clause dite « acte en mains » impose d'intégrer contractuellement les frais de mutation dans le prix global sans dépasser la valeur vénale d'expertise du bien, sous peine de rejet du financement par la banque prêteuse.

Réduction sur l'historique hypothécaire et réutilisation des états

Si le vendeur a acquis ou refinancé le bien immobilier au cours des 3 à 10 dernières années, sollicitez l'application des remises pour antériorité d'actes (« title reissue credit »). En droit notarial comme en assurance de titre internationale, fournir la police ou l'état hypothécaire antérieur récent permet de réduire de 20 % à 40 % le coût des recherches de propriété, de vérification des servitudes et d'examen d'antériorité foncière, allégeant directement la facture de clôture.

Pièges courants et dépannage

⚠️Le montant final à décaisser sur le décompte de signature dépasse largement l'estimation initiale.

Vérifiez le décompte par rapport aux règles légales de tolérance tarifaire (normes CFPB TRID ou offre préalable de prêt selon le Code de la consommation) : les frais de dossier bancaire (Section A) et les formalités imposées non négociables (Section B) sont soumis à une tolérance stricte de 0 %. Les services avec prestataires recommandés (Section C) admettent une marge maximale de 10 %. Si les frais ont augmenté sans modification contractuelle formelle (changement de situation financière ou litige d'évaluation), l'organisme financier ou le notaire est légalement tenu de rectifier le trop-perçu ou d'émettre un crédit compensatoire immédiat.

⚠️Les provisions pour charges et impôts séquestrées sont anormalement élevées (4 à 6 mois d'avance).

Les réglementations financières (comme la section 10 du RESPA ou les règles de séquestre notarial) limitent les réserves de prévoyance à un coussin maximal de 2 mois (un sixième des décaissements annuels) au-delà des dépenses prévisibles. Si l'échéance de la taxe foncière ou d'un appel de fonds de copropriété intervient dans les 60 jours suivant la signature, le décompte doit intégrer le cycle à venir plus cette marge de sécurité. Exigez la ventilation exacte du prorata de taxe foncière où le vendeur vous rembourse sa quote-part d'occupation échue.

⚠️Les concessions négociées avec le vendeur dépassent le plafond des frais réels et bloquent le dossier.

Les directives bancaires prudentielles interdisent formellement d'affecter les crédits octroyés par le vendeur au montant légal de l'apport personnel obligatoire (comme le seuil minimal de 3 % ou 3,5 %). Pour éviter de perdre l'excédent de crédit négocié, demandez à l'établissement prêteur de réallouer ce reliquat vers le rachat de points de taux (baisse définitive de la mensualité), le prépaiement des primes d'assurance habitation multirisque ou les avances de trésorerie sur charges de copropriété.

⚠️Des taxes municipales imprévues et des frais de publicité foncière additionnels apparaissent à l'acte.

Certaines métropoles et circonscriptions territoriales appliquent une surtaxe municipale ou départementale cumulée aux droits d'enregistrement nationaux (taux plein majoré des DMTO). Consultez attentivement le compromis de vente ou la promesse synallagmatique : selon les usages locaux ou les stipulations expresses du contrat, la charge de ces taxes peut faire l'objet d'une répartition conventionnelle à parts égales (50/50) ou d'une imputation distincte des frais d'enregistrement hypothécaire.

Foire aux questions (FAQ)

À combien s'élèvent généralement les frais d'acquisition immobilière pour un acheteur ?▼

Pour un acheteur, les frais de clôture et d'acquisition oscillent généralement entre 2 % et 5 % du montant emprunté (soit 1,5 % à 4,0 % du prix d'achat dans le cadre d'un prêt international, et entre 7 % et 8 % dans l'immobilier ancien en France en incluant la fiscalité notariale). Pour l'achat d'un bien de 400 000 € avec 10 % d'apport (prêt de 360 000 €), les frais d'acquisition administratifs et bancaires s'établissent en moyenne entre 7 200 € et 14 400 €. Ce montant total englobe les frais de dossier et d'expertise bancaire (1 500 € à 2 800 €), les émoluments et formalités de clôture (2 000 € à 4 000 €), les droits de mutation et taxes d'enregistrement (1 000 € à 3 500 € selon le régime fiscal) ainsi que les avances fiscales et réserves de séquestre (2 500 € à 5 500 €).

Quelle est la différence entre les frais d'acquisition et l'apport total à décaisser ?▼

Les frais d'acquisition (« closing costs ») désignent exclusivement le détail poste par poste des débours administratifs, honoraires juridiques, émoluments, taxes fiscales et frais de dossier nécessaires pour formaliser la vente et contracter l'emprunt. L'apport total à décaisser (« cash to close ») représente quant à lui la trésorerie liquide globale nette que l'acheteur doit virer le jour de la signature de l'acte authentique chez le notaire. Il se calcule selon la formule : Apport personnel initial + Total des frais d'acquisition - Dépôt de garantie versé au compromis - Crédits bancaires - Concessions consenties par le vendeur. Par exemple, pour un achat de 400 000 € avec 40 000 € d'apport, 10 000 € de frais, un séquestre déjà versé de 5 000 € et une ristourne vendeur de 3 000 €, le virement final effectif s'élève à 42 000 €.

Peut-on intégrer les frais d'acquisition dans le crédit immobilier ?▼

Pour l'achat d'une résidence principale, les règles prudentielles bancaires interdisent généralement d'inclure les frais d'acquisition dans le capital emprunté si cela dépasse la quotité maximale de prêt autorisée (prêt à 110 % de plus en plus rare en raison des normes HCSF). Deux alternatives réglementaires permettent toutefois de limiter la sortie de trésorerie immédiate : (1) Négocier une vente dite « acte en mains » ou des concessions financières dans le compromis (représentant 3 % à 6 % du prix d'achat pris en charge par le vendeur), ou (2) Opter pour un taux de crédit légèrement majoré (par exemple +0,25 % sur le TAEG) contre l'octroi d'un crédit de frais par le prêteur compensant euro pour euro les dépenses initiales. En revanche, lors d'un rachat de crédit ou d'un refinancement hypothécaire, les frais peuvent être directement réintégrés dans le capital à rembourser.

Qui prend en charge les frais de vente : l'acheteur ou le vendeur ?▼

L'acheteur et le vendeur supportent tous deux des frais lors de la mutation, mais pour des postes comptables distincts. L'acheteur règle les frais afférents à son financement, la garantie hypothécaire ou le cautionnement, les frais de dossier, les émoluments et débours du notaire, les droits d'enregistrement et les avances de charges (soit 2 % à 8 % selon le régime et le pays). De son côté, le vendeur prend en charge les honoraires de l'agence immobilière (généralement 3 % à 6 % du prix du mandat), la réalisation du dossier de diagnostics techniques (DDT), les éventuels frais de mainlevée d'hypothèque antérieure ainsi que le prorata de taxe foncière jusqu'au jour de la signature.

Quel est l'impact des points de décote d'intérêt sur les frais de signature et la mensualité ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et informatives et ne constitue en aucun cas un conseil financier formel ou une offre de prêt contractuelle. Veuillez consulter un conseiller financier ou un notaire qualifié avant toute décision. Un point de décote d'intérêt (« discount point ») coûte exactement 1,00 % du capital total emprunté (soit 3 500 € pour un emprunt de 350 000 €) et s'ajoute directement aux frais initiaux à décaisser à la signature. Chaque point racheté abaisse habituellement le taux nominal du crédit de 0,25 % (25 points de base). Pour un emprunt de 350 000 € sur 30 ans à 6,75 %, l'achat d'un point (3 500 €) ramène le taux à 6,50 %, réduisant la mensualité hors assurance de 2 270 € à 2 212 € (soit un gain net de 58 € par mois). Le seuil d'amortissement (point mort) est de 60,3 mois (3 500 € ÷ 58 €), ce qui signifie que l'emprunteur doit conserver son prêt plus de 5 ans pour rentabiliser financièrement cet investissement initial.

Outils et utilitaires connexes

Tous les outils →