Nettovermögen Rechner & Vermögenstracker

Nettovermögen Rechner & Vermögenstracker

Berechnen Sie Ihr Nettovermögen sofort durch Erfassung von liquiden Mitteln, Anlagen, Immobilien und Verbindlichkeiten. Überwachen Sie Verschuldungsquoten und Wachstum.

Finanzszenario wählen
Haushaltsprofil & Prognoseannahmen
Federal Reserve (SCF 2022/2023)
38 Jahre
55 Jahre
$
$
$
7%
2.5%
$
$
$
$
$
$
$
$
$
Gesamtes Nettovermögen
$538,600
Realisierbares (nach Steuern) Nettovermögen: $441,400
Durchschnittlicher Akkumulator (AAW)0.86x Erwartetes Richtvermögen
Gesamtvermögen (Aktiva)$1,005,000
Gesamte Verbindlichkeiten (Passiva)$466,400
Liquides Nettovermögen$97,600
Eigenkapitalquote (Solvenz)53.6%
Sehr solide (Hohe Bonität)

Vermögenswerte übersteigen alle Verbindlichkeiten deutlich. Hoher Puffer gegen Liquiditätskrisen.

Verschuldungsgrad (Debt-to-Asset): 46.4%Erwartetes Richtvermögen: $627,000

Verbraucherhinweis & Haftungsausschluss: Dieses Tool bietet Modellrechnungen auf Basis statistischer Näherungen. Es stellt keine Anlage-, Steuer- oder Rechtsberatung dar. ToolsAA verarbeitet alle Daten 100% lokal im Browser.

Gesamtes NettovermögenSehr solide (Hohe Bonität)
$538,600
Eigenkapitalquote (Solvenz): 53.6%
Realisierbares (nach Steuern) NettovermögenAbschläge aktiv
$441,400
Liquides Nettovermögen: $97,600
Stanley-Danko Vermögensakkumulator-StatusDurchschnittlicher Akkumulator (AAW)
0.86x
Erwartetes Richtvermögen: $627,000
Technische Referenz & Architektur-Leitfaden

Nettovermögen-Rechner & Vermögenstracker — Referenzhandbuch

Berechnen Sie Ihr Nettovermögen präzise durch Erfassung von liquiden Mitteln, Wertpapieren, Immobilien und Verbindlichkeiten inklusive Verschuldungsgrad und Vermögensprognose.

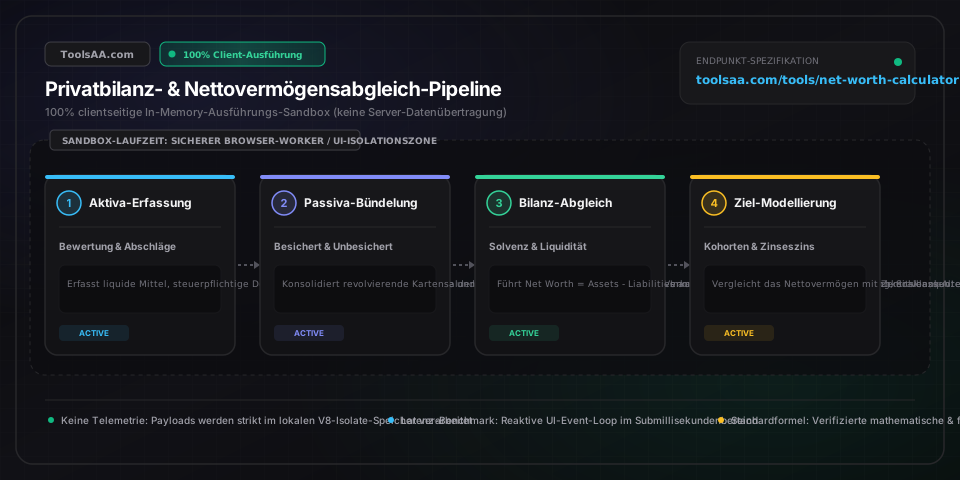
Nettovermögen-Rechner & Vermögenstracker — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Liquide Mittel & ZahlungsmitteläquivalenteGeldvermögen (€)

Sofort verfügbare Guthaben auf Girokonten, durch die gesetzliche Einlagensicherung (EdB bis 100.000 €) geschützte Tagesgeldkonten, Geldmarktfonds und kurzfristige Festgelder. Finanzplanungsstandards empfehlen 3 bis 6 Monatsausgaben als unantastbaren Notgroschen.

Standard: 25.000 €
Steuerbegünstigte AltersvorsorgeVorsorge- & Rentenvermögen (€)

Zweckgebundenes Altersvorsorgevermögen wie betriebliche Altersversorgung (bAV), Direktversicherungen, Pensionskassen sowie Rürup- und Riester-Verträge. Gängige Richtwerte für den Vermögensaufbau empfehlen das 1-Fache des Jahresbruttogehalts mit 30 Jahren, das 3-Fache mit 40, das 6-Fache mit 50 sowie das 8- bis 10-Fache mit 60 Jahren.

Standard: 120.000 €
Freies Wertpapierdepot & WertpapiereBörsengehandelte Wertpapiere (€)

Frei verfügbare Kapitalanlagen in börsennotierten Einzelaktien, breit gestreuten Index-ETFs, aktiv gemanagten Investmentfonds und Verrechnungskonten ohne gesetzliche Bindungsfristen oder vorzeitige Strafabzüge.

Standard: 45.000 €
Reines Netto-ImmobilienvermögenImmobiliensachvermögen (€)

Konservativer Verkehrswert von Wohn- oder Anlageimmobilien abzüglich 6 % bis 9 % Transaktions- und Veräußerungskosten (Maklerprovision, Grunderwerbsteuer, Notar- und Grundbuchkosten) sowie der verbleibenden Hypothekenrestschuld.

Standard: 450.000 €
Hochverzinsliche KonsumverbindlichkeitenUngesicherte Verbindlichkeiten (€)

Ausstehende Kreditkartensalden mit Teilzahlungsfunktion (Revolving Credit), Buy-Now-Pay-Later-Ratenkäufe (BNPL) und Dispositionskredite mit effektiven Jahreszinsen von über 10 %. Für eine solide finanzielle Gesundheit sollte dieser Posten jeden Monat vollständig auf 0 € ausgeglichen werden.

Standard: 1.500 €
Langfristig getilgte dingliche VerbindlichkeitenBesicherte Darlehensverbindlichkeiten (€)

Hypothekendarlehen für Erst- und Zweitwohnsitze, grundpfandrechtlich besicherte Immobiliendarlehen, Kfz-Finanzierungen und staatliche Bildungskredite mit planmäßiger Annuitätentilgung und moderatem Zinssatz.

Standard: 320.000 €
Verschuldungsgrad (Debt-to-Asset Ratio)Solvenzquote (%)

Gesamtverbindlichkeiten geteilt durch das Gesamtbruttovermögen, ausgedrückt in Prozent. Werte unter 30 % kennzeichnen eine krisenfeste Festungsbilanz; 30 % bis 50 % sind typisch für Immobilienbesitzer; über 70 % signalisieren ein erhöhtes Solvenz- und Klumpenrisiko.

Standard: 42,5 %
Stanley-Danko-Vermögensakkumulations-IndexEffizienz-Benchmark (Multiplikator)

Tatsächliches Nettovermögen dividiert durch das erwartete Nettovermögen, wobei das erwartete Vermögen = (Alter × Bruttojahreseinkommen) / 10 beträgt. Ein Wert unter 0,67 entspricht einem unterdurchschnittlichen Vermögensakkumulator (UAW); 0,67 bis 1,5 gilt als durchschnittlich (AAW); ab 2,0 gilt man als überragender Vermögensakkumulator (PAW).

Standard: 1,15x
Profi-Tipps & Best Practices

Steuerabschlag auf steuerbegünstigte Altersvorsorgekonten ansetzen

Ein Guthaben von 500.000 € in einer betrieblichen Altersversorgung (bAV) oder Rürup-Rente entspricht nicht 500.000 € an frei verfügbarem Kapital. Da Auszahlungen im Alter als nachgelagert zu versteuerndes Einkommen gelten und Sozialabgaben anfallen können, liefert ein konservativer pauschaler Abschlag von 18 % bis 25 % ein deutlich realistischeres Bild Ihres tatsächlichen Nachsteuer-Nettovermögens.

Immobilien mit dem realistischen Liquidations-Nettoerlös ansetzen

Setzen Sie Immobilien niemals mit ungeprüften Höchstpreisen aus automatisierten Online-Schätzungen an. Bei einer tatsächlichen Veräußerung schmälern Maklerprovisionen (in Deutschland bis zu 3,57 % inkl. MwSt. je Partei), eventuelle Vorfälligkeitsentschädigungen der Bank, Instandhaltungsrückstände und Preisabschläge bei zügigem Verkauf den Bruttoerlös um 7 % bis 10 %.

Wertmindernde Haushaltsgegenstände und Risikolebensversicherungen ausschließen

Möbel, Unterhaltungselektronik und geleaste Fahrzeuge verlieren unmittelbar nach dem Kauf 20 % bis 50 % ihres Wiederverkaufswertes und besitzen auf dem Zweitmarkt kaum verlässliche Liquidationserlöse. Ebenso weisen reine Risikolebensversicherungen (im Gegensatz zu kapitalbildenden Lebensversicherungen) keinen Rückkaufswert auf und müssen in der Vermögensbilanz mit 0 € angesetzt werden.

Liquide Solvenz strikt vom buchhalterischen Gesamtvermögen trennen

Ein Millionenvermögen, das ausschließlich in illiquidem Immobilieneigentum oder nicht börsennotierten Unternehmensanteilen gebunden ist, kann kurzfristige Zahlungsverpflichtungen nicht bedienen. Ermitteln Sie stets parallel Ihr liquides Nettovermögen ((Barmittel + börsennotierte Wertpapiere) − kurzfristige Schulden), um Ihre operative Zahlungsfähigkeit in Krisenphasen abzusichern.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Negatives Nettovermögen durch Studien-, Ausbildungs- oder Niederlassungskredite

Ein vorübergehend negatives Nettovermögen in den Zwanzigern oder frühen Dreißigern ist für qualifizierte Fachkräfte nach Investitionen in ihr Humankapital völlig normal. Konzentrieren Sie sich auf einen planmäßigen Tilgungsplan und die monatliche Wachstumsrate Ihres Vermögens (Vermögensdynamik), anstatt sich von der statischen Momentaufnahme demotivieren zu lassen.

⚠️Starke Vermögensschwankungen durch Kursrückgänge bei Aktien, ETFs und Krypto

Vermeiden Sie es, Ihr Nettovermögen während Marktphasen mit hoher Volatilität täglich neu zu berechnen. Etablieren Sie feste Stichtage für eine quartalsweise Bilanzierung (z. B. 31. März, 30. Juni, 30. September, 31. Dezember) und bewerten Sie den rollierenden 12-Monats-Trend anstelle von kurzfristigem Marktrauschen.

⚠️Gemeinschaftskonten im Haushalt versus Zuordnung individueller Verbindlichkeiten

In Lebenspartnerschaften oder Ehen mit teils getrennten Finanzen müssen Doppelzählungen vermieden werden – etwa die Verrechnung eines gemeinsamen Immobiliendarlehens mit nur einem individuellen Girokonto. Erstellen Sie entweder eine konsolidierte Gesamthaushaltsbilanz oder teilen Sie gemeinsame Vermögenswerte und Schulden exakt nach den jeweiligen Eigentumsanteilen auf.

Häufig gestellte Fragen (FAQ)

Wie berechne ich mein Nettovermögen exakt?▼

Das Nettovermögen wird nach der klassischen Bilanzierungsformel berechnet: Nettovermögen = Gesamtaktiva (Vermögenswerte) − Gesamtpassiva (Verbindlichkeiten). Addieren Sie im ersten Schritt sämtliche Vermögenswerte wie Bankguthaben, Wertpapierdepots, Rentenansprüche und den realistischen Verkehrswert Ihrer Immobilien. Erfassen Sie im zweiten Schritt alle Verbindlichkeiten wie Restschulden aus Immobilienkrediten, Konsumkredite, Leasingverpflichtungen und offene Kreditkartensalden. Die Differenz aus Vermögen minus Schulden ergibt Ihr tatsächliches Nettovermögen.

Welches Nettovermögen gilt nach Altersklassen als solide Richtgröße?▼

Gemäß den Erhebungen der Deutschen Bundesbank zur Vermögenssituation privater Haushalte (PHF) und europäischen Benchmark-Daten liegt das Median-Nettovermögen deutscher Haushalte bei unter 35-Jährigen bei rund 25.000 € bis 40.000 €, in der Gruppe 35–44 Jahre bei ca. 120.000 €, zwischen 45–54 Jahren bei ca. 210.000 € und bei 55–64 Jahren bei rund 260.000 €. Eine international anerkannte Vergleichsformel ist die Stanley-Danko-Formel: Das Ziel-Nettovermögen entspricht Ihrem Alter multipliziert mit Ihrem jährlichen Haushaltsbruttoeinkommen, geteilt durch 10.

Was ist der Unterschied zwischen Gesamtnettovermögen und liquidem Nettovermögen?▼

Das Gesamtnettovermögen umfasst sämtliche Vermögensgegenstände – einschließlich illiquider Immobilien, gebundener Altersvorsorgeverträge und Firmenbeteiligungen – abzüglich aller Schulden. Das liquide Nettovermögen berücksichtigt hingegen nur Barmittel und innerhalb von 2 bis 5 Bankarbeitstagen veräußerbare Wertpapiere abzüglich kurzfristiger Verbindlichkeiten. Das liquide Nettovermögen ist die entscheidende Kennzahl für Ihre finanzielle Überlebensfähigkeit und Handlungsfreiheit bei plötzlichen Liquiditätsengpässen.

Sollte ich selbstgenutztes Wohneigentum und Pkw im Nettovermögen berücksichtigen?▼

Ja, nach gängigen Rechnungslegungsstandards werden sowohl die selbstgenutzte Wohnimmobilie als auch Kraftfahrzeuge erfasst, sofern die zugehörigen Darlehen und Finanzierungen vollständig auf der Passivseite gegen gerechnet werden. Kraftfahrzeuge sollten jedoch konservativ zum Händlereinkaufswert (z. B. nach DAT- oder Schwacke-Bewertung) angesetzt werden. Bei Immobilien empfiehlt es sich, 6 % bis 8 % für anfallende Transaktions- und Maklerkosten abzuziehen, um den tatsächlichen Nettoveräußerungswert abzubilden.

Was besagt die Stanley-Danko-Formel für das erwartete Nettovermögen?▼

Die aus dem Bestseller 'The Millionaire Next Door' stammende Formel nach Thomas J. Stanley und William D. Danko definiert das erwartete Nettovermögen als: Erwartetes Nettovermögen = (Lebensalter × jährliches Vorsteuer-Einkommen) / 10. Der Abgleich mit Ihrem realen Vermögen ordnet Sie in drei Kategorien ein: Herausragender Vermögensakkumulator (PAW, Vermögen mindestens das 2,0-Fache des Erwartungswertes), durchschnittlicher Vermögensakkumulator (AAW, 0,67- bis 1,5-Faches) oder unterdurchschnittlicher Vermögensakkumulator (UAW, unter dem 0,67-Fachen).

Ist Schuldentilgung oder Investieren effektiver für den Vermögensaufbau?▼

Hinweis: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine Anlageberatung oder Finanzdienstleistung dar. Die Tilgung hochverzinslicher Schulden (wie Dispo- oder Kreditkartenzinsen von 12 % bis 20 % p.a.) garantiert eine risikofreie Nachsteuerrendite in Höhe des eingesparten Zinssatzes – was historisch die durchschnittlichen Aktienmarktrenditen (7 % bis 9 % p.a.) verlässlich übertrifft. Bei zinsgünstig besicherten Verbindlichkeiten (wie Baukrediten unter 3,5 % bis 4,0 %) kann das kontinuierliche Investieren freier Liquidität in breit gestreute Weltaktien-ETFs dank der langfristigen Aktienrisikoprämie und des Zinseszinseffekts über mehrere Jahrzehnte hingegen zu einem höheren Endvermögen führen.

Verwandte Tools & Hilfsprogramme

Alle Tools →