Calculateur de patrimoine net

Calculateur de patrimoine net

Calculez votre patrimoine net instantanément en faisant l'inventaire de vos liquidités, placements, biens immobiliers et passifs. Suivez vos ratios d'endettement et projetez votre trajectoire financière.

Choisir un scénario financier
Profil du foyer et hypothèses de projection
Federal Reserve (SCF 2022/2023)
38 ans
55 ans
$
$
$
7%
2.5%
$
$
$
$
$
$
$
$
$
Patrimoine net global
$538,600
Patrimoine net réalisable (après impôts et frais): $441,400
Accumulateur moyen (AAW)0.86x Patrimoine théorique attendu
Total de l'actif brut$1,005,000
Total des passifs (dettes)$466,400
Patrimoine net liquide$97,600
Ratio de solvabilité (Actif / Dette)53.6%
Excellente solvabilité

Vos actifs couvrent très largement vos engagements financiers. Votre bilan démontre une excellente résilience face aux chocs de liquidité.

Ratio d'endettement (Dette / Actif): 46.4%Patrimoine théorique attendu: $627,000

Mentions légales & avertissement : Cet outil propose des modélisations mathématiques et statistiques indicatives. Il ne constitue en aucun cas un conseil en investissement, fiscal ou juridique personnalisé. ToolsAA effectue l'intégralité des calculs localement dans votre navigateur.

Patrimoine net globalExcellente solvabilité
$538,600
Ratio de solvabilité (Actif / Dette): 53.6%
Patrimoine net réalisable (après impôts et frais)Décotes prudentielles actives
$441,400
Patrimoine net liquide: $97,600
Profil d'accumulation Stanley-DankoAccumulateur moyen (AAW)
0.86x
Patrimoine théorique attendu: $627,000
Référence technique et guide d'architecture

Calculateur de Patrimoine Net & Actifs — Guide de référence

Calculez instantanément votre patrimoine net en consolidant liquidités, placements financiers, immobilier et dettes. Évaluez vos ratios d'endettement et anticipez votre trajectoire patrimoniale.

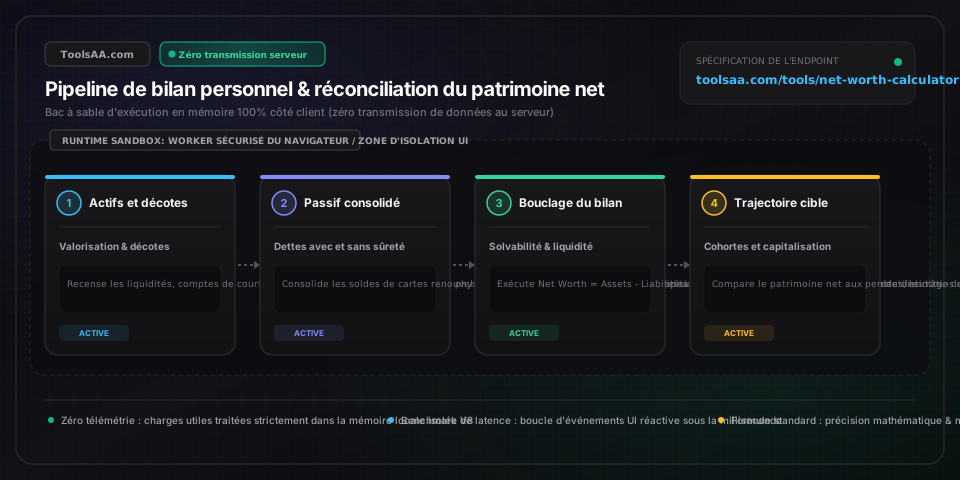
Calculateur de Patrimoine Net & Actifs — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Liquidités & quasi-liquiditésCapital monétaire (€)

Fonds immédiatement disponibles déposés sur comptes courants, livrets d'épargne réglementés (Livret A, LDDS) ou comptes sur livret garantis par le FGDR (Fonds de Garantie des Dépôts), fonds monétaires ou comptes à terme (CAT) à court terme. Les standards de planification financière préconisent de 3 à 6 mois de dépenses courantes incompressibles sous forme de matelas de sécurité d'urgence intouchable.

Par défaut : 25 000 €
Épargne retraite à fiscalité différéePortefeuille d'actions & obligations (€)

Comptes d'épargne retraite et de capitalisation dédiés (PER individuel ou collectif, régimes de retraite supplémentaire, Madelin ou assurance-vie). Les jalons d'accumulation patrimoniale standards recommandent de détenir 1x votre salaire brut annuel à 30 ans, 3x à 40 ans, 6x à 50 ans et de 8x à 10x à 60 ans.

Par défaut : 120 000 €
Compte-titres ordinaire & PEATitres financiers négociables (€)

Investissements en actions cotées individuelles, ETF indiciels (fonds indiciels cotés), OPCVM/SICAV et comptes de courtage ou PEA (Plan d'Épargne en Actions), offrant des liquidités mobilisables sans pénalité de blocage liée à l'âge de départ en retraite.

Par défaut : 45 000 €
Valeur nette réalisable de l'immobilierActif patrimonial immobilier (€)

Valeur vénale prudente du parc immobilier (résidence principale, locatif) diminuée d'une décote de 6 % à 9 % correspondant aux frais d'agence, diagnostics, droits de mutation (frais de notaire) et au capital restant dû sur les emprunts hypothécaires.

Par défaut : 450 000 €
Dettes à la consommation & crédits renouvelablesDette non adossée (€)

Soldes de cartes à débit différé, facilités de paiement fractionné (BNPL 3x/4x), crédits renouvelables (revolving) et prêts personnels affichant un TAEG supérieur à 8-10 %. Une saine gestion financière impose de solder intégralement ces passifs à chaque échéance mensuelle (solde à 0 €).

Par défaut : 1 500 €
Emprunts amortissables à long termePassif garanti & adossé (€)

Prêts immobiliers amortissables (résidence principale ou secondaire), crédits-bails ou financements automobiles et prêts étudiants garantis, structurés selon un tableau d'amortissement prévisionnel et assortis d'un TAEG modéré.

Par défaut : 320 000 €
Ratio de solvabilité dettes sur actifsPourcentage de solvabilité (%)

Total des passifs divisé par le total des actifs, exprimé en pourcentage. Un ratio inférieur à 30 % caractérise un bilan patrimonial solide et défensif ; un niveau situé entre 30 % et 50 % constitue la norme pour les propriétaires immobiliers ; un ratio supérieur à 70 % signale une vulnérabilité accrue au risque d'insolvabilité.

Par défaut : 42,5 %
Indice d'accumulation de richesse Stanley-DankoMultiple d'efficience patrimoniale (Ratio)

Patrimoine net réel divisé par le patrimoine net théorique cible, où Patrimoine Théorique = (Âge × Revenu annuel brut avant impôt) / 10. Un quotient inférieur à 0,67 désigne un sous-accumulateur de richesse (UAW) ; entre 0,67 et 1,5 correspond à la moyenne (AAW) ; 2,0 ou plus caractérise un prodigieux accumulateur de richesse (PAW).

Par défaut : 1,15x
Conseils de pro et bonnes pratiques

Appliquer une décote fiscale sur l'épargne retraite non liquidée

Un encours de 500 000 € sur un PER ou un plan d'épargne retraite à fiscalité différée ne représente pas 500 000 € de pouvoir d'achat net. Les retraits étant soumis au barème progressif de l'impôt sur le revenu (et aux prélèvements sociaux de 17,2 %), l'application d'une décote forfaitaire prudente de 18 % à 25 % reflète fidèlement la valeur nette d'impôt réelle de votre patrimoine.

Évaluer l'immobilier à sa valeur nette réalisable, hors estimations brutes

N'intégrez jamais une estimation algorithmique immobilière maximale sans ajustement. En cas de cession réelle, les commissions d'agence (4 % à 6 %), les frais de commercialisation, les éventuels travaux de mise en conformité et les droits applicables réduisent votre plus-value et vos capitaux propres réels de 7 % à 10 %.

Exclure les biens de consommation dépréciables et les assurances décès

Le mobilier, les équipements électroniques et les véhicules perdent 20 % à 50 % de leur valeur dès l'acquisition et n'offrent qu'une valeur liquidative résiduelle minime. De même, les contrats de prévoyance et d'assurance temporaire décès sont à fonds perdus, sans valeur de rachat : leur valeur comptable au bilan patrimonial est strictement de 0 €.

Distinguer solvabilité liquide et patrimoine net théorique sur le papier

Un patrimoine de plusieurs millions d'euros concentré dans des biens immobiliers illiquides ou des parts sociales d'entreprises non cotées ne peut honorer des passifs à court terme. Suivez rigoureusement votre patrimoine net liquide ((Disponibilités + Titres financiers cotés) − Dettes à court terme) pour garantir votre résilience financière face aux chocs conjoncturels.

Pièges courants et dépannage

⚠️Patrimoine net négatif suite à l'emprunt pour études supérieures ou de santé

Présenter un patrimoine net temporairement négatif entre 20 et 30 ans est classique pour les diplômés de l'enseignement supérieur investissant dans leur capital humain. Privilégiez le suivi de votre tableau d'amortissement et la trajectoire mensuelle de redressement de votre actif net plutôt que d'interpréter ce solde initial négatif comme une défaillance.

⚠️Fluctuations violentes du bilan dues aux corrections boursières et crypto

Évitez de recalculer quotidiennement votre patrimoine en période de turbulences de marché. Établissez un calendrier de valorisation trimestriel fixe (ex. 31 mars, 30 juin, 30 septembre, 31 décembre) et analysez la tendance glissante sur 12 mois afin de filtrer le bruit des cours boursiers quotidiens.

⚠️Comptes conjoints du foyer face à la répartition des dettes individuelles

En concubinage, PACS ou mariage sous le régime de la séparation de biens avec finances distinctes, veillez à ne pas déduire l'intégralité d'un emprunt immobilier commun des seules liquidités d'un seul conjoint. Établissez soit un bilan patrimonial consolidé à l'échelle du foyer, soit une quote-part proportionnelle aux parts de propriété et aux engagements d'emprunt.

Foire aux questions (FAQ)

Comment calculer précisément son patrimoine net ?▼

Le patrimoine net se calcule selon la formule comptable fondamentale : Patrimoine Net = Total des Actifs − Total des Passifs. Commencez par additionner l'ensemble de vos actifs (disponibilités bancaires, livrets d'épargne, portefeuilles d'actions, PER, valeur vénale des biens immobiliers). Additionnez ensuite l'intégralité de vos dettes (capital restant dû sur crédits immobiliers, prêts à la consommation, emprunts automobiles, découverts). La soustraction de vos passifs totaux de vos actifs totaux donne votre valeur patrimoniale nette réelle.

Quel est le patrimoine net moyen et médian selon l'âge ?▼

Selon les enquêtes de l'INSEE et de la Banque de France sur le patrimoine des ménages, le patrimoine net médian s'établit autour de 35 000 € à 40 000 € pour les moins de 30 ans, 130 000 € pour les 30-39 ans, 210 000 € pour les 40-49 ans, 280 000 € pour les 50-59 ans et dépasse 315 000 € pour les 60-69 ans. Une référence analytique réputée en gestion de patrimoine est la formule de Stanley-Danko : le patrimoine cible théorique équivaut à votre âge multiplié par votre revenu annuel brut du foyer, divisé par 10.

Quelle est la différence entre patrimoine net total et patrimoine net liquide ?▼

Le patrimoine net global englobe l'intégralité des actifs détenus, y compris l'immobilier physique, les fonds bloqués sur des plans de retraite et les parts de sociétés non cotées, diminué de toutes les dettes. En revanche, le patrimoine net liquide ne prend en compte que les liquidités bancaires et les actifs financiers négociables cessibles sous 3 à 5 jours ouvrés sans décote punitive, déduction faite des passifs à court terme. Il mesure votre capacité d'absorption immédiate d'un choc financier.

Faut-il intégrer sa résidence principale et ses véhicules dans son patrimoine net ?▼

Oui, les règles comptables recommandent d'intégrer la résidence principale et les véhicules, sous réserve d'inscrire simultanément le capital restant dû de leurs crédits respectifs au passif. Les véhicules doivent toutefois être comptabilisés à leur valeur de rachat à l'argus (prenant en compte une forte décote d'usage), et la valeur vénale du logement doit déduire 6 % à 8 % au titre des frais d'agence et de transaction prévisionnels afin de refléter une valeur nette réalisable.

En quoi consiste la formule de Stanley-Danko pour le patrimoine attendu ?▼

Présentée dans l'ouvrage de référence 'The Millionaire Next Door', la formule de Stanley-Danko définit le patrimoine net attendu (PNA) selon le calcul suivant : PNA = (Âge × Revenu annuel brut réalisé) / 10. La comparaison de votre patrimoine net effectif à cette valeur théorique vous classe parmi trois profils d'accumulation : les accumulateurs prodigieux (PAW, patrimoine au moins 2,0x supérieur à l'attendu), les accumulateurs moyens (AAW, ratio entre 0,67x et 1,5x) et les sous-accumulateurs (UAW, ratio inférieur à 0,67x).

Vaut-il mieux rembourser ses dettes ou investir pour accroître son patrimoine ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et informatives et ne constitue en aucun cas un conseil en investissement financier ni une recommandation personnalisée. Veuillez consulter un conseiller en gestion de patrimoine certifié avant toute décision financière. Le remboursement anticipé d'une dette à taux d'intérêt élevé (comme un crédit renouvelable à 12 % ou 18 % de TAEG) procure un rendement garanti, sans risque et net d'impôt équivalent au taux d'intérêt économisé, ce qui surpasse le rendement historique moyen des marchés actions. À l'inverse, pour des dettes adossées à faible taux fixe (comme un prêt immobilier à 1,5 % ou 3 %), allouer son épargne excédentaire vers des fonds indiciels diversifiés en actions génère historiquement un effet de levier patrimonial supérieur sur plusieurs décennies grâce à la prime de risque actions et aux intérêts composés.

Outils et utilitaires connexes

Tous les outils →