Déterminant de Matrice & Résolution par Étapes

Précision fractionnaire exacte|Plage dimensionnelle : matrices carrées de 2×2 à 8×8

Calcul Déterminant Matrice & Étapes

Calculez le déterminant d'une matrice avec décomposition LU étape par étape, développement par cofacteurs, valeurs propres et test d'inversibilité de 2×2 à 8×8.

✨ Préréglages rapides :

Éditeur de grille matricielle

1,1
1,2
1,3
2,1
2,2
2,3
3,1
3,2
3,3

Cliquez sur une case pour éditer. Accepte les fractions ('2/3'), décimaux et valeurs négatives. Navigation par flèches.

Déterminant det(A)1Inversible (rang plein)
Trace de la matrice tr(A)1Formule de la trace : tr(A) = ∑ Aᵢᵢ
Rang de la matrice3 / 3Rang plein (inversible)
Conditionnement κ(A)1.73Bien conditionnée

Élimination de Gauss avec pivot partiel

Suivez chaque opération élémentaire sur les lignes pas à pas. Nous comptabilisons les permutations (-1)ᵏ et multiplions les pivots diagonaux.

Étape 1 sur 3
Matrice initialeFacteur de parité : +1

Matrice carrée d'origine chargée pour l'élimination de Gauss avec sélection de pivot partiel.

1
0
0
0
0
-1
0
1
0
det(A) = (-1)ᵏ × ∏ Uᵢᵢ =
det(A) = (-1) × [1 × 1 × -1] = 1
Précision fractionnaire exacteArithmétique rationnelle BigInt
Dimensions prises en chargeDe 2×2 à 8×8
Rapidité côté client< 1 ms sans latence

Traitement côté client

Calcul haute performance exécuté intégralement dans la mémoire de votre navigateur.

Zéro transfert serveur

Toutes les matrices restent strictement locales sans aucune communication réseau.

Export prêt pour la production

Formats de code et de données propres, prêts pour une intégration immédiate.
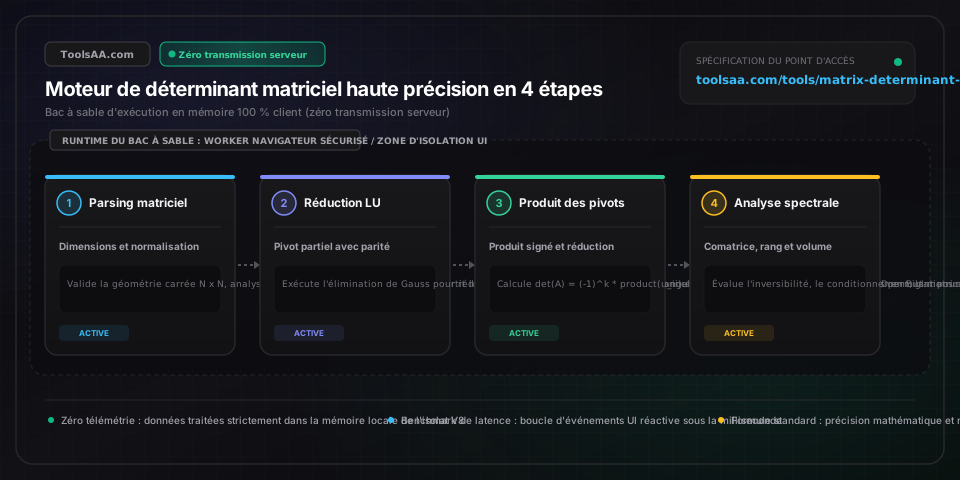
Référence technique et guide d'architecture

Calcul Déterminant Matrice & Étapes — Guide de référence

Calculez instantanément le déterminant d'une matrice (2×2 à 8×8) avec détail des étapes : décomposition LU, développement par cofacteurs et valeurs propres.

Calcul Déterminant Matrice & Étapes — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Ordre de la matrice carrée (Grille N × N)Dimension carrée (2×2 à 8×8)

Définit l'ordre de la matrice carrée. Sur les plans géométrique et algébrique, le déterminant est rigoureusement défini pour les systèmes carrés où le nombre d'équations égale le nombre de variables, des systèmes 2×2 élémentaires jusqu'aux systèmes 8×8 appliqués en physique et en ingénierie.

Par défaut : 3 × 3
Méthode de calcul et décompositionChoix de l'algorithme (Auto | Décomposition LU | Cofacteurs de Laplace | Règle de Sarrus)

Sélectionne la méthode de résolution pas à pas : la décomposition LU avec pivot partiel s'exécute efficacement en O(n³) pour les matrices de grande taille, le développement par cofacteurs de Laplace détaille le calcul des sous-matrices mineures (idéal pour les démonstrations académiques), et la règle de Sarrus permet une évaluation diagonale directe pour les matrices 3×3.

Par défaut : Auto
Précision numérique et mode fractions exactesAffichage de la précision (Fractions exactes p/q | Décimal | Scientifique | LaTeX)

Contrôle la précision des calculs. Le mode rationnel exact applique une arithmétique entière symbolique pour conserver les fractions sans erreur d'arrondi, tandis que les modes décimal et scientifique affichent les valeurs arrondies selon le standard flottant 64 bits IEEE 754 (15 à 17 chiffres significatifs).

Par défaut : Fractions exactes (p/q)
Coefficients de la matrice A[i,j]Scalaire rationnel (Entier, Décimal ou Fraction p/q)

Valeurs scalaires situées à la ligne i et à la colonne j, représentant les projections de coordonnées ou les coefficients d'un système linéaire. Accepte les entiers relatifs, les nombres décimaux et les fractions irréductibles (ex. -7/3) composant les vecteurs directeurs de l'espace.

Par défaut : Matrice identité

Conseils de pro et bonnes pratiques

Règle d'inversion de signe par permutation de lignes

Échanger deux lignes ou deux colonnes inverse l'orientation géométrique de la base vectorielle et multiplie le déterminant par -1. Lors d'une élimination de Gauss, comptabilisez le nombre total de permutations k : le déterminant final est égal à (-1)^k multiplié par le produit des pivots diagonaux.

Raccourci pour matrices triangulaires et diagonales

Lorsque tous les coefficients situés au-dessus ou en dessous de la diagonale principale sont nuls (matrice triangulaire supérieure, inférieure ou diagonale), tout développement par cofacteurs devient inutile. Le déterminant est simplement égal au produit des termes diagonaux : det(A) = a11 × a22 × ... × ann.

Choix de la ligne ou colonne comportant le plus de zéros

Lors d'un calcul manuel par développement de Laplace, développez toujours selon la ligne ou la colonne contenant le maximum de zéros. Chaque zéro annulant le calcul du sous-déterminant (mineur) associé, cette méthode simplifie considérablement les étapes de calcul et réduit le risque d'erreur d'inattention.

Facteur d'échelle volumique des transformations géométriques

Le déterminant respecte la propriété multiplicative fondamentale det(A × B) = det(A) × det(B). En infographie et en modélisation 3D, l'enchaînement de rotations, d'homothéties et de cisaillements applique un facteur d'échelle sur le volume égal au produit des déterminants individuels ; un déterminant négatif indique une inversion d'orientation (réflexion spéculaire).

Pièges courants et dépannage

⚠️Résultat proche de zéro en virgule flottante (ex. 1e-16 ou 0,0000000000000002) au lieu d'un zéro exact

Basculez le mode de précision numérique sur 'Fractions exactes (p/q)'. L'arithmétique binaire à virgule flottante (IEEE 754) produit d'infimes résidus d'arrondi lors des divisions de pivot ; le calcul rationnel exact utilise des numérateurs et dénominateurs entiers pour identifier rigoureusement un déterminant nul.

⚠️Le déterminant est égal à zéro alors qu'aucun coefficient de la matrice n'est nul

Vérifiez s'il existe une dépendance linéaire entre vos lignes ou vos colonnes. Si une ligne est une combinaison linéaire d'autres lignes (par exemple L3 = 2 × L1 - L2), la famille de vecteurs est liée, le volume engendré s'annule, et la matrice est dite singulière (non inversible).

⚠️Erreur de dimension matricielle lors du collage de données tabulaires ou LaTeX

Assurez-vous que les données collées correspondent à une grille carrée où le nombre de lignes est strictement égal au nombre de colonnes. Même si l'analyseur prend en charge crochets, virgules et espaces, le déterminant n'a pas de sens mathématique pour une matrice rectangulaire.

Foire aux questions (FAQ)

Comment calculer le déterminant d'une matrice 3x3 sans la règle de Sarrus ?▼

Pour calculer un déterminant 3×3 sans utiliser la règle de Sarrus, appliquez le développement par cofacteurs de Laplace selon la première ligne : det(A) = a11(a22×a33 - a23×a32) - a12(a21×a33 - a23×a31) + a13(a21×a32 - a22×a31). Vous pouvez également recourir à l'élimination de Gauss avec pivot partiel pour échelonner la matrice sous forme triangulaire supérieure ; le déterminant équivaut alors au produit des pivots diagonaux multiplié par (-1)^k, où k désigne le nombre de permutations de lignes effectuées.

Pourquoi le déterminant est-il nul lorsque les lignes sont linéairement dépendantes ?▼

Géométriquement, le déterminant mesure l'hypervolume orienté engendré par les vecteurs lignes ou colonnes de la matrice. En présence de dépendance linéaire, au moins un vecteur appartient au sous-espace engendré par les autres (par exemple trois vecteurs dans l'espace qui restent confinés dans un même plan), ce qui réduit le volume à zéro. Algébriquement, la réduction de Gauss sur des lignes liées génère une ligne entière de zéros, rendant le produit des éléments diagonaux nul.

Quel est l'impact des opérations élémentaires sur les lignes lors du pivot de Gauss ?▼

L'élimination de Gauss modifie le déterminant selon trois propriétés fondamentales : ajouter à une ligne un multiple d'une autre ligne conserve la valeur exacte de det(A) ; permuter deux lignes multiplie det(A) par -1 ; et multiplier une ligne par une constante non nulle c multiplie le déterminant par c. En utilisant uniquement des combinaisons linéaires d'addition et en comptabilisant les permutations sans mise à l'échelle des lignes, le déterminant correspond à (-1)^k multiplié par le produit des coefficients diagonaux de la matrice triangulaire finale.

Quelle est la différence de complexité entre le développement par cofacteurs et la décomposition LU ?▼

Le développement par cofacteurs de Laplace présente une complexité factorielle en O(N!), exigeant plus de 3,6 millions d'opérations pour une matrice 10×10 et devenant impraticable au-delà d'un ordre 5×5. À l'opposé, la décomposition LU de Gauss fonctionne en temps polynomial O(N³), résolvant une matrice 10×10 en moins de 1 000 opérations arithmétiques. Cette efficacité algorithmique fait de la décomposition LU la norme industrielle en calcul scientifique et en ingénierie.

Quel est le lien entre valeurs propres, déterminant et inversibilité d'une matrice ?▼

Le déterminant d'une matrice carrée est rigoureusement égal au produit de toutes ses valeurs propres (comptées avec leur multiplicité algébrique) : det(A) = λ1 × λ2 × ... × λn. Une matrice est inversible (non singulière) si et seulement si son déterminant est non nul, ce qui garantit qu'aucune valeur propre n'est égale à zéro. Si det(A) = 0, son noyau n'est pas réduit à {0}, l'application linéaire associée contracte le volume et la matrice ne peut pas être inversée.

Outils et utilitaires connexes

Tous les outils →