Determinante de matrices y resolución paso a paso

Motor de fracciones exactas|Matrices de 2×2 hasta 8×8

Calculadora de Determinantes & Pasos

Calcula determinantes de matrices al instante con pasos detallados por descomposición LU, desarrollo por cofactores, autovalores e invertibilidad de 2x2 a 8x8.

Preajustes destacados

Editor de cuadrícula matricial

1,1
1,2
1,3
2,1
2,2
2,3
3,1
3,2
3,3

Haz clic en cualquier celda para editar. Admite fracciones como '2/3', decimales y negativos. Usa las flechas para navegar.

Determinante det(A)1Invertible (Rango completo)
Traza de la matriz tr(A)1∑ Diagonales A_ii
Rango de la matriz3 / 3Rango completo
Número de condición κ(A)1.73Bien condicionada

Eliminación gaussiana con pivoteo parcial

Sigue cada operación por filas paso a paso. Rastreamos intercambios de fila para mantener la paridad (-1)^k y multiplicamos los pivotes diagonales finales.

Paso 1 de 3
INICIALFactor de paridad cambiado a +1

Matriz inicial A cargada.

1
0
0
0
0
-1
0
1
0
det(A) = (-1)^k × ∏ U_ii =
det(A) = (-1) × [1 × 1 × -1] = 1
Motor de fracciones exactasAritmética racional BigInt
Rango de dimensiones2×2 hasta 8×8
Velocidad en el cliente< 1 ms sin dependencias

Motor de fracciones exactas

Cero desviación por redondeo de coma flotante gracias a la aritmética racional BigInt (p/q), garantizando determinantes 100% exactos incluso para matrices de Hilbert mal condicionadas.

Privacidad 100% en el cliente

Cada cálculo, eliminación por filas LU y árbol de Laplace se procesa directamente en tu navegador. Ninguna matriz ni dato privado sale jamás de tu equipo.

Solucionador pedagógico de doble vía

Alterna libremente entre la reducción por filas gaussiana algorítmica y los árboles de cofactores de Laplace con reproducción paso a paso para verificar ejercicios, investigaciones o gráficos 3D.
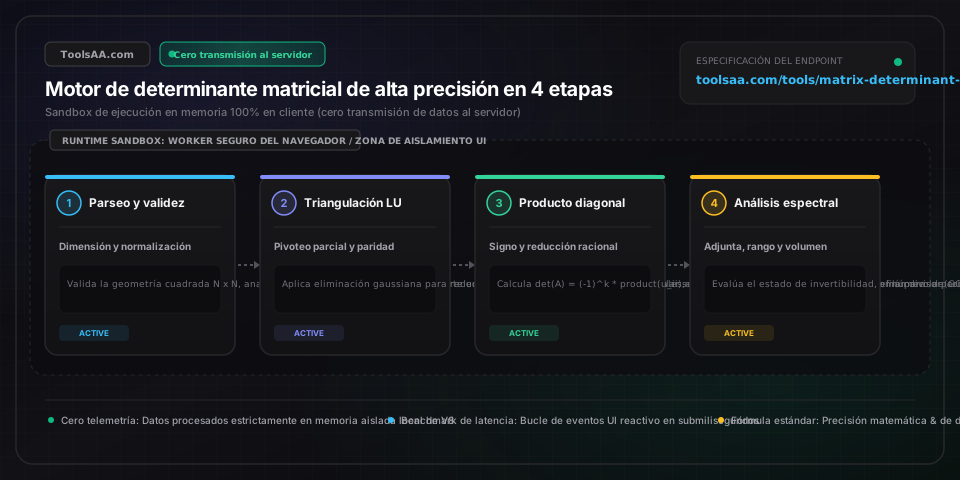
Referencia técnica y guía de arquitectura

Calculadora de Determinantes de Matrices — Guía de referencia

Calcula determinantes de matrices al instante con pasos detallados por descomposición LU, cofactores de Laplace, autovalores e invertibilidad de 2x2 a 8x8.

Calculadora de Determinantes de Matrices — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Dimensión de la matriz cuadrada (Cuadrícula N × N)Dimensión cuadrada (2×2 a 8×8)

Define el orden de la cuadrícula cuadrada del sistema matricial. En álgebra lineal y geometría, los determinantes se definen estrictamente para matrices cuadradas donde el número de filas coincide con el de columnas, desde planos 2×2 elementales hasta sistemas multivariables de 8×8 habituales en física e ingeniería.

Por defecto: 3 × 3
Estrategia de cálculo y método de descomposiciónElección del algoritmo (Automático | Descomposición LU | Cofactores de Laplace | Regla de Sarrus)

Selecciona el método de resolución paso a paso: la descomposición LU con pivoteo parcial escala eficientemente en O(n³) para sistemas de mayor tamaño; la expansión por cofactores de Laplace desglosa los menores complementarios ideal para exámenes académicos; y la regla de Sarrus permite una resolución diagonal ultrarrápida en matrices de 3×3.

Por defecto: Automático
Precisión numérica y modo de fracciones exactasModo de precisión (Racional exacto p/q | Decimal | Científico | LaTeX)

Controla la exactitud de los resultados numéricos. La representación racional exacta utiliza aritmética simbólica con enteros para preservar fracciones sin distorsión por redondeo, mientras que los modos decimal y científico muestran valores según el estándar IEEE 754 de 64 bits (15 a 17 dígitos significativos).

Por defecto: Fracciones exactas (p/q)
Coeficientes y elementos de la matriz A[i,j]Escalar racional (Entero, decimal o fracción p/q)

Valores escalares individuales situados en la fila i y columna j, que representan proyecciones de coordenadas o coeficientes de ecuaciones lineales. Admite números enteros positivos y negativos, decimales y fracciones exactas (como -7/3) que definen los vectores espaciales del hipervolumen geométrico.

Por defecto: Matriz identidad

Consejos profesionales y mejores prácticas

Regla del cambio de signo por intercambio de filas

Intercambiar dos filas o columnas invierte la orientación geométrica del espacio vectorial, multiplicando el determinante por -1. Al aplicar eliminación gaussiana, registra el número total de intercambios k: el determinante final equivale a (-1)^k multiplicado por el producto de los pivotes de la diagonal principal.

Atajo de producto para matrices triangulares y diagonales

Cuando todos los elementos por encima o por debajo de la diagonal principal son cero (matrices triangulares superiores, inferiores o diagonales), puedes omitir el cálculo de cofactores. El determinante es sencillamente el producto directo de los elementos diagonales: det(A) = a11 * a22 * ... * ann.

Selección de filas dispersas para agilizar cofactores

Al calcular determinantes a mano mediante el desarrollo por cofactores de Laplace, elige siempre la fila o columna con mayor cantidad de ceros. Cada cero anula el cálculo de todo un menor complementario, reduciendo un procedimiento extenso a un cálculo directo de determinantes 2×2.

Factor de escala multiplicativo en transformaciones espaciales

Los determinantes cumplen la propiedad multiplicativa det(A * B) = det(A) * det(B). En computación gráfica y transformaciones geométricas, encadenar rotaciones, cizallamientos y escalados produce un factor de escala de volumen neto igual al producto de los determinantes individuales; si el resultado es negativo, indica una reflexión espacial especular.

Problemas comunes y soluciones

⚠️Aparece un valor residual casi nulo (como 1e-16 o 0.0000000000000002) en lugar de un cero exacto

Cambia el modo de precisión numérica a 'Fracciones exactas (p/q)'. La aritmética binaria en coma flotante (IEEE 754) genera errores infinitesimales de redondeo al pivotar divisiones. La aritmética racional exacta utiliza numeradores y denominadores enteros, resolviendo matrices singulares a cero absoluto sin imprecisiones.

⚠️El determinante da cero a pesar de que todas las celdas contienen números distintos de cero

Comprueba si existe dependencia lineal entre filas o columnas. Si una fila es combinación lineal de otras (por ejemplo, Fila 3 = 2 * Fila 1 - Fila 2), los vectores colapsan en un subespacio plano sin volumen geométrico, lo que hace que el determinante sea cero y la matriz no invertible (singular).

⚠️Error de dimensiones al pegar datos tabulares o matrices en formato LaTeX

Asegúrate de que los datos pegados formen una cuadrícula perfectamente cuadrada con igual número de filas y columnas. Aunque el analizador filtra corchetes, comas y espacios en blanco, un determinante no está definido matemáticamente para matrices rectangulares no cuadradas.

Preguntas frecuentes (FAQ)

¿Cómo se calcula el determinante de una matriz 3x3 sin la regla de Sarrus?▼

Para calcular un determinante 3x3 sin Sarrus, puedes emplear el desarrollo por cofactores de Laplace por la primera fila: det(A) = a11(a22*a33 - a23*a32) - a12(a21*a33 - a23*a31) + a13(a21*a32 - a22*a31). De forma alternativa, aplica eliminación gaussiana con pivoteo parcial para transformar la matriz en triangular superior; el determinante será el producto de los elementos de la diagonal principal multiplicado por (-1)^k, donde k es el número de intercambios de filas efectuados.

¿Por qué el determinante es cero si existen filas linealmente dependientes?▼

Geométricamente, el determinante representa el hipervolumen orientado encerrado por los vectores fila o columna. Cuando las filas son linealmente dependientes, al menos un vector está contenido en el subespacio generado por los demás (como tres vectores tridimensionales coplanares en un mismo plano 2D), colapsando el volumen a cero. Algebraicamente, la reducción gaussiana en filas dependientes produce una fila completa de ceros, anulando el producto de la diagonal.

¿Cómo influyen las operaciones elementales de fila en el determinante?▼

La eliminación por Gauss modifica los determinantes según tres reglas esenciales: sumar a una fila un múltiplo de otra no altera det(A); intercambiar dos filas multiplica det(A) por -1; y multiplicar una fila por una constante c multiplica det(A) por c. Si solo sumas múltiplos de filas y registras los intercambios sin escalar filas individualmente, el determinante resultante es (-1)^k por el producto de la diagonal principal de la matriz triangular superior obtenida.

¿Qué diferencia de complejidad algorítmica existe entre cofactores y descomposición LU?▼

La expansión por cofactores de Laplace tiene una complejidad factorial O(N!), requiriendo más de 3,6 millones de operaciones para una matriz de 10x10, resultando inviable para órdenes mayores a 5x5. Por el contrario, la descomposición LU por eliminación gaussiana opera en tiempo polinomial O(N³), resolviendo una matriz 10x10 en menos de 1000 operaciones aritméticas, motivo por el cual es el estándar computacional en ingeniería y software científico.

¿Cómo se relacionan los autovalores con el determinante y la invertibilidad?▼

El determinante de cualquier matriz cuadrada es igual al producto de todos sus autovalores (valores propios): det(A) = λ1 * λ2 * ... * λn. Una matriz es invertible (regular) si y solo si det(A) ≠ 0, lo cual asegura que el cero no es un autovalor. Si det(A) = 0, la matriz tiene un núcleo no trivial, proyecta vectores distintos de cero al origen, anula el volumen espacial y carece de matriz inversa.

Herramientas y utilidades relacionadas

Todas las herramientas →