Calculadora de Patrimonio Neto

Calculadora de Patrimonio Neto

Calcula tu patrimonio neto sumando activos líquidos, inversiones, inmuebles y pasivos. Analiza ratios de endeudamiento y proyecta tu crecimiento patrimonial.

Seleccionar escenario predefinido
Perfil inversor y objetivos financieros
Federal Reserve (SCF 2022/2023)
38 años
55 años
$
$
$
7%
2.5%
$
$
$
$
$
$
$
$
$
Patrimonio neto total
$538,600
Patrimonio neto realizable (ajustado): $441,400
AAW · Acumulador medio de riqueza0.86x Patrimonio esperado (Stanley & Danko)
Total activos$1,005,000
Total pasivos (Deudas)$466,400
Patrimonio neto líquido$97,600
Ratio de solvencia53.6%
Solvencia financiera consolidada

Estructura de balance sólida: mantienes un patrimonio positivo y un ratio de solvencia saludable para impulsar la acumulación de capital a largo plazo.

Ratio Deuda / Activos: 46.4%Patrimonio esperado (Stanley & Danko): $627,000

Esta herramienta tiene fines exclusivamente educativos y de simulación financiera personal. No constituye asesoramiento de inversión, fiscal ni legal.

Patrimonio neto totalSolvencia financiera consolidada
$538,600
Ratio de solvencia: 53.6%
Patrimonio neto realizable (ajustado)Ajustes prudenciales activos
$441,400
Patrimonio neto líquido: $97,600
Perfil de acumulación de riquezaAAW · Acumulador medio de riqueza
0.86x
Patrimonio esperado (Stanley & Danko): $627,000
Referencia técnica y guía de arquitectura

Calculadora de Patrimonio Neto — Guía de referencia

Calcula tu patrimonio neto al instante consolidando activos líquidos, inversiones, bienes inmuebles y pasivos exigibles. Analiza tus ratios de endeudamiento y proyecta la trayectoria de tu riqueza financiera.

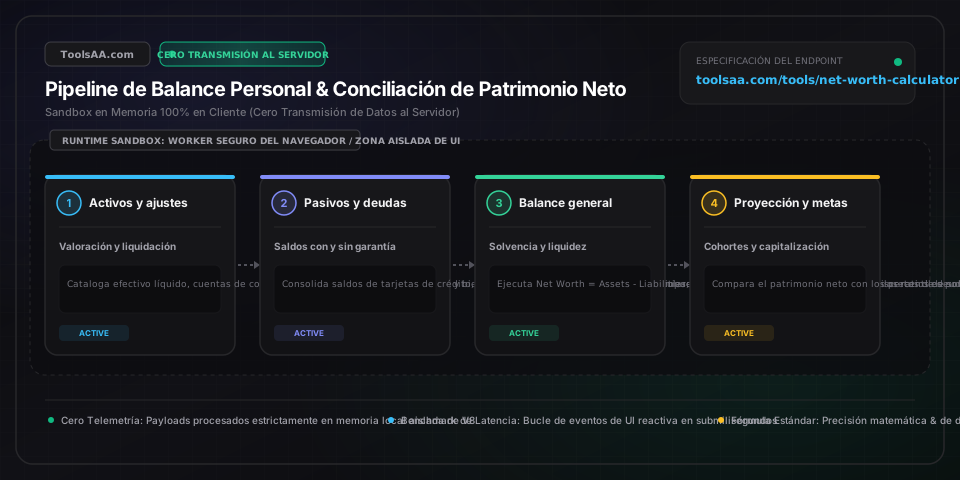
Calculadora de Patrimonio Neto — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Reservas Líquidas y Equivalentes de EfectivoCapital Monetario (€ / $ / £ / ¥)

Fondos de disponibilidad inmediata depositados en cuentas corrientes, cuentas remuneradas de alta rentabilidad con garantía de depósitos (FGD en la UE), fondos del mercado monetario o depósitos bancarios a plazo fijo. Los estándares de planificación financiera recomiendan mantener entre 3 y 6 meses de gastos corrientes como fondo de emergencia intocable.

Por defecto: 25.000 €
Capital de Jubilación con Ventaja FiscalCartera de Renta Variable y Fija (€)

Cuentas e instrumentos de previsión social como planes de pensiones individuales y de empleo, planes de previsión asegurados (PPA) o carteras de jubilación con diferimiento fiscal. Los hitos estándar de acumulación patrimonial recomiendan tener 1 vez el salario anual a los 30 años, 3 veces a los 40, 6 veces a los 50 y entre 8 y 10 veces a los 60.

Por defecto: 120.000 €
Cartera de Inversión y Valores NegociablesRenta Variable Negociable (€)

Inversiones no vinculadas a la jubilación compuestas por acciones cotizadas en bolsa, fondos cotizados (ETFs), fondos de inversión indexados o de gestión activa y cuentas de corretaje sin penalizaciones fiscales por rescate antes de la edad de jubilación.

Por defecto: 45.000 €
Patrimonio Neto Inmobiliario RealizableActivo Inmobiliario Tangible (€)

Valoración conservadora a precio razonable de mercado del inmueble menos una deducción estimada del 6 % al 9 % en concepto de comisiones de intermediación, impuestos sobre transmisiones patrimoniales (ITP/plusvalía municipal), gastos de notaría y el capital pendiente de amortización de la hipoteca.

Por defecto: 450.000 €
Deuda Revolving y Pasivos de Alto InterésDeuda No Garantizada (€)

Saldos pendientes de tarjetas de crédito o revolving, planes de pago aplazado (BNPL: 'compra ahora, paga después') y préstamos personales sin garantía con tipos de interés (TAE) superiores al 10 %. La salud financiera óptima exige liquidar este saldo a 0 € al cierre de cada ciclo de facturación.

Por defecto: 1.500 €
Deudas Garantizadas Amortizables a Largo PlazoDeuda con Garantía Real (€)

Hipotecas de primera y segunda residencia, préstamos con garantía hipotecaria, financiación de vehículos y préstamos educativos respaldados por cuadros de amortización periódica del principal y tipos de interés (TAE) comparativamente más reducidos.

Por defecto: 320.000 €
Ratio de Solvencia Deuda sobre ActivosPorcentaje de Solvencia (%)

Total de pasivos exigibles dividido entre el total de activos brutos, expresado en porcentaje. Un ratio inferior al 30 % representa un balance conservador de gran solidez patrimonial; del 30 % al 50 % es el estándar para propietarios con hipoteca en curso; superar el 70 % alerta de una elevada vulnerabilidad ante situaciones de insolvencia.

Por defecto: 42,5 %
Índice de Acumulación de Riqueza de Stanley-DankoMúltiplo de Eficiencia Patrimonial

Patrimonio neto real dividido entre el patrimonio neto esperado, donde el Patrimonio Neto Esperado = (Edad × Ingresos Brutos Anuales) / 10. Un cociente inferior a 0,67 indica un Acumulador Deficiente de Riqueza (UAW); entre 0,67 y 1,5 representa un Acumulador Promedio (AAW); y un valor de 2,0 o superior distingue a un Acumulador Prodigioso de Riqueza (PAW).

Por defecto: 1,15x
Consejos profesionales y mejores prácticas

Aplica un descuento por impuestos diferidos en las cuentas de jubilación

Un saldo de 500.000 € en un plan de pensiones privado o fondo de jubilación no equivale a 500.000 € de liquidez real disponible. Dado que los rescates tributan en el IRPF como rendimientos del trabajo al tipo marginal aplicable, descontar entre un 18 % y un 24 % por pasivo fiscal diferido ofrece una estimación neta después de impuestos mucho más fiel de tu patrimonio real.

Valora tus inmuebles por su valor neto realizable, no por estimaciones de portales

Nunca registres como activo la tasación máxima teórica o el valor algorítmico de un portal inmobiliario sin ajustar. En un escenario de venta o liquidación real, las comisiones de intermediación inmobiliaria (3 % - 5 %), los impuestos sobre la venta (plusvalía municipal e IRPF por ganancias patrimoniales), las reformas aplazadas y los márgenes de negociación reducen el valor neto final entre un 7 % y un 10 %.

Excluye bienes de consumo doméstico depreciables y seguros de vida a término

El mobiliario, los dispositivos electrónicos y los vehículos en renting o leasing pierden entre el 20 % y el 50 % de su valor de mercado de inmediato y presentan un valor de reventa residual mínimo. Del mismo modo, los seguros de vida puro a término o de riesgo no tienen valor de rescate en efectivo y deben computarse estrictamente como 0 € en tu balance patrimonial.

Distingue la solvencia líquida del patrimonio neto total sobre el papel

Un balance de varios millones de euros concentrado en patrimonio inmobiliario ilíquido o acciones de empresas no cotizadas no puede hacer frente a compromisos de pago inmediatos. Monitoriza siempre tu Patrimonio Neto Líquido ((Efectivo + Valores Negociables) − Deuda a Corto Plazo) para garantizar tu solvencia operativa ante contingencias o recesiones económicas.

Problemas comunes y soluciones

⚠️Cálculo de patrimonio neto negativo tras incluir préstamos universitarios o de posgrado

Presentar un patrimonio neto negativo temporal durante los veintitantos o principios de los treinta años es habitual entre titulados superiores y especialistas que han invertido en capital humano de alto potencial de ingresos. Concéntrate en optimizar el cuadro de amortización de la deuda y en supervisar la velocidad de crecimiento intermensual del patrimonio, en lugar de obsesionarte con la cifra estática puntual.

⚠️Fuerte volatilidad en el balance provocada por caídas en bolsa y criptoactivos

Evita recalcular tu patrimonio neto a diario durante correcciones de mercado. Fija un calendario trimestral estructurado de revisión (por ejemplo, a 31 de marzo, 30 de junio, 30 de septiembre y 31 de diciembre) y evalúa la tendencia móvil de los últimos 12 meses, abstrayéndote del ruido de cotizaciones a corto plazo.

⚠️Asignación de cuentas familiares conjuntas frente a deudas y pasivos individuales

En unidades familiares o parejas con regímenes de separación de bienes o finanzas mixtas, evita duplicar pasivos como la hipoteca común frente a cuentas corrientes individuales. Elige entre elaborar un balance patrimonial consolidado del hogar o prorratear con precisión los activos y pasivos compartidos según el porcentaje legal de titularidad.

Preguntas frecuentes (FAQ)

¿Cómo calculo mi patrimonio neto de forma exacta?▼

El patrimonio neto se calcula mediante la fórmula contable fundamental: Patrimonio Neto = Total de Activos − Total de Pasivos. Primero, suma el valor de todos tus bienes y derechos (efectivo líquido, carteras de inversión, fondos de pensiones y valor de mercado de tus inmuebles). A continuación, suma todas tus deudas y obligaciones exigibles (hipotecas, préstamos para vehículos, deudas formativas y saldos de tarjetas de crédito). Al restar los pasivos totales de los activos totales obtendrás tu patrimonio neto real.

¿Cuál es un patrimonio neto adecuado según la edad y los estándares oficiales?▼

Según estudios económicos de referencia sobre finanzas de los hogares (como la Encuesta de Competencias Financieras y datos comparativos del BCE y la Reserva Federal), la mediana de patrimonio neto se sitúa aproximadamente en 35.000 € para menores de 35 años, 125.000 € entre 35 y 44 años, 230.000 € entre 45 y 54 años, 340.000 € entre 55 y 64 años, y supera los 380.000 € a partir de los 65 años. Un estándar analítico ampliamente utilizado en banca privada es la fórmula de Stanley-Danko: el patrimonio neto objetivo equivale a tu edad actual multiplicada por tus ingresos brutos anuales del hogar, dividido entre 10.

¿Cuál es la diferencia entre el patrimonio neto total y el patrimonio neto líquido?▼

El patrimonio neto total engloba todos los activos en propiedad (incluyendo inmuebles ilíquidos, fondos de jubilación bloqueados y participaciones societarias no cotizadas) menos la totalidad de los pasivos. Por contra, el patrimonio neto líquido solo computa el efectivo equivalente y los valores cotizados negociables en un plazo de 3 a 5 días laborables sin penalizaciones sustanciales por desinversión, deduciendo las deudas a corto plazo. Es el indicador definitivo de solvencia y resistencia financiera inmediata.

¿Debo incluir mi vivienda habitual y mi vehículo en el cálculo del patrimonio neto?▼

Sí, las normas contables estándar permiten computar tanto la vivienda habitual como los vehículos, siempre que sus deudas pendientes asociadas se reflejen simultáneamente en el pasivo. No obstante, los automóviles deben registrarse a su valor venal o de liquidación de mercado de segunda mano (reflejando su rápida depreciación), y al valor del inmueble se le debe restar entre un 6 % y un 8 % por gastos notariales, impuestos y corretaje inmobiliario para reflejar su valor neto realizable.

¿En qué consiste la fórmula de Stanley-Danko para calcular el patrimonio esperado?▼

La fórmula de Stanley-Danko, popularizada en 'El millonario de la puerta de al lado', define el Patrimonio Neto Esperado (PNE) como: PNE = (Edad × Ingresos Brutos Anuales Realizados) / 10. Al contrastar tu patrimonio real con este baremo, te clasifica en tres perfiles de acumulación: Acumulador Prodigioso de Riqueza (PAW: patrimonio real de al menos 2,0 veces el esperado), Acumulador Promedio de Riqueza (AAW: entre 0,67 y 1,5 veces el esperado) y Acumulador Deficiente de Riqueza (UAW: patrimonio inferior a 0,67 veces el esperado).

¿Qué es más conveniente para aumentar el patrimonio neto: amortizar deuda o invertir?▼

Aviso legal: Esta herramienta se ofrece con fines estrictamente educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso vinculante de financiación. Consulta con un asesor financiero acreditado antes de tomar decisiones de inversión. Amortizar deuda de alto coste (como tarjetas de crédito o créditos revolving con un 18 % a 28 % TAE) proporciona una rentabilidad neta libre de riesgo y garantizada equivalente al tipo de interés ahorrado, superando con holgura los rendimientos históricos de la renta variable (7 % a 10 % nominal). Por el contrario, ante deudas garantizadas con tipos de interés reducidos (como hipotecas fijas por debajo del 4 % o 5 %), destinar el excedente de tesorería a fondos indexados globales diversificados genera históricamente un mayor patrimonio a largo plazo gracias al interés compuesto y a la prima de riesgo de la renta variable en horizontes temporales de varias décadas.

Herramientas y utilidades relacionadas

Todas las herramientas →