Überstundenrechner
Wöchentliche Standard-Überstunden

Überstundenrechner & Mehrarbeit

Berechnen Sie Überstundenvergütung, Mehrarbeitszuschläge (1,5x / 2,0x) und Mischlohnsätze. Inklusive Tagesschwellen, Prämien-Bereinigung und Zielgehalts-Rückrechnung.

100 % clientseitiger Datenschutz
Keine Serverübertragung
CFA-geprüft
Voreinstellungen

FLSA 40h standard, CA § 510 daily 8h/12h rules

Clientseitige VerarbeitungUS ($)
$25.00€/h
40 Stunden
48 Stunden
$0.00
22%
5%
3.2%
Gesamtbruttovergütung$1,300.0048.0 Gesamtstunden
Überstundenzuschläge gesamt$300.00+8.0 Überstunden
Effektiver Mischstundensatz$27.08ggü. Basis $25.00 Grundbetrag
Geschätzter Nettoverdienst$963.30Nach gesetzlichen Abzügen 22% Steuern & Sozialabgaben
Vergütungs- und ZuschlagsstrukturGesamtarbeitsstunden: $1,300.00
74%Netto-Auszahlung
$963.30 NETTO-AUSZAHLUNG
GesamtbruttovergütungNetto-Auszahlung$1,300.00 @ 48.0Std.
40Std. Thresh0h48Std.64Std.
Reguläre Grundvergütung (1,0x):77%
Überstundenzuschlag (1,5x):23%
Doppelzuschlag (2,0x):0%
Leistungsprämien & Boni:0%
Reguläre Grundvergütung:$1,000.00
Überstunden (1,5x):+$300.00
Gesamtbruttovergütung:$1,300.00
Steuerfreie Entgeltumwandlung (Brutto) (5%):-$65.00
Geschätzte Abzüge & Steuersatz (%) (22.0%):-$271.70
Geschätzter Nettoverdienst:$963.30
Reale Kaufkraft (inflationsbereinigt) (3.2%):$933.43
Rechtlicher Hinweis zur Entgeltabrechnung

Berechnungen basieren auf FLSA-Richtlinien (29 CFR Part 778), kalifornischen Arbeitsrechtsnormen und europäischen Arbeitszeitrichtlinien (ArbZG). Tatsächliche Gehaltsabrechnungen können aufgrund von Tarifverträgen (z. B. TVöD, IG Metall), betrieblichen Vereinbarungen, steuerfreien Zulagen und individuellen Lohnsteuerklassen abweichen.

Reguläre Arbeitsstunden
40.0 Stunden
Überstunden (1,5x)
8.0 Stunden
Effektiver Mischstundensatz
$27.08€/h
Clientseitige Verarbeitung

Hochpräzise Berechnung, die vollständig im lokalen Browserspeicher ausgeführt wird.

Vollständige Privatsphäre ohne Server-Upload

Sämtliche Nutzdaten verbleiben strikt lokal ohne externe Serverkommunikation.

Produktionsreifer Export

Strukturierte, bereinigte Ausgabeformate zur sofortigen Weiterverarbeitung.
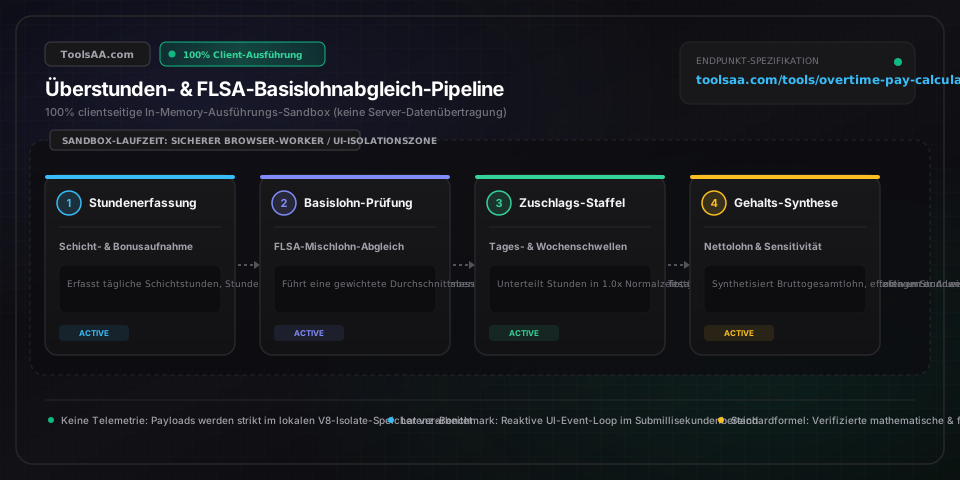
Technische Referenz & Architektur-Leitfaden

Überstundenrechner & Mehrarbeit — Referenzhandbuch

Berechnen Sie Überstundenvergütung, 1,5-fache Mehrarbeitszuschläge und doppelte Sätze. Unterstützt kalifornische Tagesschwellen, FLSA-Mischlohnsätze, Bonusanpassungen und Zielgehalts-Rückrechnung.

Überstundenrechner & Mehrarbeit — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Regulärer Basis-Stundenlohn (Grundlohn)Stundensatz (€/Std., $/Std., CHF/Std.)

Der vertraglich vereinbarte Grundlohn pro Arbeitsstunde für reguläre Arbeitszeit ohne Mehrarbeitszuschläge. Nach gesetzlichen Vorgaben (wie dem US-FLSA 29 U.S.C. § 206 oder Mindestlohngesetzen) darf dieser Wert die gesetzlichen Lohnuntergrenzen, tariflichen Mindestlöhne oder ortsüblichen Vergleichslöhne nicht unterschreiten.

Standard: 25,00 €/Std.
Wöchentliche Regelarbeitszeit-SchwelleZeitdauer (Stunden / Arbeitswoche)

Die festgelegte Stundenzahl innerhalb einer zusammenhängenden 7-Tage-Arbeitswoche, ab deren Überschreitung Überstundensätze greifen (z. B. 40,0 Stunden nach US-FLSA, 35,0 Stunden in Frankreich oder 38,5–40,0 Stunden nach deutschen Tarifverträgen). Eine Verrechnung oder Glättung über zweiwöchige Abrechnungszeiträume hinweg ist nach 29 CFR § 778.104 gesetzlich unzulässig.

Standard: 40,0 Std.
1,5-facher Überstundenzuschlagsfaktor (Time-and-a-Half)Multiplikationsfaktor (Verhältniswert)

Der gesetzliche Mindestzuschlagsfaktor (z. B. nach US-FLSA 29 U.S.C. § 207(a)(1)), der Arbeitgeber verpflichtet, zuschlagsberechtigte Arbeitnehmer mit mindestens 150 % (1,5-fach) des regulären Stundenlohns für jede Arbeitsstunde oberhalb der wöchentlichen oder täglichen Regelschwelle zu vergüten.

Standard: 1,5x
Doppelter Zuschlagsfaktor (2,0x / Double Time)Multiplikationsfaktor (Verhältniswert)

Prämiensatz in Höhe von 200 % (2,0-fach) des regulären Basislohns. Gesetzlich vorgeschrieben unter anderem nach California Labor Code § 510 für Arbeit von mehr als 12,0 Stunden an einem einzelnen Arbeitstag oder über 8,0 Stunden am siebten aufeinanderfolgenden Arbeitstag sowie in Tarifverträgen für Feiertags- und Wochenendarbeit.

Standard: 2,0x
Leistungsprämien & VerkaufsprovisionenFinanzielle Vergütung (€ / Abrechnungszeitraum)

Erfolgsabhängige Sonderzahlungen, die an Produktivität, Anwesenheit, Arbeitssicherheit oder Umsatzerlöse gekoppelt sind. Nach 29 CFR § 778.208 müssen nicht-ermessensabhängige Bonuszahlungen auf alle im Bemessungszeitraum geleisteten Stunden umgelegt werden, um den bereinigten Basisstundenlohn für Überstundennachzahlungen (True-Ups) zu ermitteln.

Standard: 0,00 €
Gewichteter Mischstundenlohn (Blended Regular Rate)Berechneter Stundensatz (€/Std.)

Der gesetzlich ermittelte Basisstundensatz nach 29 CFR § 778.115, wenn ein Arbeitnehmer innerhalb derselben Arbeitswoche zwei oder mehr Tätigkeiten mit unterschiedlichen Stundensätzen ausübt: Summe der Grundvergütung geteilt durch die Gesamtzahl der geleisteten Arbeitsstunden aller Tätigkeitsbereiche.

Standard: 31,33 €/Std.
Tägliche Mehrarbeitsschwellen (Kalifornien § 510)Tägliche Arbeitszeitkriterien

Regionale Tagesschwellenwerte, die eine 1,5-fache Vergütung für tägliche Arbeitszeiten über 8,0 bis 12,0 Stunden, eine 2,0-fache Doppelvergütung für alle täglichen Arbeitszeiten über 12,0 Stunden sowie progressive Staffelzuschläge für jegliche Arbeit am siebten aufeinanderfolgenden Wochentag vorschreiben.

Standard: 8h (1,5x) / 12h (2,0x)
Effektiver Abzugssatz (Steuern & Sozialabgaben)Kombinierter Prozentsatz (%)

Gesamtabzugssatz für Lohnsteuer und Sozialversicherung (bzw. US-FICA mit 6,2 % Rentenversicherung bis zur Beitragsbemessungsgrenze und 1,45 % Medicare plus Bundes-/Landessteuern), der zur Hochrechnung des tatsächlichen Netto-Auszahlungsbetrags vom Bruttolohn dient.

Standard: 22,0 %

Profi-Tipps & Best Practices

Leistungsprämien zwingend in den Basisstundenlohn einrechnen

Nach 29 CFR § 778.208 müssen an Leistung gekoppelte Prämien (wie Anwesenheitsprämien, Sicherheitsboni, Fertigungszulagen und Provisionen) anteilig auf sämtliche im Verdienstzeitraum geleisteten Arbeitsstunden umgelegt werden, um den gesetzlichen Grundstundenlohn neu zu berechnen. Werden Überstunden ausschließlich auf Basis des vertraglichen Grundstundenlohns vergütet und solche Boni unterschlagen, stellt dies einen gravierenden Lohnabrechnungsverstoß dar, der erhebliche Nachzahlungsansprüche und Schadensersatzzahlungen auslöst.

Gewichteten Mischstundensatz bei mehreren Tätigkeitsvergütungen anwenden

Übt ein Mitarbeiter innerhalb derselben Arbeitswoche zwei verschiedene Tätigkeiten mit unterschiedlicher Vergütung aus (z. B. 20,00 €/Std. in der Lagerlogistik und 28,00 €/Std. im Fuhrpark), verlangt das Arbeitsrecht (29 CFR § 778.115) die Berechnung eines gewichteten Mischstundensatzes: Gesamte Grundvergütung geteilt durch Gesamtarbeitsstunden. Überstunden werden dann mit einem zusätzlichen halben Stundensatz (0,5x-Zuschlag) auf Basis dieses Mischsatzes abgegolten.

Tägliche Mehrarbeitsschwellen präzise von Wochenschwellen abgrenzen

Während allgemeine Bundesstandards Überstundenzuschläge erst ab der 41. Wochenstunde vorsehen, verlangt der California Labor Code § 510 Zuschläge bereits nach 8,0 täglichen Arbeitsstunden, doppelten Lohn nach 12,0 Stunden sowie Sonderstaffeln am siebten aufeinanderfolgenden Arbeitstag. Entscheidend ist das gesetzliche Kumulierungsverbot (Anti-Pyramiding): Bereits täglich mit 1,5x oder 2,0x abgegoltene Mehrarbeitsstunden dürfen bei der wöchentlichen 40-Stunden-Schwelle nicht nochmals zuschlagserhöhend gewertet werden.

Höheren Quellensteuerabzug bei Überstundenauszahlungen einkalkulieren

Arbeitnehmer stellen bei hohen Überstundenauszahlungen häufig überproportional hohe Abzüge fest. Lohnabrechnungsalgorithmen (vergleichbar mit den monatlichen Lohnsteuertabellen des Finanzamts oder IRS Publication 15-T) rechnen das Einzeleinkommen der Abrechnungsperiode auf das Gesamtjahr hoch, wodurch das Monatsgehalt temporär in eine höhere Progressionszone der Grenzsteuerbelastung rutscht. Bei der jährlichen Einkommensteuererklärung erfolgt jedoch der Ausgleich, sodass zu viel einbehaltene Beträge erstattet werden.

Strikte Eigenständigkeit der wöchentlichen 168-Stunden-Arbeitswoche beachten

Arbeitgebern ist es gesetzlich untersagt, Arbeitsstunden über zwei Wochen einer zweiwöchentlichen Abrechnungsperiode zu saldieren, um Überstundenzuschläge zu umgehen. Gemäß 29 CFR § 778.105 steht jede festgelegte 168-Stunden-Arbeitswoche vollkommen für sich allein. Leistet ein Mitarbeiter in Woche 1 50 Stunden und in Woche 2 nur 30 Stunden, müssen für Woche 1 zwingend 10 Überstunden mit Zuschlag vergütet werden – obwohl die zweiwöchige Summe exakt dem Normwert von 80 Stunden entspricht.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Abrechnungsdifferenz durch fehlende Schichtzulagen im Basisstundensatz

Zahlt Ihr Arbeitgeber Schichtzulagen für Nacht-, Wochenend- oder Erschwernisarbeit (z. B. +2,50 €/Std.), müssen diese Zulagen gemäß 29 CFR § 778.207(b) vor Anwendung des 1,5-fachen Überstundenzuschlags in den regulären Basisstundensatz eingerechnet werden. Beträgt Ihr Grundlohn 20,00 €/Std. plus 2,00 €/Std. Nachtzulage, beläuft sich der Überstundensatz auf (20,00 € + 2,00 €) × 1,5 = 33,00 €/Std. und nicht auf (20,00 € × 1,5) + 2,00 € = 32,00 €/Std. Prüfen Sie die Entgeltabrechnung, ob Zulagen vor der Multiplikation addiert wurden.

⚠️Fehlerhafte Doppelzählung bei Überschneidung von Tages- und Wochenmehrarbeit (Anti-Pyramiding)

Arbeiten Sie beispielsweise an vier Tagen jeweils 10 Stunden (insgesamt 40 Stunden), setzt sich Ihr Bruttoentgelt aus 32 regulären Arbeitsstunden und 8 täglichen Überstunden (2 Stunden mit 1,5-fachem Zuschlag pro Tag) zusammen. Obwohl die Gesamtsumme 40 Stunden beträgt, untersagen gesetzliche Kumulierungsverbote (California Labor Code § 510 und 29 CFR § 778.401), bereits täglich bezuschlagte Überstunden erneut auf die wöchentliche 40-Stunden-Schwelle anzurechnen. Die verbleibenden 32 Normalstunden lösen somit keine wöchentlichen Überstunden aus.

⚠️Fehlerhafte Überstundenberechnung bei Festgehalt mit variabler Arbeitszeit (Fluctuating Workweek)

Bei der Methode der variablen Arbeitswoche (Fluctuating Workweek gemäß 29 CFR § 778.114) deckt ein festes Wochengrundgehalt alle geleisteten Normalstunden ab – unabhängig vom tatsächlichen Arbeitszeitvolumen. Der Mehrarbeitszuschlag für Stunden über 40 wird daher lediglich mit dem halben Stundensatz (0,5x) des schwankenden Basislohns (Wochengehalt geteilt durch Gesamtarbeitsstunden) vergütet und nicht mit 1,5x, da die Grundvergütung (1,0x) bereits durch das Festgehalt abgegolten ist.

⚠️Unzulässiger Zeitausgleich (Freizeitausgleich) statt Barauszahlung in der Privatwirtschaft

Die Gewährung von Freizeitausgleich ('Comp Time') anstelle von 1,5-fachem Überstundenlohn in bar ist für privatwirtschaftliche Arbeitgeber nach US-Bundesrecht (FLSA) unzulässig – selbst wenn eine schriftliche Vereinbarung mit dem Arbeitnehmer vorliegt. Freizeitausgleichsregelungen sind nach 29 U.S.C. § 207(o) ausschließlich dem öffentlichen Dienst vorbehalten. Zuschlagsberechtigte Angestellte in der Privatwirtschaft müssen den Überstundenzuschlag bar mit der entsprechenden Abrechnungsperiode ausbezahlt bekommen.

Häufig gestellte Fragen (FAQ)

Wie berechnet man Überstunden mit dem 1,5-fachen Zuschlag (Time and a Half)?▼

Die Überstundenvergütung mit 1,5-fachem Satz wird berechnet, indem der reguläre Basisstundenlohn mit 1,5 multipliziert und dieses Ergebnis mit der Anzahl der über 40,0 Wochenstunden hinaus geleisteten Mehrarbeitsstunden multipliziert wird. Formel: Überstundenvergütung = Überstunden × (Basis-Stundenlohn × 1,5). Beispiel: Bei einem Grundlohn von 24,00 €/Std. und 46,0 Wochenstunden beträgt der Grundlohn für Normalzeit 40,0 Std. × 24,00 € = 960,00 €; der Überstundensatz beträgt 24,00 € × 1,5 = 36,00 €/Std.; der Zuschlagsbetrag für 6,0 Überstunden ergibt 6,0 Std. × 36,00 € = 216,00 €; das Bruttogesamtgehalt beläuft sich somit auf 960,00 € + 216,00 € = 1.176,00 €.

Wie verändern Leistungsprämien und Provisionen den regulären Basisstundenlohn?▼

Gemäß 29 CFR § 778.208 müssen an Kriterien gebundene Sonderzahlungen (wie Leistungsprämien, Treueboni und Provisionen) in den regulären Basisstundenlohn eingerechnet werden. Berechnungsformel: Bereinigter Basisstundenlohn = (Grundvergütung für Normalarbeitszeit + Leistungsprämien) / Gesamtzahl der geleisteten Stunden. Da der Arbeitnehmer die reguläre Grundvergütung für alle Stunden bereits erhalten hat, muss der Arbeitgeber für alle im Bonuszeitraum angefallenen Überstunden einen Nachschlagzuschlag (True-Up) in Höhe des 0,5-fachen des neu berechneten Basislohns nachzahlen.

Wie unterscheidet sich kalifornische Tagesmehrarbeit von allgemeinen Wochenüberstunden?▼

Nach allgemeinen US-Bundesregeln (FLSA) entstehen Überstunden erst bei Überschreiten von 40,0 Wochenstunden. Nach dem kalifornischen Arbeitsrecht (California Labor Code § 510) greift Mehrarbeit bereits auf Tagesbasis: Stunden von mehr als 8,0 bis 12,0 an einem Arbeitstag werden mit dem 1,5-fachen Satz vergütet, und für alle täglichen Arbeitszeiten über 12,0 Stunden gilt der doppelte Satz (2,0x). Zudem schreibt Kalifornien für die ersten 8,0 Stunden am siebten aufeinanderfolgenden Arbeitstag den 1,5-fachen Satz und für alle darüber hinausgehenden Stunden den 2,0-fachen Satz vor.

Wie werden Überstunden berechnet, wenn ein Mitarbeiter zwei unterschiedliche Stundensätze hat?▼

Nach 29 CFR § 778.115 ist bei mehreren Stundensätzen die gewichtete Durchschnittsmethode anzuwenden. Schritt 1: Berechnung der gesamten Grundvergütung: (Stunden Tätigkeit A × Stundensatz A) + (Stunden Tätigkeit B × Stundensatz B). Schritt 2: Ermittlung des gewichteten Mischstundensatzes: Gesamte Grundvergütung / Gesamtzahl der geleisteten Arbeitsstunden. Schritt 3: Berechnung des Überstundenzuschlags: Multiplikation von 0,5 mit dem Mischstundensatz und der Anzahl der Überstunden über 40,0. Die Addition dieses Zuschlags zur gesamten Grundvergütung ergibt das gesetzliche Bruttoarbeitsentgelt.

Werden Überstunden mit einem höheren Steuersatz besteuert als das normale Gehalt?▼

Nein, Überstundenvergütungen unterliegen keinem gesonderten oder per Gesetz höheren Steuersatz. Überstundenentgelte zählen zu den gewöhnlichen Einkünften aus nichtselbständiger Arbeit und werden nach genau denselben progressiven Einkommensteuertarifen versteuert wie der reguläre Grundlohn. Da Lohnabrechnungsprogramme den Lohnsteuerabzug jedoch für jede Periode isoliert berechnen und auf das Gesamtjahr hochrechnen, kann eine hohe Einzelauszahlung den Abrechnungsmonat temporär in eine höhere Progressionszone schieben. Zu viel gezahlte Steuern werden im Rahmen der jährlichen Einkommensteuererklärung voll erstattet.

Wie funktioniert die Überstundenberechnung bei festem Gehalt mit variabler Arbeitszeit (Fluctuating Workweek)?▼

Rechtlicher Hinweis: Dieser Leitfaden dient ausschließlich Informationszwecken und stellt keine formelle Rechts- oder Steuerberatung dar. Auch Angestellte mit festem Grundgehalt haben bei fehlender Ausnahmegenehmigung Anspruch auf Überstundenvergütung. Nach dem Modell der variablen Arbeitswoche (FWW gemäß 29 CFR § 778.114) deckt das feste Wochengehalt sämtliche geleisteten Arbeitsstunden als Grundlohn ab. Der Basisstundensatz wird jede Woche neu ermittelt: Festes Wochengehalt geteilt durch die tatsächlich geleisteten Wochenstunden. Für alle Stunden über 40,0 wird anschließend ein zusätzlicher Zuschlag in Höhe von 50 % (0,5x) auf diesen variablen Stundensatz ausbezahlt.

Verwandte Tools & Hilfsprogramme

Alle Tools →