Steuerrechner für Selbstständige
Finanzamt- & Steuerrecht-konform•2024 Steuerjahr (Höchstgrenze 2024 Beitragsbemessungsgrenze)•Finanzmathematische Präzisionsformel

Steuerrechner für Selbstständige

Steuerrechner für Selbstständige und Freiberufler: Ermitteln Sie Einkommensteuer, Kranken- und Rentenversicherungsbeiträge, Quartals-Vorauszahlungen und das reale Nettoeinkommen nach Betriebsausgaben.

Schnellszenarien
Rechtsform & Steuersystem

Ertrags- & Steuerberechnung

USD
$85,000
$
$12,000
$
$0
Verbleibende Beitragsbemessungsgrenze$168,600
$0
$15,000
Steuerliche Besonderheiten für Selbstständige Im Gegensatz zu Festangestellten müssen Selbstständige und Freiberufler die Beiträge zur Kranken- und Pflegeversicherung sowie Altersvorsorge in voller Höhe selbst tragen und quartalsweise Einkommensteuervorauszahlungen an das Finanzamt leisten.
Gesamtabgaben Selbstständigkeit$10,315Sozialabgaben & Vorsorgeaufwand
Einkommensteuer gesamt$6,513Einkommensteuer & Solidaritätszuschlag
Effektive Gesamtabgabenquote19.8%Anteil am Bruttoumsatz
Jährliches Nettoeinkommen$56,173$4,681/Monat

Abzugsstruktur vom Umsatz zum Nettoeinkommen

$85,000Jährlicher Bruttoumsatz$12,000Sonderausgaben & Freibeträge$10,315Abgaben auf selbstständige Einkünfte$6,513Einkommensteuer$56,173Netto-Auszahlung
Detaillierte Steuer- & AbgabenaufstellungRechtsgrundlage / Gesetzesreferenz
RechenschrittBerechnungsgrundlage & RechtsnormBetrag (€)
Bruttoumsatz (Einnahmen)Gesamte Betriebseinnahmen vor Abzug von Ausgaben$85,000
Betriebsausgaben gesamtAnerkannte abzugsfähige Betriebsausgaben und Abschreibungen-$12,000
Steuerlicher ReingewinnEinnahmenüberschuss: Betriebseinnahmen abzüglich Betriebsausgaben$73,000
Grundfreibetrag & TarifanpassungBerücksichtigung von Grundfreibetrag und Abzugsbeträgen$67,416
Rentenversicherung & AltersvorsorgeBeitragsbemessungsgrenze der Rentenversicherung Höchstgrenze 2024$8,360
Kranken- & PflegeversicherungsbeiträgeKrankenversicherungsbeitrag bis zur Beitragsbemessungsgrenze$1,955
Zusatzbeitrag Kranken- & PflegeversicherungSchwellenwert für Zusatzbeiträge und Spitzensteuersatz$0
Gesamtabgaben (Steuern & Vorsorge)Gesamtsumme aus Einkommensteuer, Solidaritätszuschlag und Sozialabgaben$10,315
Sonderausgaben & VorsorgeabzugSonderausgabenabzug für Vorsorgeaufwendungen-$5,157
Berechnung erfolgt gemäß den aktuellen gesetzlichen Vorschriften des Einkommensteuergesetzes (EStG) und den Beitragsbemessungsgrenzen.
Nettoumsatzrendite
85.9%
$73,000 Netto-Gewinnquote
Grenzbelastungsquote
15.30%
Unterhalb der Beitragsbemessungsgrenze
Quartalsweise Vorauszahlung
$3,750
Vierteljährlicher Rhythmus

Client-seitige Berechnung

Hochleistungsfähige Steuerberechnung direkt im lokalen Browser-Speicher ohne Wartezeit.

Keine Serverübertragung

Sämtliche Finanzdaten und Umsätze verbleiben strikt lokal und werden niemals an externe Server übertragen.

Praxisbereiter Export

Optimierte und saubere Ausgabeformate zur direkten Verwendung für Buchhaltung und Steuererklärung.

Haftungsausschluss & Rechtlicher Hinweis Dieser Steuerrechner dient ausschließlich der unverbindlichen Orientierung und Modellrechnung. Er stellt keine steuerliche oder rechtliche Beratung im Sinne des Steuerberatungsgesetzes (StBerG) dar. Wenden Sie sich für verbindliche Auskünfte an Ihr zuständiges Finanzamt oder einen Steuerberater.
Technische Referenz & Architektur-Leitfaden

Self-Employment-Tax & 1099-Rechner — Referenzhandbuch

Berechnen Sie die US-Self-Employment-Tax für 1099-Freiberufler, Schedule-C-Reingewinne, Social Security und Medicare. Kalkulieren Sie Quartalsvorauszahlungen und Steuerabzüge.

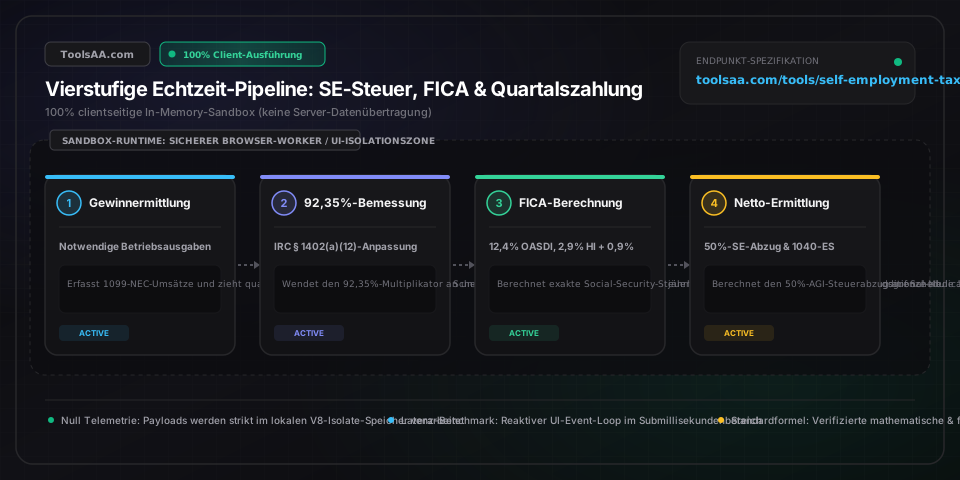
Self-Employment-Tax & 1099-Rechner — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

1099-Bruttoeinnahmen & Betriebserlöse (Schedule C Zeile 1)Jährliche Bruttoeinnahmen ($ / € / £ / ¥)

Gesamtsumme aller erhaltenen Zahlungen von Auftraggebern, digitalen Plattformen sowie 1099-NEC- oder 1099-K-Meldungen vor Abzug von Betriebsausgaben oder Abschreibungen. Dies bildet den gesamten betrieblichen Brutto-Mittelzufluss über das volle Kalenderjahr ab.

Standard: 85.000,00 $
Betriebsausgaben & Abzugsfähige Kosten (Schedule C Zeile 28)Abzugsfähige Betriebsausgaben ($ / €)

Rechtlich anerkannte, geschäftlich veranlasste Aufwendungen gemäß US-Steuerrecht (IRC Section 162). Hierzu zählen Software-Abonnements, Abschreibungen auf Arbeitsmittel, Homeoffice-Pauschalen, Marketing, berufsbezogene Versicherungen und Reisekosten, die den steuerpflichtigen Gewinn direkt mindern.

Standard: 12.000,00 $
Reingewinn aus selbstständiger Tätigkeit (Schedule C)Netto-Betriebseinkommen ($ / €)

Der tatsächliche steuerliche Reingewinn, der sich aus den Bruttoerlösen abzüglich der zulässigen Betriebsausgaben ergibt. Liegt der jährliche Nettoertrag unter der gesetzlichen IRS-Freigrenze von 400 $, fällt keine Self-Employment-Tax an.

Standard: 73.000,00 $
Gesetzliche Bemessungsgrundlagen-Korrektur (92,35 % Faktor)Gesetzlicher Anpassungsfaktor (%)

Gesetzlich vorgeschriebener Multiplikator gemäß IRC Section 1402(a)(12), nach dem lediglich 92,35 % des Reingewinns der Self-Employment-Tax unterliegen. Dies stellt Steuerparität mit regulären Unternehmen her, da traditionelle Arbeitgeber die Hälfte der Lohnnebenkosten (7,65 %) als Betriebsausgabe abziehen dürfen.

Standard: 92,35 % (Gesetzliche IRS-Konstante: 100 % - 7,65 %)
Rentenversicherungsbeitrag & Beitragsbemessungsgrenze (12,4 % OASDI)Gesetzlicher Beitragssatz & Beitragsgrenze ($ / %)

Der Rentenversicherungsanteil in Höhe von 12,40 % für Old-Age, Survivors, and Disability Insurance (OASDI). Dieser Satz greift nur bis zur jährlichen Beitragsbemessungsgrenze (168.600 $ im Steuerjahr 2024; 176.100 $ für 2025) für das Gesamteinkommen aus W-2-Löhnen und selbstständigen Nettoerträgen.

Standard: 12,40 % bis 168.600 $ (Basis 2024)
Medicare-Krankenversicherungsbeitrag & Zusatzbeitrag (2,9 % + 0,9 %)Ungedeckelter Krankenversicherungs-Beitragssatz (%)

Der Basissatz von 2,90 % zur US-Krankenversicherung Medicare (Hospital Insurance), der ohne Beitragsbemessungsgrenze auf den gesamten Reingewinn erhoben wird. Bei Jahreseinkommen über 200.000 $ (Alleinstehende) bzw. 250.000 $ (Zusammenveranlagte) greift ein Zusatzbeitrag (Additional Medicare Tax) von weiteren 0,90 % (Gesamt: 3,80 %).

Standard: 2,90 % ungedeckelt (+ 0,90 % über Freibetrag)
Above-the-Line-Abzug der Self-Employment-Tax (50 % Abzug)Minderung des bereinigten Bruttoeinkommens (AGI) ($ / €)

Steuerabzug gemäß IRC Section 164(f) in Höhe von exakt 50 % der gesamten errechneten Self-Employment-Tax. Dieser Abzug wird in Form 1040 Schedule 1 (Zeile 15) geltend gemacht und mindert direkt das bereinigte Bruttoeinkommen (Adjusted Gross Income / AGI) vor Berechnung der Einkommensteuertarife.

Standard: 50,00 % der gesamten SE-Steuer
Section 199A QBI-Kleinunternehmerabzug (20 % Abzug)Gewinnabzug für Personengesellschaften & Einzelunternehmer (%)

Bundessteuerlicher Sonderabzug gemäß Section 199A, der berechtigten Einzelunternehmern und Freelancern ermöglicht, bis zu 20 % des qualifizierten Nettoeinkommens (Qualified Business Income) steuerfrei zu stellen. Gilt vorbehaltlich der Einkommensgrenzen für die Abschmelzung (191.950 $ für Ledige bzw. 383.900 $ für Verheiratete im Jahr 2024).

Standard: Bis zu 20,00 % des qualifizierten Nettoeinkommens

Profi-Tipps & Best Practices

Der 92,35-%-Korrekturfaktor schützt vor Doppelbesteuerung des Arbeitgeberanteils

Wenden Sie den Steuersatz von 15,3 % niemals direkt auf 100 % Ihres Schedule-C-Reingewinns an. Nach US-Steuerrecht (IRC Section 1402(a)(12)) ist gesetzlich festgelegt, dass der Nettoertrag vor Besteuerung mit 92,35 % (1,0 abzüglich 0,0765) multipliziert wird. Diese Korrektur stellt Steuerparität mit regulären Arbeitgebern her, die ihren Lohnsteueranteil als Betriebsausgabe absetzen können. Bei einem Reingewinn von 80.000 $ spart dieser Bereinigungsschritt exakt 936 $ an Self-Employment-Tax ein.

Parallele W-2-Festanstellung eliminiert den 12,4-%-Rentenversicherungsanteil

Wenn Sie neben Ihrer freiberuflichen 1099-Tätigkeit in einem Angestelltenverhältnis (W-2) stehen, werden Ihre Bruttolöhne vorrangig auf die jährliche Social-Security-Beitragsgrenze (168.600 $ in 2024; 176.100 $ in 2025) angerechnet. Erreicht Ihr Angestelltengehalt diesen Betrag bereits, sind Ihre freiberuflichen 1099-Gewinne zu 100 % von den 12,4 % Rentenversicherungsabgaben befreit. Sie zahlen auf Ihren Nebenerwerbsgewinn dann lediglich 2,9 % Medicare, wodurch die Steuerlast von 15,3 % auf nur 2,9 % sinkt.

Der 50-%-Abzug der SE-Steuer mindert das bereinigte Bruttoeinkommen (AGI)

Jeder Dollar, den Sie an Self-Employment-Tax entrichten, dient als Steuerschild gegen die reguläre Bundeseinkommensteuer. Gemäß IRC Section 164(f) wird exakt die Hälfte (50 %) der ermittelten SE-Steuer auf Form 1040 Schedule 1 (Zeile 15) als 'Above-the-Line'-Abzug geltend gemacht. Dies reduziert Ihr bereinigtes Bruttoeinkommen (AGI), dämpft Ihre Progression in den Einkommensteuertarifen und sichert Ansprüche auf einkommensabhängige Vergünstigungen wie Child Tax Credit oder IRA-Altersvorsorgebeiträge.

S-Corp-Statuswahl (Formular 2553) spart Steuern bei Gewinnen über dem Marktgehalt

Übersteigt Ihr jährlicher Reingewinn als Selbstständiger dauerhaft 80.000 $ bis 100.000 $, lohnt sich die steuerliche Einstufung als S-Corporation über IRS-Formular 2553. Bei einer S-Corp teilen Sie Ihren Unternehmensgewinn in ein marktübliches Angestelltengehalt ('Reasonable W-2 Salary', unterliegt Lohnsteuern) und Gewinnentnahmen (Dividenden, komplett frei von der 15,3-%-SE-Steuer) auf. Bei einem Reingewinn von 150.000 $, aufgeteilt in 75.000 $ Gehalt und 75.000 $ Ausschüttung, spart dies trotz Buchhaltungsmehraufwand jährlich ca. 10.500 $ bis 11.500 $ an Sozialabgaben.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Strafzuschlag wegen Steuernachzahlung (Underpayment Penalty) trotz pünktlicher Teilzahlungen

Dies tritt häufig auf, wenn Einnahmen erst in der zweiten Jahreshälfte sprunghaft ansteigen. Die Steuerbehörde IRS unterstellt standardmäßig einen gleichmäßigen Einnahmenverlauf über alle vier Quartale, wodurch für Q1 oder Q2 rechnerische Unterdeckungen entstehen. Reichen Sie zur Aufhebung der Strafe das IRS-Formular 2210 mit Schedule AI (Annualized Income Installment Method) ein, welches Ihre Vorauszahlungspflichten anhand des tatsächlichen Quartalszuflusses neu berechnet.

⚠️Ermittelte Self-Employment-Tax liegt spürbar unter 15,3 % des Reingewinns

Dies ist mathematisch und steuerrechtlich exakt. Da der 15,3-%-Satz nur auf 92,35 % des Schedule-C-Reingewinns erhoben wird, beträgt der effektive Steuersatz auf den Gesamtgewinn 15,3 % × 0,9235 = 14,13 %. Übersteigt Ihr Gesamteinkommen zudem die Social-Security-Beitragsbemessungsgrenze (168.600 $ in 2024), fällt für darüberliegende Beträge nur noch die Medicare-Steuer von 2,9 % an, was den effektiven Mischsteuersatz nochmals senkt.

⚠️Zu hohe Rentenversicherungsabgaben bei unterjährigem Wechsel von Festanstellung (W-2) zu Freelancing (1099)

Haben Sie ein Angestelltenverhältnis verlassen, in dem bereits Sozialabgaben auf 120.000 $ Gehalt einbehalten wurden, und erwirtschaften danach 80.000 $ Freelance-Gewinn, sind nur noch 48.600 $ (168.600 $ Grenze minus 120.000 $ W-2-Lohn) beitragspflichtig. Stellen Sie sicher, dass Ihre bisherigen W-2-Löhne auf Schedule SE eingetragen sind. Wurden zu viele Beiträge abgeführt, fordern Sie die Überzahlung über das Formular 1040 Schedule 3 (Excess Social Security Tax Credit) zurück.

⚠️Krankenversicherungsbeiträge fälschlich als Betriebsausgabe auf Schedule C deklariert

Tragen Sie Krankenversicherungsbeiträge niemals als allgemeine Betriebsausgabe auf Schedule C ein. Dies würde zwar die Self-Employment-Tax senken, ist jedoch nach IRS-Vorschriften unzulässig. Beiträge zur Krankenversicherung für Selbstständige müssen auf Form 1040 Schedule 1 (Zeile 17) als 'Above-the-Line'-Sonderausgabe abgezogen werden. Ein unberechtigter Abzug auf Schedule C mindert zudem künstlich Ihre gemeldeten Social-Security-Rentenansprüche und kürzt dauerhaft Ihre Altersrente.

Häufig gestellte Fragen (FAQ)

Wie hoch ist die Self-Employment-Tax in den Jahren 2024 und 2025?▼

Der reguläre Satz der Self-Employment-Tax beträgt 15,30 % und setzt sich aus 12,40 % für die Rentenversicherung (Social Security) sowie 2,90 % für die Krankenversicherung (Medicare) zusammen. Im Steuerjahr 2024 gilt der 12,4-%-Satz bis zu einer Beitragsbemessungsgrenze von 168.600 $ an Gesamteinkünften (für 2025 steigt diese auf 176.100 $). Der Medicare-Beitragssatz von 2,9 % fällt ohne Einkommensobergrenze auf den gesamten Reingewinn an, zuzüglich einer Sonderabgabe (Additional Medicare Tax) von 0,9 % auf Einkünfte über 200.000 $ für Alleinstehende bzw. 250.000 $ für zusammenveranlagte Ehepaare.

Wie wird die Self-Employment-Tax auf 1099-Einkünfte berechnet?▼

Die Berechnung erfolgt in drei Schritten: Zunächst ermitteln Sie Ihren Reingewinn, indem Sie auf Schedule C alle anerkannten Betriebsausgaben von den 1099-Bruttoeinnahmen abziehen. Zweitens multiplizieren Sie den Reingewinn mit 92,35 % (Faktor 0,9235) gemäß IRC Section 1402(a)(12), um die steuerpflichtige Bemessungsgrundlage zu erhalten. Drittens wird diese Basis mit 15,30 % multipliziert (bzw. mit 2,9 % für Beträge oberhalb der Beitragsbemessungsgrenze). Ein Reingewinn von 100.000 $ ergibt somit 92.350 $ steuerpflichtige Basis und eine Self-Employment-Tax von exakt 14.129,55 $ (92.350 $ × 0,153).

Worin liegt der Unterschied zwischen Self-Employment-Tax und Einkommensteuer?▼

Die Self-Employment-Tax deckt ausschließlich die Beiträge zur staatlichen Sozial- und Krankenversicherung (FICA / Social Security und Medicare) ab, die bei Angestellten je zur Hälfte vom Arbeitnehmer und Arbeitgeber getragen werden (je 7,65 %). Die Einkommensteuer (Federal & State Income Tax) ist eine separate Steuer, die gestaffelt nach progressiven Steuertarifen (auf Bundesebene zwischen 10 % und 37 %) auf das gesamte zu versteuernde Einkommen erhoben wird. Selbstständige zahlen daher die kombinierten 15,3 % Sozialabgaben auf ihren Reingewinn zusätzlich zur regulären Einkommensteuer.

Wie wirkt sich ein paralleles Angestelltengehalt (W-2) auf die SE-Steuer aus?▼

Das Bruttogehalt aus einer Festanstellung (W-2) wird stets vorrangig auf die jährliche Social-Security-Beitragsbemessungsgrenze (168.600 $ für 2024; 176.100 $ für 2025) angerechnet. Erreicht Ihr Angestelltenlohn diese Grenze bereits, ist Ihr 1099-Freelance-Gewinn vollständig von den 12,4 % Rentenversicherungsabgaben befreit; Sie entrichten auf den Gewinn dann nur noch 2,9 % Medicare. Liegt der Lohn unter der Grenze, wird lediglich der verbleibende Differenzbetrag bis zum Erreichen des Höchstbetrags mit 12,4 % besteuert, was Ihre Steuerablast erheblich reduziert.

Wie viel Prozent sollten Selbstständige für Steuervorauszahlungen zurücklegen?▼

Als Faustregel sollten Selbstständige und Freelancer ca. 25 % bis 35 % ihres Reingewinns (Bruttoeinnahmen abzüglich Betriebsausgaben) auf einem separaten Rücklagenkonto für Quartalssteuern reservieren. Diese Rücklage deckt die ca. 14,1 % effektive Self-Employment-Tax, rund 10 % bis 15 % Bundeseinkommensteuer (nach Abzug von Grundfreibetrag und QBI-Abzug) sowie 3 % bis 6 % einzelstaatliche Steuern ab. Spitzenverdiener in US-Bundesstaaten mit hoher Steuerbelastung (wie Kalifornien oder New York) mit Gewinnen über 150.000 $ sollten 35 % bis 40 % einplanen.

Wie werden geschätzte vierteljährliche Steuervorauszahlungen ermittelt?▼

Hinweis: Dieses Tool dient ausschließlich Informations- und Bildungszwecken und stellt keine Steuer- oder Finanzberatung dar. Bitte konsultieren Sie bei steuerlichen Entscheidungen einen qualifizierten Steuerberater (CPA). Zur Ermittlung der vierteljährlichen Vorauszahlungen (Formular 1040-ES) prognostizieren Sie Ihre erwartete Jahresgesamtschuld (kombinierte Self-Employment-Tax plus Bundeseinkommensteuer und einzelstaatliche Steuern) und teilen diese Summe durch 4. Die Fälligkeitstermine sind der 15. April, 15. Juni, 15. September und 15. Januar. Um Strafzuschläge nach den IRS-Safe-Harbor-Regeln zu vermeiden, müssen Sie mindestens 90 % der Steuerschuld des laufenden Jahres oder 100 % der Vorjahressteuerschuld vorauszahlen (110 %, falls Ihr bereinigtes Bruttoeinkommen im Vorjahr 150.000 $ überstieg).

Verwandte Tools & Hilfsprogramme

Alle Tools →