Calculadora de Imposto Autônomo & 1099
Diretrizes Oficiais do IRS•2024 Exercício Fiscal (Teto 2024: $168.600 Teto Salarial da Previdência)•Padrão de Auditoria CFA

Calculadora de Imposto Autônomo & 1099

Calculadora de impostos de autônomo e formulário 1099. Estime SE tax, lucro líquido do Schedule C, Social Security, Medicare e pagamentos trimestrais.

Cenários Rápidos
Regime Tributário

Simulação de Impostos 1099 & Schedule C

USD
$85,000
$
$12,000
$
$0
Teto Remanescente do Seguro Social$168,600
$0
$15,000
Fato Fiscal Essencial Profissionais autônomos recolhem a taxa integral de 15,3% de FICA (12,4% de Previdência Social até o teto salarial e 2,9% de Medicare sem teto), mas deduzem 50% desse tributo na declaração de ajuste anual.
Total de Imposto Autônomo (SE Tax)$10,315Parcela FICA / SE Tax
Total de Imposto de Renda$6,513Imposto Federal & Estadual
Alíquota Efetiva Global19.8%Sobre o Faturamento Bruto
Rendimento Líquido no Bolso$56,173$4,681/mês

Gráfico em Cascata: Do Bruto ao Rendimento Líquido

$85,000Faturamento Bruto$12,000Deduções e Despesas Dedutíveis$10,315Imposto de Autônomo (SE Tax)$6,513Imposto de Renda Ordinário$56,173Rendimento Líquido no Bolso
Auditoria de Cálculo Passo a Passo (Schedule SE)Referência do Código IRC
Etapa Legal / FormulárioRegra de Cálculo EstatutáriaValor ($)
Receita Bruta Total 1099Total faturado via contratos e formulários 1099-NEC / 1099-MISC$85,000
Despesas Dedutíveis do Schedule CSchedule C: Apuração de lucros e perdas de atividade autônoma-$12,000
Lucro Líquido do Schedule CReceita bruta menos despesas operacionais do Schedule C$73,000
Base de Cálculo Líquida SE (92,35%)Lucro líquido do Schedule C × 92,35% (base estatutária do IRS)$67,416
Seguro Social / Previdência (12,4%)Alíquota de 12,4% aplicada até o limite do teto anual do Seguro Social Teto 2024: $168.600$8,360
Imposto de Medicare (2,9% sem teto)Alíquota de 2,9% incidente sobre toda a receita líquida sem teto$1,955
Medicare Adicional (0,9% sobre excedente)0,9% para rendimentos acima de $200.000 (solteiro) ou $250.000 (casado conjunto)$0
Total de Imposto de Autônomo (SE Tax)Schedule SE, Linha 12: Soma da Previdência Social, Medicare e Medicare Adicional$10,315
Dedução Acima da Linha (50% do SE Tax)Schedule 1 (Form 1040), Linha 15: Dedução de metade do imposto SE do AGI-$5,157
Nota de Conformidade: Cálculos estruturados em conformidade com o Schedule SE e as regras de recolhimento estimado Form 1040-ES do IRS.
Margem Líquida do Schedule C
85.9%
$73,000 Rendimento Líquido Retido
Alíquota Marginal de SE Tax
15.30%
Abaixo do Teto da Previdência
Pagamento Trimestral Estimado
$3,750
Parcela Trimestral (1040-ES)

Processamento no Navegador

Cálculo de alta performance executado inteiramente na memória do seu navegador.

Zero Envio para Servidores

Seus dados financeiros permanecem 100% locais sem qualquer telemetria externa.

Exportação Pronta para Uso

Relatórios estruturados e vouchers 1040-ES prontos para planejamento contábil.

Aviso Legal & Isenção de Responsabilidade Fiscal Esta ferramenta fornece estimativas para fins educacionais e de planejamento financeiro com base nas regras do IRS e legislações estaduais dos EUA. Não constitui aconselhamento contábil, tributário ou jurídico formal.
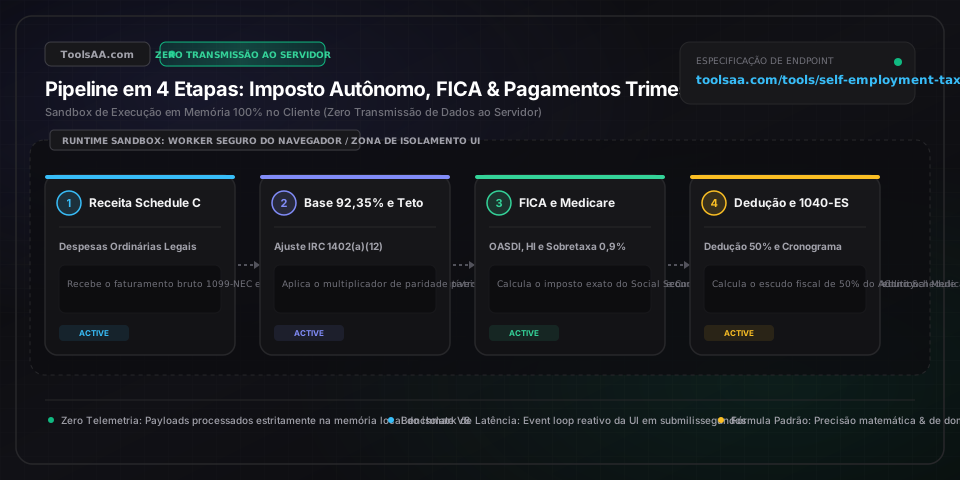
Referência técnica e guia de arquitetura

Calculadora de Imposto Autônomo & 1099 — Guia de referência

Calculadora de imposto autônomo para estimar tributos 1099, lucro líquido no Schedule C, Social Security e Medicare. Calcule pagamentos trimestrais e deduções.

Calculadora de Imposto Autônomo & 1099 — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Receita Bruta 1099 e Entradas (Schedule C Linha 1)Receita Anual Bruta ($ / R$ / €)

Total de pagamentos brutos recebidos de clientes, plataformas online e informes 1099-NEC ou 1099-K antes de abater despesas operacionais ou deduções. Representa o fluxo de caixa total do negócio ao longo de todo o ano fiscal.

Padrão: $85.000,00
Despesas Operacionais Ordinárias e Necessárias (Schedule C Linha 28)Despesas Operacionais Dedutíveis ($ / R$)

Gastos legítimos do dia a dia da atividade permitidos pelas regras fiscais (IRC Seção 162). Inclui assinaturas de software, depreciação de equipamentos, despesas de home office, marketing, ajustes de saúde e seguro profissional que reduzem diretamente a base de cálculo tributável.

Padrão: $12.000,00
Lucro Líquido da Atividade Autônoma (Schedule C)Rendimento Operacional Líquido ($ / R$)

Rendimento líquido real apurado subtraindo as despesas dedutíveis da receita bruta. Pelas normas estatutárias do IRS, se os seus rendimentos líquidos no ano forem inferiores ao limite de US$ 400, nenhum imposto de trabalho autônomo é devido.

Padrão: $73.000,00
Ajuste Estatutário da Base de Cálculo (Fator de 92,35%)Proporção de Ajuste Estatutário (%)

Multiplicador legal exigido pela legislação tributária (IRC Seção 1402(a)(12)), pelo qual apenas 92,35% do lucro líquido sofre incidência do imposto autônomo. Garante isonomia fiscal aos trabalhadores autônomos em relação a empresas convencionais, considerando a metade dos encargos sobre a folha que os empregadores habitualmente deduzem.

Padrão: 92,35% (Constante Legal do IRS: 100% - 7,65%)
Seguro Social (Social Security) e Teto Salarial (12,4%)Alíquota Estatutária OASDI e Teto Máximo ($ / %)

Contribuição de 12,40% para o seguro previdenciário de aposentadoria, sobreviventes e invalidez (OASDI). Essa alíquota incide apenas até o teto anual estatutário (US$ 168.600 em 2024; US$ 176.100 em 2025) somando todos os salários sob regime W-2 e lucros líquidos de autônomo, blindando os ganhos que ultrapassarem esse limite.

Padrão: 12,40% até US$ 168.600 (Base 2024)
Tributo do Medicare e Sobretaxa Adicional (2,9% + 0,9%)Alíquota Estatutária de Saúde sem Teto (%)

Contribuição de 2,90% de assistência hospitalar que financia o Medicare, incidente sobre a totalidade do lucro líquido sem teto limite. O imposto adicional de 0,90% (totalizando 3,80%) incide apenas sobre rendimentos acima dos limites de alta renda (US$ 200.000 para declarantes individuais ou US$ 250.000 para declaração conjunta de casados).

Padrão: 2,90% sem teto (+ 0,90% acima dos limites legais)
Dedução Acima da Linha do Imposto Autônomo (Ajuste de 50%)Redução da Renda Bruta Ajustada ($)

Ajuste redutor fiscal permitido pela legislação (IRC Seção 164(f)) equivalente a exatamente metade (50%) do seu imposto total sobre trabalho autônomo. Declarado no Formulário 1040 Schedule 1 (Linha 15), ele reduz diretamente a sua Renda Bruta Ajustada (AGI) antes do cálculo das faixas do imposto de renda.

Padrão: 50,00% do Imposto Autônomo Total
Dedução de Renda Comercial Qualificada QBI Seção 199A (20%)Dedução para Pequenas Empresas e Autônomos (%)

Dedução fiscal federal que permite a empresários individuais e prestadores de serviços autônomos deduzir até 20% do lucro líquido comercial do imposto de renda, sujeita a faixas de eliminação gradual (US$ 191.950 para declarantes individuais ou US$ 383.900 para casais em 2024).

Padrão: Até 20,00% da Renda Líquida Qualificada

Dicas profissionais e melhores práticas

O Fator de 92,35% Evita a Bitributação da Parcela Patronal

Nunca calcule a alíquota de 15,3% do imposto autônomo diretamente sobre 100% do lucro líquido do Schedule C. Pela legislação tributária (IRC Seção 1402(a)(12)), você tem direito de multiplicar o lucro líquido por 92,35% (1,0 menos 0,0765) antes de aplicar a alíquota de 15,3%. Esse ajuste estatutário garante paridade fiscal com empresas convencionais, que deduzem a cota patronal dos encargos de folha como despesa operacional. Em um lucro líquido de US$ 80.000, esse ajuste economiza US$ 936 em tributos.

Emprego Concomitante sob W-2 Neutraliza os 12,4% de Previdência

Se você mantém um emprego formal (CLT/W-2) em paralelo com atividades autônomas ou freelance 1099, o salário do trabalho formal é computado primeiro para o teto da Previdência Social (US$ 168.600 em 2024; US$ 176.100 em 2025). Se o salário do seu emprego principal atingir ou ultrapassar esse teto, os seus ganhos freelance ficam 100% isentos da parcela de 12,4% da Previdência. Você pagará somente os 2,9% do Medicare sobre o lucro do negócio, reduzindo instantaneamente a alíquota de 15,3% para apenas 2,9%.

A Dedução Acima da Linha de 50% Reduz a Renda Bruta Ajustada (AGI)

Cada valor pago em imposto autônomo cria um escudo fiscal automático contra o imposto de renda regular. Pela legislação tributária (IRC Seção 164(f)), exatamente metade do imposto autônomo apurado é deduzida no Formulário 1040 Schedule 1 (Linha 15) como ajuste Acima da Linha. Isso reduz a sua Renda Bruta Ajustada (AGI), o que atenua diretamente a faixa da tabela progressiva do imposto de renda e preserva o direito a benefícios fiscais atrelados à renda, como créditos tributários para dependentes, dedução de juros estudantis e contribuições dedutíveis de previdência privada.

Opção por S-Corporation Reduz o Imposto sobre Lucros Acima do Pró-Labore

Assim que o seu lucro líquido anual como autônomo superar com consistência a faixa de US$ 80.000 a US$ 100.000, considere a opção pelo enquadramento como S-Corporation por meio do Formulário 2553 do IRS. Na S-Corp, você divide o lucro entre um salário compatível com o mercado (pró-labore sujeito a encargos de folha) e distribuição de dividendos (totalmente isenta da taxa de 15,3% de autônomo). Em um lucro de US$ 150.000 estruturado como US$ 75.000 de salário e US$ 75.000 de distribuição, a economia anual varia entre US$ 10.500 e US$ 11.500 em encargos fiscais, mesmo descontados os custos contábeis de gestão.

Armadilhas comuns e solução de problemas

⚠️Multa por pagamento insuficiente de estimativa mesmo quitando parcelas iguais no prazo

Isso ocorre com frequência quando os ganhos como autônomo aumentam no segundo semestre. As autoridades fiscais presumem que a renda é auferida de maneira linear nos quatro trimestres, de modo que recolhimentos maiores no final do ano podem gerar penalidades automáticas por insuficiência no primeiro e segundo trimestres. Para anular essa multa, apresente o Formulário 2210 do IRS com o Schedule AI (Método de Renda Anualizada em Parcelas), que recalcula a exigência fiscal de cada trimestre conforme o fluxo de receita real de cada período.

⚠️O imposto autônomo calculado resultou abaixo de 15,3% do lucro bruto total

O cálculo está matematicamente correto e cumpre rigorosamente as normas estatutárias. Como a alíquota de 15,3% incide exclusivamente sobre 92,35% do lucro líquido apurado no Schedule C, a alíquota efetiva de imposto autônomo em relação ao lucro líquido integral é de 15,3% × 0,9235 = 14,13%. Adicionalmente, se a soma de seus rendimentos do trabalho superar o teto previdenciário anual (US$ 168.600 em 2024), a renda excedente sofrerá apenas a tributação de 2,9% do Medicare, reduzindo ainda mais a alíquota efetiva consolidada.

⚠️Pagamento em excesso da Previdência Social na transição de emprego formal para autônomo no meio do ano

Se você deixou um emprego CLT/W-2 no qual a contribuição previdenciária já havia sido retida sobre US$ 120.000 em salários e depois obteve US$ 80.000 em lucros autônomos, apenas US$ 48.600 (teto de US$ 168.600 menos US$ 120.000 retidos) estarão sujeitos aos 12,4% de previdência. Certifique-se de lançar os salários retidos no Schedule SE. Caso a sua declaração não considere essas retenções prévias, você pagará imposto previdenciário a mais e precisará solicitar o crédito de excesso de retenção previdenciária no Schedule 3.

⚠️Deduzir mensalidades de plano de saúde como despesa do Schedule C em vez de dedução Acima da Linha

Nunca declare prêmios de seguro ou plano de saúde como despesa operacional comum no Schedule C. Embora isso diminua o imposto autônomo, as regras fiscais proíbem essa prática expressamente. As contribuições qualificadas de assistência médica de autônomos devem ser deduzidas no Formulário 1040 Schedule 1 (Linha 17) como dedução Acima da Linha para reduzir a Renda Bruta Ajustada. Deduzir o plano de saúde diretamente no Schedule C distorce e reduz a sua base de contribuição previdenciária acumulada, o que rebaixa em definitivo o cálculo de sua aposentadoria futura.

Perguntas frequentes (FAQ)

Qual é o valor do imposto sobre trabalho autônomo em 2024 e 2025?▼

A alíquota do imposto sobre trabalho autônomo é de 15,30%, dividida em 12,40% para a Previdência Social (Social Security) e 2,90% para a saúde pública (Medicare). Em 2024, a parcela de 12,4% incide sobre os primeiros US$ 168.600 de rendimentos líquidos somados a salários formais (subindo para US$ 176.100 em 2025). A alíquota de 2,9% do Medicare incide sobre todo o rendimento líquido sem limite máximo, com um acréscimo de 0,90% de taxa adicional para rendimentos superiores a US$ 200.000 para declarantes individuais ou US$ 250.000 para casais com declaração conjunta.

Como calcular o imposto de autônomo sobre rendimentos 1099?▼

O cálculo do imposto autônomo é feito em três etapas: Primeiro, apure o lucro líquido subtraindo as despesas dedutíveis da receita bruta 1099 no Schedule C. Segundo, multiplique o lucro líquido por 92,35% (0,9235) para encontrar a base de cálculo tributável conforme a Seção 1402(a)(12) do IRC. Terceiro, aplique a alíquota de 15,30% sobre essa base (ou 2,9% sobre os valores que excederem o teto previdenciário). Por exemplo, um lucro líquido de US$ 100.000 resulta em US$ 92.350 tributáveis, gerando um imposto de US$ 14.129,55 (US$ 92.350 × 0,153).

Qual é a diferença entre imposto autônomo e imposto de renda?▼

O imposto autônomo financia as contribuições previdenciárias e de saúde (equivalentes aos tributos FICA/INSS que empregados formais dividem igualmente com o empregador), enquanto o imposto de renda é uma cobrança separada que incide sobre a renda tributável total por meio de alíquotas progressivas (variando de 10% a 37% na esfera federal). Trabalhadores com carteira assinada ou sob regime W-2 pagam 7,65% com outros 7,65% custeados pela empresa, ao passo que profissionais autônomos arcam com a taxa integral de 15,3% sobre o lucro líquido, além do imposto de renda regular federal e estadual.

Como um salário com carteira ou W-2 afeta o imposto de autônomo?▼

O salário formal com retenção é computado prioritariamente para o teto anual da Previdência Social (US$ 168.600 em 2024; US$ 176.100 em 2025). Se a sua remuneração assalariada atingir ou exceder esse limite, o seu lucro como autônomo ou freelancer 1099 fica 100% isento da alíquota previdenciária de 12,4%, pagando apenas os 2,9% do Medicare sobre o lucro do negócio. Se o salário for inferior ao teto, somente a diferença restante até o limite máximo será tributada em 12,4%, reduzindo de forma significativa o encargo tributário total.

Quanto um prestador autônomo deve guardar para impostos?▼

Profissionais autônomos e prestadores de serviços devem reservar geralmente entre 25% e 35% do lucro líquido da atividade (receita bruta menos despesas dedutíveis) em uma reserva financeira destinada aos tributos trimestrais. Essa reserva cobre aproximadamente 14,1% de imposto autônomo efetivo, de 10% a 15% de imposto de renda federal (após deduções padrão e QBI) e de 3% a 6% para impostos estaduais. Freelancers com rendimentos elevados em regiões com tributação mais alta que ganham acima de US$ 150.000 devem reservar entre 35% e 40% do lucro líquido.

Como calcular os pagamentos trimestrais estimados de autônomo?▼

Aviso: Esta ferramenta é fornecida exclusivamente para fins educacionais e informativos e não constitui consultoria financeira formal nem compromisso vinculativo. Consulte um profissional tributário qualificado antes de tomar decisões financeiras. Para calcular as estimativas trimestrais (Formulário 1040-ES), projete a sua obrigação fiscal anual total (imposto autônomo somado aos impostos de renda federal e estadual) e divida esse montante por 4. As datas de vencimento são 15 de abril, 15 de junho, 15 de setembro e 15 de janeiro. Para evitar multas por recolhimento a menor pelas regras de proteção (Safe Harbor), recolha no mínimo 90% dos impostos devidos no ano corrente ou 100% da obrigação fiscal do ano anterior (110% se a Renda Bruta Ajustada do ano anterior tiver superado US$ 150.000).

Ferramentas e utilitários relacionados

Todas as ferramentas →