Calculateur Impôt Indépendant & 1099
Barème officiel IRS & IRC 2024/2025•2024 Année d'imposition (Plafond SS 2024 ($168 600) Plafond de Sécurité Sociale)•Modélisation conforme aux normes CFA & IRS

Calculateur Impôt Indépendant & 1099

Simulateur d'impôt pour travailleur indépendant et freelance 1099 : estimez les cotisations SE, le bénéfice net Schedule C, la Sécurité Sociale, Medicare, les acomptes provisionnels et les déductions.

Profils & Scénarios prédéfinis
Régime fiscal & Structure légale

Simulation Directe : Du Chiffre d'Affaires au Net

USD
$85,000
$
$12,000
$
$0
Plafond SS restant disponible$168,600
$0
$15,000
Règle d'or de l'abattement SE Tax En tant qu'indépendant 1099, vous supportez l'intégralité des 15,3 % de cotisations SE (12,4 % Sécurité Sociale + 2,9 % Medicare), mais vous pouvez déduire la moitié (7,65 %) de votre revenu imposable brut grâce à l'ajustement en amont (Above-The-Line).
Total taxe d'indépendant (SE Tax)$10,315Part cotisations FICA / SE Tax
Total impôt sur le revenu$6,513Impôt Fédéral & Étatique
Taux d'imposition effectif19.8%du chiffre d'affaires brut
Revenu net en poche (Take-Home)$56,173$4,681/mois

Décomposition en Cascade : Du Brut au Revenu Net

$85,000Revenu brut 1099$12,000Déductions & Abattements fiscaux$10,315Taxe d'indépendant (SE Tax)$6,513Impôt sur le revenu$56,173Revenu net disponible en poche
Audit Légal des Lignes Déclaratives IRS (Schedule C & SE)Référence légale IRC § 1402 / § 199A
Étape légale IRSRègle de calcul légaleMontant ($)
Chiffre d'affaires brut déclaré (1099-NEC / MISC)Montant total des encaissements 1099$85,000
Charges d'exploitation déductiblesCharges réelles nécessaires à l'activité professionnelle-$12,000
Bénéfice net d'exploitation (Schedule C)Chiffre d'affaires brut moins charges déductibles$73,000
Base d'assujettissement SE (92,35 % du bénéfice)Bénéfice net × 92,35 % (IRC § 1402(a)(12))$67,416
Cotisation Sécurité Sociale (12,4 % plafonnée)12,4 % appliqués jusqu'à concurrence du plafond annuel Plafond SS 2024 ($168 600)$8,360
Cotisation Medicare (2,9 % déplafonnée)2,9 % prélevés sur l'intégralité du bénéfice net ajusté$1,955
Surtaxe Medicare additionnelle (0,9 %)Seuil d'application : $200k célibataire / $250k marié$0
Total cotisations travailleur indépendant (SE Tax)OASDI (12,4 %) + Medicare (2,9 %) = 15,3 % au total$10,315
Déduction 50 % SE Tax (Ligne 10 Schedule 1)Déduction du revenu brut : 50 % de la SE Tax déduite-$5,157
Note de conformité fiscale
Marge nette Schedule C
85.9%
$73,000 Ratio de trésorerie nette conservée
Taux marginal de SE Tax
15.30%
Sous le plafond de Sécurité Sociale
Acompte trimestriel recommandé
$3,750
Périodicité des acomptes provisionnels

Calcul en mémoire locale

Moteur de simulation haute performance exécuté intégralement dans la mémoire de votre navigateur.

Zéro transfert de données

Toutes vos données financières restent strictement sur votre appareil, sans aucun envoi vers des serveurs tiers.

Export & Déclaration prêts à l'emploi

Tableaux détaillés et synthèses d'acomptes trimestriels formatés pour vos bilans et déclarations.

Avertissement légal & Décharge de responsabilité Simulateur fiscal fourni à des fins indicatives et pédagogiques. Ne constitue pas un conseil fiscal officiel. Consultez un Certified Public Accountant (CPA) ou un conseiller fiscal agréé IRS pour votre déclaration.
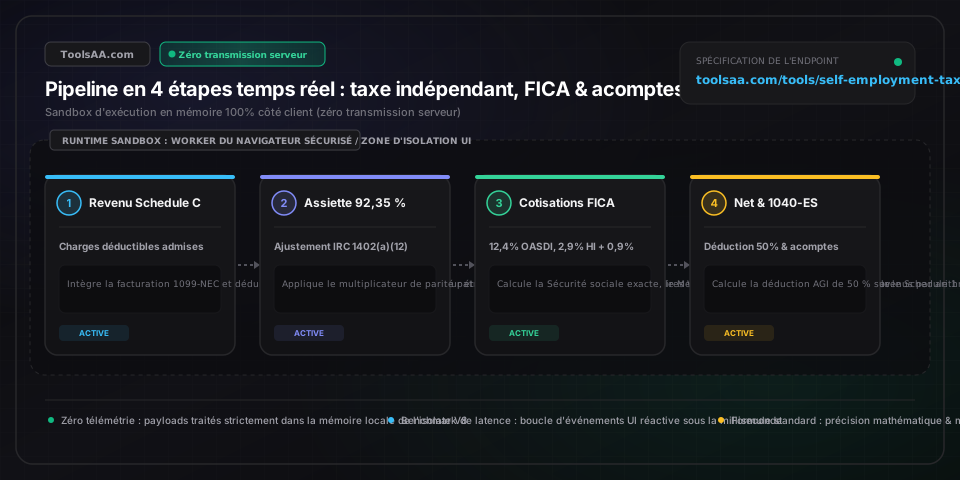
Référence technique et guide d'architecture

Calculateur Impôt Freelance & 1099 — Guide de référence

Simulateur fiscal pour travailleurs indépendants et freelances 1099 : estimez les cotisations SE, le bénéfice net Schedule C, la Sécurité sociale, Medicare et les acomptes provisionnels trimestriels.

Calculateur Impôt Freelance & 1099 — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Revenu brut 1099 & Encaissements (Schedule C Ligne 1)Recettes brutes annuelles (€ / $ / £ / CHF)

Total des paiements bruts perçus des clients, plateformes en ligne et déclarations fiscales 1099-NEC ou 1099-K, avant déduction des charges d'exploitation et amortissements. Représente l'intégralité des flux de trésorerie entrants sur l'année civile.

Par défaut : 85 000,00 $
Dépenses professionnelles ordinaires & nécessaires (Schedule C Ligne 28)Charges d'exploitation déductibles (€ / $)

Dépenses d'exploitation légitimes et courantes admises par la réglementation fiscale (IRC Section 162). Comprend les abonnements logiciels, l'amortissement du matériel, les frais de bureau à domicile, le marketing et les assurances professionnelles réduisant directement la base imposable.

Par défaut : 12 000,00 $
Bénéfice net d'activité indépendante (Schedule C)Revenu net d'exploitation professionnelle (€ / $)

Revenu d'activité réel obtenu en soustrayant les charges déductibles des recettes brutes. Selon les règles de l'IRS, si votre bénéfice net annuel est inférieur au seuil réglementaire de 400 $, aucune taxe sur le travail indépendant n'est due.

Par défaut : 73 000,00 $
Abattement légal de la base taxable SE (Facteur 92,35 %)Ratio d'ajustement réglementaire (%)

Multiplicateur légal prescrit par le code fiscal (IRC Section 1402(a)(12)) selon lequel seuls 92,35 % du bénéfice net sont assujettis aux charges de travail indépendant. Garantit une équité fiscale avec les entreprises salariées en intégrant la part patronale normalement déductible.

Par défaut : 92,35 % (Constante IRS légale : 100 % - 7,65 %)
Cotisation Sécurité sociale & Plafond d'assiette (12,4 %)Taux légal OASDI & Plafond de cotisation (€ / $ / %)

Cotisation de 12,40 % finançant l'assurance vieillesse, survivants et invalidité (OASDI). Ce taux s'applique uniquement jusqu'au plafond annuel de rémunération (168 600 $ en 2024 ; 176 100 $ en 2025) sur l'ensemble cumulé des salaires W-2 et bénéfices freelances, exonérant les revenus excédentaires.

Par défaut : 12,40 % jusqu'à 168 600 $ (Base 2024)
Cotisation Medicare & Surtaxe additionnelle (2,9 % + 0,9 %)Taux légal d'assurance maladie sans plafond (%)

Cotisation d'assurance hospitalière de 2,90 % finançant Medicare, prélevée sur l'intégralité du bénéfice net sans plafond. Une taxe Medicare additionnelle de 0,90 % (soit 3,80 % combinés) s'applique au-delà des seuils de hauts revenus (200 000 $ pour un célibataire ou 250 000 $ pour un couple déclarant conjointement).

Par défaut : 2,90 % déplafonné (+ 0,90 % au-delà des seuils légaux)
Déduction fiscale déductible du revenu brut (Ajustement de 50 %)Réduction du revenu brut ajusté (AGI) (€ / $)

Ajustement fiscal autorisé par la loi (IRC Section 164(f)) égal à exactement la moitié (50 %) de vos cotisations de travailleur indépendant. Déclaré sur le Formulaire 1040 Schedule 1 (Ligne 15), il réduit directement votre revenu brut ajusté (AGI) avant l'application du barème de l'impôt fédéral.

Par défaut : 50,00 % du total des cotisations SE
Déduction pour revenus d'entreprise qualifiés QBI Section 199A (20 %)Déduction pour entreprises individuelles & pass-through (%)

Déduction fiscale fédérale permettant aux entrepreneurs individuels et indépendants éligibles de déduire jusqu'à 20 % de leur bénéfice commercial net de l'impôt sur le revenu, sous réserve des plafonds de sortie progressive (191 950 $ pour un célibataire ou 383 900 $ pour un couple en 2024).

Par défaut : Jusqu'à 20,00 % du revenu net qualifié

Conseils de pro et bonnes pratiques

Le multiplicateur de 92,35 % évite la double imposition sur la part employeur

Ne calculez jamais les 15,3 % de cotisations de travailleur indépendant directement sur 100 % de votre bénéfice net Schedule C. Conformément à l'IRC Section 1402(a)(12), vous êtes légalement autorisé à multiplier votre bénéfice net par 92,35 % (1,0 moins 0,0765) avant d'appliquer le taux de 15,3 %. Cet ajustement légal garantit une parité avec les entreprises classiques qui déduisent la part patronale de leurs charges d'exploitation. Pour un bénéfice net de 80 000 $, cet abattement légal vous fait économiser 936 $ de cotisations SE.

Un emploi salarié W-2 simultané neutralise les 12,4 % de Sécurité sociale freelance

Si vous cumulez un emploi salarié classique et une activité freelance 1099, vos salaires W-2 s'imputent en priorité sur le plafond annuel de la Sécurité sociale (168 600 $ en 2024 ; 176 100 $ en 2025). Si votre rémunération salariée atteint ou dépasse ce plafond, vos revenus freelances sont exonérés à 100 % de la part de 12,4 % pour la Sécurité sociale. Vous ne paierez alors que les 2,9 % de Medicare sur vos bénéfices d'indépendant, abaissant instantanément votre taux global de 15,3 % à seulement 2,9 %.

La déduction de 50 % des cotisations SE allège votre revenu brut ajusté (AGI)

Chaque dollar versé au titre des cotisations d'indépendant constitue un bouclier fiscal contre l'impôt fédéral sur le revenu. En vertu de l'IRC Section 164(f), exactement la moitié de vos cotisations SE est déduite sur le Formulaire 1040 Schedule 1 (Ligne 15) en tant qu'ajustement au revenu brut. Cela réduit votre revenu brut ajusté (AGI), atténuant votre exposition aux tranches d'imposition supérieures et préservant votre éligibilité aux crédits d'impôt pour enfants, aux déductions d'intérêts d'emprunt étudiant et aux cotisations IRA déductibles.

L'option fiscale S-Corp (Formulaire 2553) réduit les cotisations sur les bénéfices élevés

Dès que votre bénéfice net annuel d'indépendant dépasse régulièrement 80 000 $ à 100 000 $, envisagez l'option fiscale S-Corporation via le Formulaire IRS 2553. En S-Corp, votre bénéfice se décompose en un « salaire raisonnable W-2 » conforme au marché (soumis aux charges sociales) et en dividendes d'associé (totalement exempts des 15,3 % de cotisations d'indépendant). Pour un bénéfice de 150 000 $ structuré en 75 000 $ de salaire et 75 000 $ de dividendes, l'économie annuelle s'élève entre 10 500 $ et 11 500 $ de charges sociales, frais de gestion de paie déduits.

Pièges courants et dépannage

⚠️Pénalité pour sous-paiement d'acompte provisionnel appliquée malgré des versements ponctuels égaux

Cette situation survient fréquemment lorsque les revenus freelances augmentent fortement au second semestre. L'IRS présumant que vos revenus sont répartis équitablement sur les quatre trimestres, des versements plus importants en fin d'année peuvent déclencher des pénalités automatiques pour le premier ou le deuxième trimestre. Pour annuler cette pénalité, déposez le Formulaire IRS 2210 avec le Schedule AI (méthode de mensualisation annualisée des revenus), qui recalcule vos acomptes selon le chiffre d'affaires réellement encaissé lors de chaque trimestre.

⚠️Les cotisations d'indépendant calculées semblent inférieures à 15,3 % du bénéfice brut total

Ce calcul est mathématiquement exact et parfaitement conforme aux textes de loi. Le taux de 15,3 % ne s'appliquant qu'à 92,35 % de votre bénéfice net Schedule C, le taux effectif de cotisation par rapport à votre bénéfice net total est de 15,3 % × 0,9235 = 14,13 %. De plus, si vos revenus d'activité cumulés dépassent le plafond annuel de la Sécurité sociale (168 600 $ en 2024), la fraction excédentaire n'est assujettie qu'aux 2,9 % de Medicare, réduisant encore votre taux effectif global.

⚠️Surpaiement de cotisations de Sécurité sociale lors du passage de salarié W-2 à freelance 1099 en cours d'année

Si vous avez quitté un poste salarié où les cotisations de Sécurité sociale ont été prélevées sur 120 000 $ de salaire et que vous dégagez ensuite 80 000 $ de bénéfice freelance, seuls 48 600 $ (plafond de 168 600 $ moins les 120 000 $ salariés) sont assujettis aux 12,4 % de Sécurité sociale. Veillez à reporter fidèlement vos salaires W-2 cumulés sur le Schedule SE. En cas d'omission, vous surpaieriez vos cotisations et devriez réclamer un crédit pour excès de versement de Sécurité sociale sur le Schedule 3.

⚠️Déduction des primes d'assurance santé en charges d'exploitation Schedule C au lieu d'un ajustement au revenu brut

N'inscrivez jamais vos primes de mutuelle et d'assurance santé en charges courantes d'exploitation sur le Schedule C. Bien que cela réduise mécaniquement vos cotisations SE, la réglementation de l'IRS l'interdit formellement. Les cotisations d'assurance santé des indépendants doivent être déduites sur le Formulaire 1040 Schedule 1 (Ligne 17) en ajustement au revenu brut (AGI). Les déduire sur le Schedule C minorerait indûment vos droits déclarés à la Sécurité sociale, diminuant de façon irréversible votre future pension de retraite.

Foire aux questions (FAQ)

Quel est le taux des cotisations d'indépendant en 2024 et 2025 ?▼

Le taux standard des cotisations de travailleur indépendant est de 15,30 %, comprenant 12,40 % pour la Sécurité sociale et 2,90 % pour Medicare. En 2024, la part de 12,4 % pour la Sécurité sociale s'applique aux premiers 168 600 $ de bénéfices professionnels nets et salaires W-2 cumulés (porté à 176 100 $ en 2025). La taxe Medicare de 2,9 % s'applique à l'intégralité du bénéfice net d'indépendant sans limitation de revenu, assortie d'une taxe Medicare additionnelle de 0,9 % sur les revenus excédant 200 000 $ pour un célibataire ou 250 000 $ pour un couple marié déclarant conjointement.

Comment calculer les cotisations de travailleur indépendant sur les revenus 1099 ?▼

Le calcul s'effectue en trois étapes : 1. Déterminez votre bénéfice net en déduisant les charges professionnelles admises de vos recettes brutes 1099 sur le Schedule C. 2. Multipliez le bénéfice net par 92,35 % (0,9235) pour établir l'assiette imposable selon l'IRC Section 1402(a)(12). 3. Appliquez à cette base le taux de 15,30 % (ou 2,9 % pour la part excédant le plafond de Sécurité sociale). Par exemple, un bénéfice net de 100 000 $ donne 92 350 $ de base imposable, soit 14 129,55 $ de cotisations d'indépendant (92 350 $ × 0,153).

Quelle est la différence entre cotisations de travailleur indépendant et impôt sur le revenu ?▼

Les cotisations d'indépendant financent la Sécurité sociale et Medicare (cotisations FICA partagées à parts égales entre employeur et salarié dans un emploi W-2 classique), tandis que l'impôt sur le revenu est prélevé sur le revenu imposable global selon un barème progressif fédéral et étatique (de 10 % à 37 % au niveau fédéral). Alors qu'un salarié paie 7,65 % et son employeur 7,65 %, l'indépendant supporte la totalité des 15,3 % sur son bénéfice net, en sus de l'impôt ordinaire sur le revenu.

Comment un salaire W-2 simultané influe-t-il sur les cotisations d'indépendant ?▼

Le salaire W-2 s'impute en priorité sur le plafond annuel de la Sécurité sociale (168 600 $ en 2024 ; 176 100 $ en 2025). Si votre salaire atteint ou dépasse ce montant, votre bénéfice freelance 1099 est totalement exonéré de la part de 12,4 % pour la Sécurité sociale, et vous ne réglez que les 2,9 % de cotisation Medicare. Si votre salaire W-2 est inférieur au plafond, seule la différence jusqu'au plafond est soumise à la tranche de 12,4 %, ce qui réduit sensiblement votre facture fiscale.

Combien un travailleur indépendant doit-il provisionner pour ses impôts ?▼

Un travailleur indépendant doit généralement mettre de côté 25 % à 35 % de son bénéfice net (chiffre d'affaires brut diminué des charges admises) sur un compte de réserve dédié aux impôts trimestriels. Cette provision couvre environ 14,1 % de cotisations effectives d'indépendant, 10 % à 15 % d'impôt fédéral sur le revenu (après déduction forfaitaire standard et abattement QBI) et 3 % à 6 % d'impôt d'État. Les freelances à hauts revenus résidant dans des États à forte fiscalité (Californie ou New York) gagnant plus de 150 000 $ doivent provisionner 35 % à 40 % de leur bénéfice net.

Comment calculer les acomptes provisionnels trimestriels d'impôt ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins éducatives et d'information générale et ne constitue en aucun cas un conseil financier formel. Veuillez consulter un expert-comptable ou conseiller fiscal qualifié avant toute décision. Pour calculer vos acomptes provisionnels trimestriels (Formulaire 1040-ES), estimez votre obligation fiscale annuelle totale (cotisations SE cumulées aux impôts fédéral et étatique) et divisez-la par 4. Les échéances sont fixées au 15 avril, 15 juin, 15 septembre et 15 janvier. Pour éviter les pénalités de retard de l'IRS grâce aux règles de sécurité « Safe Harbor », assurez-vous de verser au moins 90 % de l'impôt dû au titre de l'année en cours ou 100 % de l'impôt de l'année précédente (110 % si votre revenu brut ajusté dépassait 150 000 $).

Outils et utilitaires connexes

Tous les outils →