Calculadora Impuesto Autónomo & 1099
Tablas oficiales IRS e IRC 2024/2025•2024 Año fiscal (Tope SS 2024 ($168,600) Tope salarial de Seguro Social)•Modelado bajo estándares CFA e IRS

Calculadora Impuesto Autónomo & 1099

Calculadora de impuestos para autónomos y contratistas 1099: estime impuestos SE, ganancias netas en Schedule C, Seguro Social, Medicare, pagos trimestrales y deducciones.

Perfiles y escenarios rápidos
Régimen fiscal y estructura legal

Simulación Directa: De Facturación Bruta a Ingreso Neto

USD
$85,000
$
$12,000
$
$0
Tope de Seguro Social disponible$168,600
$0
$15,000
Regla de oro de la deducción por impuesto SE Como contratista independiente 1099, asume la totalidad del 15.3% de impuestos SE (12.4% de Seguro Social + 2.9% de Medicare), pero puede deducir la mitad (7.65%) de su ingreso bruto imponible como ajuste fiscal Above-The-Line.
Total impuesto por cuenta propia (SE Tax)$10,315Aportes FICA / Impuesto SE
Total impuesto sobre la renta$6,513Impuesto federal y estatal
Tasa impositiva efectiva19.8%sobre la facturación bruta
Ingreso neto de bolsillo (Take-Home)$56,173$4,681/mes

Desglose en Cascada: De Ingresos Brutos a Neto Real

$85,000Ingresos brutos 1099$12,000Deducciones y desgravaciones fiscales$10,315Impuesto de trabajo por cuenta propia (SE Tax)$6,513Impuesto sobre la renta$56,173Ingreso neto de bolsillo
Auditoría Legal de Renglones Fiscales IRS (Schedule C y SE)Base legal IRC § 1402 / § 199A
Paso reglamentario IRSFórmula / Regla legalMonto ($)
Facturación bruta reportada (1099-NEC / MISC)Total de cobros brutos 1099 recibidos$85,000
Gastos operativos deduciblesGastos ordinarios y necesarios de la actividad profesional-$12,000
Ganancia neta del negocio (Schedule C)Facturación bruta menos gastos deducibles$73,000
Base imponible SE (92.35% de la ganancia neta)Ganancia neta × 92.35% (IRC § 1402(a)(12))$67,416
Impuesto de Seguro Social (12.4% con tope)12.4% aplicable hasta el tope anual de Seguro Social Tope SS 2024 ($168,600)$8,360
Impuesto Medicare (2.9% sin tope)2.9% aplicado sobre la totalidad de la ganancia ajustada$1,955
Impuesto adicional de Medicare (0.9%)Umbral legal: $200k soltero / $250k casado declaración conjunta$0
Total impuestos de trabajo por cuenta propia (SE Tax)OASDI (12.4%) + Medicare (2.9%) = 15.3% en total$10,315
Deducción del 50% de SE Tax (Línea 10 Schedule 1)Deducción de la renta bruta: 50% del impuesto SE pagado-$5,157
Cálculo conforme a la normativa legal del IRS (Código de Rentas Internas § 1402 y Ley TCJA).
Margen neto en Schedule C
85.9%
$73,000 Ratio de retención neta de ingresos
Tasa marginal de impuesto SE
15.30%
Por debajo del tope de Seguro Social
Pago trimestral estimado recomendado
$3,750
Periodicidad de pagos estimados

Cálculo en memoria local

Motor de simulación de alto rendimiento ejecutado íntegramente en la memoria de su navegador.

Cero envío a servidores externos

Todos sus datos financieros permanecen estrictamente en su dispositivo, sin comunicarse con servidores externos.

Exportación lista para declarar

Tablas desglosadas y calendarios de pagos trimestrales formateados para su uso contable inmediato.

Aviso legal y límite de responsabilidad Esta calculadora se ofrece con fines exclusivamente informativos y educativos, y no constituye asesoramiento tributario oficial. Consulte con un Contador Público Certificado (CPA) o un agente registrado ante el IRS para su declaración.
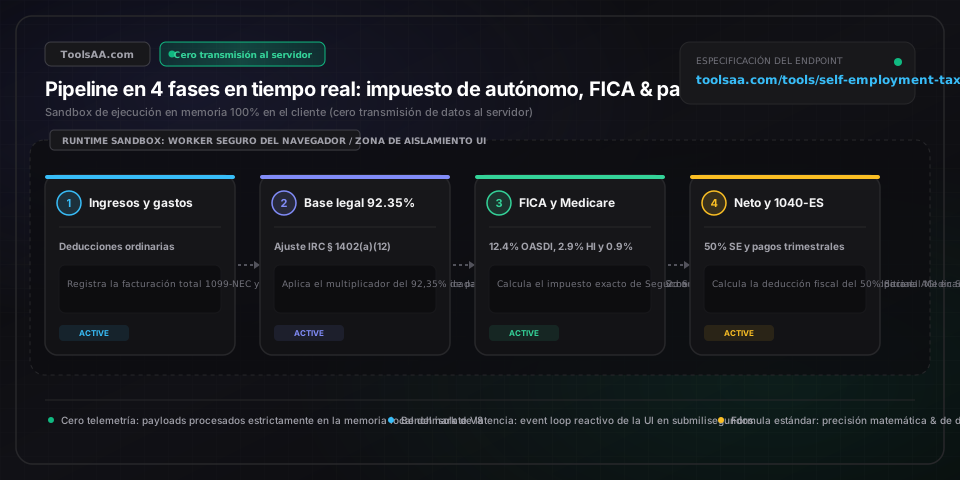
Referencia técnica y guía de arquitectura

Calculadora Impuesto Autónomo & 1099 — Guía de referencia

Calculadora de impuestos para autónomos y 1099: estime impuestos SE, ganancias netas en Schedule C, Seguro Social, Medicare, pagos trimestrales y deducciones.

Calculadora Impuesto Autónomo & 1099 — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Ingresos brutos y cobros 1099 (Schedule C Línea 1)Ingresos brutos anuales en divisa ($ / € / £ / ¥)

Importe total de pagos recibidos de clientes, plataformas digitales y formularios fiscales 1099-NEC o 1099-K antes de deducir gastos comerciales o desgravaciones. Representa el flujo de caja bruto entrante durante todo el año natural.

Por defecto: $85,000.00
Gastos comerciales ordinarios y necesarios (Schedule C Línea 28)Gastos operativos deducibles ($)

Gastos legítimos y habituales de la actividad admisibles según la normativa fiscal (IRC Sección 162). Incluye suscripciones de software, amortización de equipos, oficina en casa, marketing, seguros profesionales y suministros que reducen directamente la base imponible.

Por defecto: $12,000.00
Beneficio neto por cuenta propia (Schedule C)Rendimiento neto de actividades comerciales ($)

Ganancia real de la actividad obtenida al restar los gastos operativos deducibles de los ingresos brutos. Según las reglas del IRS, si los ingresos netos del año no alcanzan el umbral legal de $400, no se adeuda impuesto sobre el trabajo por cuenta propia.

Por defecto: $73,000.00
Ajuste legal de base imponible SE (Factor 92,35%)Coeficiente de ajuste legal (%)

Multiplicador legal estipulado por la ley tributaria (IRC Sección 1402(a)(12)) según el cual solo el 92,35% del beneficio neto tributa para el impuesto de autónomo. Otorga paridad fiscal a los profesionales independientes frente a empresas, reconociendo la mitad patronal que los empleadores deducen.

Por defecto: 92,35% (Constante legal del IRS: 100% - 7,65%)
Impuesto de Seguro Social y base máxima (12,4%)Tipo legal OASDI y límite máximo gravable ($ / %)

Aportación del 12,40% para financiar el Seguro de Vejez, Supervivientes e Invalidez (OASDI). Se aplica únicamente hasta la base salarial máxima anual ($168.600 en 2024; $176.100 en 2025) sobre la suma de salarios W-2 y beneficios netos freelance, quedando exento el exceso.

Por defecto: 12,40% hasta $168.600 (Base 2024)
Impuesto de Medicare y recargo adicional (2,9% + 0,9%)Tipo de cotización sanitaria sin límite máximo (%)

Contribución del 2,90% para el seguro hospitalario de Medicare, aplicada sobre la totalidad del beneficio neto sin tope máximo. Se añade un recargo del 0,90% (3,80% conjunto) sobre los ingresos que superen los umbrales de altos ingresos ($200.000 para contribuyentes individuales o $250.000 para declaraciones conjuntas).

Por defecto: 2,90% sin tope (+ 0,90% sobre umbrales legales)
Deducción de ajuste de impuestos SE (50% Above-the-Line)Reducción directa del ingreso bruto ajustado ($)

Ajuste fiscal desgravable conforme al Código Tributario (IRC Sección 164(f)) equivalente exactamente a la mitad (50%) del impuesto sobre el trabajo por cuenta propia. Declarado en el Formulario 1040 Schedule 1 (Línea 15), reduce directamente su AGI antes de calcular los tramos del impuesto sobre la renta.

Por defecto: 50,00% del impuesto SE total
Deducción por ingresos calificados QBI Sección 199A (20%)Deducción para entidades canalizadoras y autónomos (%)

Deducción federal que permite a trabajadores por cuenta propia y contratistas independientes deducir hasta el 20% de sus ingresos comerciales calificados del impuesto sobre la renta, sujeta a límites de reducción progresiva por nivel de renta ($191.950 individual o $383.900 conjunto en 2024).

Por defecto: Hasta el 20,00% del beneficio neto calificado

Consejos profesionales y mejores prácticas

El factor 92,35% evita la doble imposición sobre la cuota patronal

Nunca calcule el 15,3% del impuesto de autónomo directamente sobre el 100% de la ganancia neta del Schedule C. Conforme a la legislación fiscal (IRC Sección 1402(a)(12)), tiene el derecho legal de multiplicar el beneficio neto por el 92,35% (1,0 menos 0,0765) antes de aplicar la tasa del 15,3%. Este ajuste garantiza paridad con las empresas ordinarias, que deducen la aportación patronal como gasto operativo. En un beneficio neto de $80.000, este ajuste legal le ahorra $936 en impuestos de autónomo.

El empleo simultáneo en nómina W-2 anula el 12,4% de Seguro Social

Si compagina un empleo por cuenta ajena con actividad freelance 1099, su salario en W-2 computa primero frente a la base máxima del Seguro Social ($168.600 en 2024; $176.100 en 2025). Si su nómina principal ya alcanza o supera este tope, sus ingresos 1099 quedan 100% exentos del 12,4% de Seguro Social. En ese caso, solo tributará el 2,9% de Medicare sobre el beneficio neto independiente, reduciendo drásticamente su tipo impositivo de autónomo del 15,3% a solo el 2,9%.

La deducción Above-the-Line del 50% reduce su ingreso bruto ajustado (AGI)

Cada dólar abonado en impuestos por cuenta propia genera un escudo fiscal frente al impuesto ordinario sobre la renta. En virtud del Código Tributario (IRC Sección 164(f)), la mitad exacta (50%) de su impuesto SE se deduce en el Formulario 1040 Schedule 1 (Línea 15) como ajuste a la renta bruta. Esto reduce su AGI, suavizando la exposición a tramos marginales más altos y protegiendo desgravaciones dependientes del nivel de ingresos, como créditos por hijos o aportaciones deducibles a planes IRA.

La opción de tributar como S-Corp (Formulario 2553) reduce drásticamente el impuesto SE

Cuando sus beneficios netos anuales superen de forma sostenida los $80.000 a $100.000, valore acogerse al régimen fiscal de S-Corporation mediante el Formulario 2553 del IRS. En una S-Corp, distribuye el beneficio entre un salario razonable en nómina W-2 (sujeto a cargas sociales habituales) y dividendos del titular (completamente exentos del 15,3% de impuesto de autónomo). Con $150.000 de beneficio estructurados en $75.000 de salario y $75.000 de dividendos, el ahorro neto suele oscilar entre $10.500 y $11.500 anuales.

Problemas comunes y soluciones

⚠️Sanción por pago insuficiente de impuestos estimados pese a pagar a tiempo en plazos iguales

Ocurre a menudo cuando los ingresos como freelance se concentran en la segunda mitad del año. El IRS asume que los ingresos se perciben linealmente a lo largo de los cuatro trimestres, por lo que pagar más al final puede generar penalizaciones automáticas en el T1 o T2. Para anular esta sanción, presente el Formulario 2210 del IRS utilizando el Schedule AI (Método de ingresos anualizados), que recalcula las obligaciones fiscales según los ingresos reales percibidos en cada trimestre concreto.

⚠️El impuesto de autónomo calculado resulta inferior al 15,3% de los ingresos netos

Es matemáticamente exacto y cumple con la normativa fiscal vigente. Dado que el tipo del 15,3% se aplica exclusivamente sobre el 92,35% de los rendimientos netos del Schedule C, el tipo impositivo efectivo sobre el beneficio total es de 15,3% × 0,9235 = 14,13%. Además, si sus ingresos combinados superan el tope salarial anual de Seguro Social ($168.600 en 2024), los ingresos excedentes solo tributan al 2,9% de Medicare, reduciendo aún más el tipo medio ponderado.

⚠️Pagar de más en Seguro Social al pasar de un empleo asalariado W-2 a freelance 1099 a mitad de año

Si dejó un empleo corporativo donde ya le retuvieron Seguro Social sobre $120.000 de salario y luego generó $80.000 de beneficio freelance, únicamente $48.600 (el tope de $168.600 menos los $120.000 ya retenidos en W-2) están sujetos al 12,4% de Seguro Social. Asegúrese de asentar las retenciones previas en el Schedule SE. Si omite estos salarios, pagará en exceso y deberá solicitar la devolución mediante el crédito por exceso de retenciones en el Schedule 3.

⚠️Deducir las primas de seguro médico como gasto comercial en el Schedule C en vez de ajuste en la declaración

Nunca consigne las primas del seguro médico como gasto operativo ordinario en el Schedule C. Aunque esto reduciría el impuesto de autónomo, el reglamento del IRS lo prohíbe expresamente. Las primas sanitarias cualificadas para autónomos deben desgravarse en el Formulario 1040 Schedule 1 (Línea 17) como ajuste para reducir el AGI. Incluirlas indebidamente en el Schedule C deprime artificialmente su historial de cotizaciones a la Seguridad Social, reduciendo de forma permanente su pensión de jubilación futura.

Preguntas frecuentes (FAQ)

¿A cuánto asciende el impuesto sobre el trabajo por cuenta propia en 2024 y 2025?▼

El tipo impositivo para autónomos (SE Tax) es del 15,30%, desglosado en un 12,40% para el Seguro Social y un 2,90% para Medicare. En 2024, la cuota del 12,4% de Seguro Social se aplica sobre los primeros $168.600 de ganancias netas y salarios W-2 agregados (aumentando a $176.100 en 2025). El 2,9% de Medicare grava todos los rendimientos netos por cuenta propia sin tope de ingresos, aplicándose un recargo adicional del 0,9% sobre rentas que superen $200.000 para contribuyentes solteros o $250.000 para parejas casadas que declaran conjuntamente.

¿Cómo se calcula el impuesto de autónomo sobre ingresos 1099?▼

El cálculo se realiza en tres pasos: Primero, determine el beneficio neto restando los gastos comerciales deducibles de los ingresos brutos 1099 en el Schedule C. Segundo, multiplique el beneficio neto por el 92,35% (0,9235) para hallar la base imponible sujeta a impuesto SE según el IRC Sección 1402(a)(12). Tercero, multiplique dicha base imponible por el 15,30% (o el 2,9% sobre la cantidad que sobrepase el límite máximo de Seguro Social). Por ejemplo, un beneficio neto de $100.000 genera una base imponible de $92.350, resultando en $14.129,55 de impuesto de autónomo ($92.350 × 0,153).

¿Cuál es la diferencia entre el impuesto de autónomo y el impuesto sobre la renta?▼

El impuesto sobre el trabajo por cuenta propia (SE Tax) cubre las cotizaciones a la Seguridad Social y Medicare (impuestos FICA que los asalariados W-2 comparten al 50% con sus empleadores), mientras que el impuesto sobre la renta grava la base imponible total a través de tramos progresivos federales y estatales (del 10% al 37% a nivel federal). Mientras un empleado abona el 7,65% y su empresa el otro 7,65%, el autónomo debe asumir la totalidad del 15,3% sobre su beneficio neto, además del impuesto ordinario sobre la renta.

¿Cómo afecta percibir simultáneamente un salario en nómina W-2 al impuesto de autónomo?▼

El salario en nómina W-2 se computa con carácter prioritario frente al tope máximo anual del Seguro Social ($168.600 en 2024; $176.100 en 2025). Si sus salarios W-2 alcanzan o sobrepasan dicho límite, sus ganancias como autónomo 1099 quedan 100% exentas del 12,4% de Seguro Social, debiendo tributar exclusivamente el 2,9% de Medicare sobre sus rendimientos netos. Si su salario en nómina no llega al tope, solo el margen restante hasta alcanzar dicho techo tributará al 12,4%, rebajando notablemente su carga fiscal total.

¿Qué porcentaje de ingresos debe reservar un contratista independiente para impuestos?▼

Por norma general, un profesional independiente debe apartar entre el 25% y el 35% de su beneficio neto comercial (ingresos brutos menos gastos deducibles) en una cuenta de reserva para los pagos trimestrales. Esta provisión cubre aproximadamente un 14,1% de impuesto efectivo de autónomo, del 10% al 15% para el impuesto federal sobre la renta (tras aplicar deducciones estándar y QBI) y entre el 3% y el 6% para impuestos estatales. Profesionales con ingresos superiores a $150.000 en estados con alta carga impositiva (como California o Nueva York) deben reservar entre el 35% y el 40% de su rendimiento neto.

¿Cómo se calculan los pagos fraccionados trimestrales de impuestos estimados?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni vinculante. Consulte con un asesor fiscal certificado antes de tomar decisiones. Para calcular los pagos estimados trimestrales (Formulario 1040-ES), proyecte su obligación tributaria anual prevista (suma del impuesto de autónomo más el impuesto sobre la renta federal y estatal) y divida el total entre 4. Las fechas límite de pago son el 15 de abril, 15 de junio, 15 de septiembre y 15 de enero. Para evitar sanciones del IRS mediante la regla de puerto seguro (Safe Harbor), asegúrese de ingresar al menos el 90% de la deuda tributaria del ejercicio en curso o el 100% del impuesto del año anterior (110% si su ingreso bruto ajustado previo superó los $150.000).

Herramientas y utilidades relacionadas

Todas las herramientas →