/
Calculateur Droits de Douane & TVA
US • FOB 2020Évaluation FOB

Calculateur Droits de Douane & TVA

Calculez avec précision les droits de douane, taxes d'importation, TVA/TPS et le coût rendu global pour les États-Unis, l'UE, le Royaume-Uni et le Canada. Intègre les règles FOB vs CIF, les seuils de franchise de minimis et les surtaxes de la Section 301.

Coût rendu unitaire net$40.46
Taux douanier effectif28.07%
Configurations prédéfinies
Calculateur
Juridiction douanière & DestinationNorme Incoterms® (CCI)
Facture commerciale & Marchandise
Droits de douane & Tarifs applicablesTaux indicatifs basés sur la nomenclature du Système Harmonisé (code SH).
Importateur assujetti à la TVALes importateurs assujettis à la TVA peuvent déduire ou autoliquider la TVA à l'importation.
Frais de dédouanement & Logistique
Calcul inversé de marge & Prix de vente
Méthode d'évaluation en douane: FOB (US/CA/AU)Nombre d'unités: 1000
Coût total net rendu
$40,460.35
Coût unitaire net rendu: $40.46
Coût d'achat usine (FOB): $28,500.00+ $8,000.35 Droits et taxes+ $3,960.00 Logistique et manutention
Ventilation de la structure des coûts100% P&L Landed Share
FOB: 70.4%
Freight: 6.8%
Duty/Tariff: 19.8%
Clearance: 3.0%
Ventilation détaillée des coûts
Poste de coûtBase imposableTauxMontant total
Prix d'achat FOB usine
1000 units @ $28.50
1000 pcs$28.50/pc$28,500.00
Fret international
ocean_fcl mode
Carrier Quote-$2,600.00
Assurance transport
Underwriter policy
ICC (A) / Air-$140.00
Valeur en douane taxableFOB Formula = Factory Transaction ValueFOB Basis-$28,500.00
Droits de douane standard
Assessed on dutiable valuation base
$28,500.002.6%$741.00
Droits punitifs Section 301
US-China Trade Act punitive assessment
$28,500.0025%$7,125.00
Redevances douanières CBP
MPF $98.72 + HMF $35.63
CBP Border0.3464% / 0.125%$134.35
TVA & Taxes à l'importation
100% Tax Credit Reclaimable (Excluded from net)
$36,366.000%$0.00
Manutention intérieure & Acheminement
Broker $150.00 + Port $320.00 + Inland $750.00
Warehouse Delivery-$1,220.00
Coût total rendu dédouané1000 units$40.46/pc$40,460.35
Détail du décaissement brut
$40,460.35
Décaissement brut total: $40,460.35
Taux tarifaire effectif
28.07%
Coefficient d'inflation: 1.42x
Déclaration en douane formelle requiseSeuil d'assujettissement: $800.00
Marge cible respectée
Simulation du barème OMC (bac à sable)
Valeur commerciale totale
$28,500.00
1000 units @ $28.50
Total des droits et taxes de douane
$8,000.35
Droits de douane et frais standard
Coût unitaire net rendu
$40.46
Coefficient d'inflation du coût rendu 1.42x

Traitement côté client

Calcul haute performance exécuté intégralement dans la mémoire du navigateur.

Zéro transfert serveur

Toutes les données restent strictement locales, sans aucune communication avec un serveur externe.

Export prêt pour la production

Formats d'exportation structurés et optimisés, prêts pour un déploiement immédiat.

Avertissement : Les estimations de droits et taxes sont fournies à titre indicatif selon les règles d'évaluation applicables (FOB/CIF). Seules les déclarations officielles validées par les autorités douanières font foi.
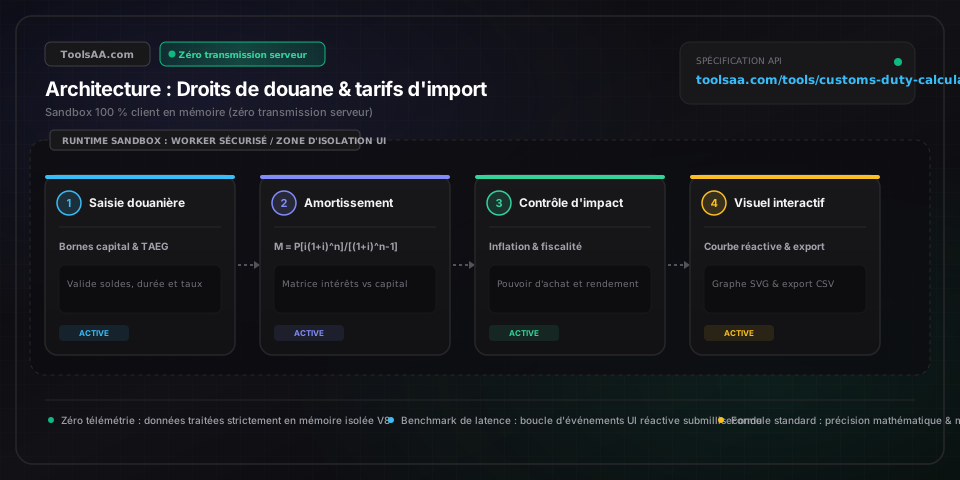
Référence technique et guide d'architecture

Calcul Droits de Douane & Taxes Import — Guide de référence

Calculez avec précision les droits de douane, tarifs d'importation, TVA et coût de revient complet (landed cost) pour l'UE, les États-Unis, le Royaume-Uni et le Canada. Intègre les règles FOB vs CIF, les seuils de minimis et les surtaxes de la Section 301.

Calcul Droits de Douane & Taxes Import — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Valeur FOB de la facture commercialeBase d'évaluation transactionnelle

Valeur transactionnelle nette des marchandises selon l'article 1er de l'Accord sur l'évaluation en douane de l'OMC, correspondant au prix réellement payé ou à payer départ port d'embarquement étranger. Constitue l'assiette imposable obligatoire pour les importations aux États-Unis (19 CFR § 152.103), au Canada (Loi sur les douanes, art. 48) et en Australie, déterminant les seuils de déclaration formelle (2 500 $ US / 3 300 $ CAD) et l'éligibilité au seuil légal de franchise de minimis.

Par défaut : 12500.00
Taux de droit de douane ad valoremPourcentage du tarif douanier

Pourcentage tarifaire de base de la Nation la plus favorisée (NPF/MFN) publié dans les nomenclatures douanières officielles (TARIC de l'UE, USITC HTSUS, UK Integrated Tariff). Les valeurs de référence s'échelonnent de 0,0 % pour le matériel informatique couvert par l'Accord sur les technologies de l'information (ATI) à plus de 32,0 % pour les vêtements synthétiques tissés et les chaussures soumises à des tarifs composites.

Par défaut : 5.5%
Fret international & assurance transportCoût d'acheminement à destination

Total des coûts de connaissement maritime, de transport aérien et d'assurance de transit jusqu'à la frontière d'introduction. Intégralement taxable en valeur en douane sous les régimes CIF/CAF (articles 70 et 71 du Code des douanes de l'Union européenne - CDU et réglementation britannique HMRC) et intégré directement dans la valeur imposable à l'importation (VoTI) pour l'évaluation de la TPS/GST australienne.

Par défaut : 1850.00
Surtaxe Section 301 US / Défense commercialeTaux de droit de défense commerciale

Droit de douane punitif perçu en vertu de la Section 301 du Trade Act de 1974 sur les marchandises d'origine chinoise (allant de 7,5 % pour la liste 4A à 25,0 % pour les listes 1, 2 et 3) ou droits de la Section 232 sur l'acier et l'aluminium (25 % / 10 %). Calculé exclusivement sur la valeur transactionnelle FOB en sus des droits NPF conventionnels.

Par défaut : 25.0%
Taux de TVA à l'importation / GST de destinationTaux de taxe indirecte en cascade

Taxe sur la consommation perçue à la frontière sur l'assiette cumulée (Valeur en douane CIF + Droits de douane + Frais portuaires et de manutention obligatoires) au Royaume-Uni (20,0 %) et dans l'UE (17,0 % à 27,0 %, 20,0 % en France), ou sur la base de la VoTI légale en Australie (10,0 %). Intégralement déductible au titre de la TVA sur les intrants par les entreprises assujetties et identifiées à la TVA.

Par défaut : 20.0%

Conseils de pro et bonnes pratiques

Inefficience de trésorerie structurelle des Incoterms DDP vs DAP

Acheter des marchandises sous l'Incoterm DDP (Rendu droits acquittés) contraint les fournisseurs étrangers à préfinancer la TVA et les droits de douane de destination. Les fournisseurs non-résidents ne pouvant pas récupérer facilement la TVA à l'importation sans immatriculation fiscale locale, ils intègrent un tampon de marge de 20 % à 30 % dans leurs prix de vente. Faire évoluer vos contrats d'approvisionnement vers le DAP (Rendu au lieu de destination) permet à l'importateur enregistré établi localement d'acquitter directement la TVA à l'importation (ou de bénéficier de l'autoliquidation de la TVA) et de la déduire à 100 % sur ses déclarations fiscales régulières.

L'omission des « aides à la production » (Assists) entraîne des sanctions selon le 19 U.S.C. § 1592

Fournir à un fabricant étranger, gratuitement ou à prix réduit, de l'outillage, des moules d'injection, des matrices, des plans de conception CAO ou des matières premières constitue une « aide à la production » (customs assist) au sens du 19 CFR § 152.102 américain et de l'article 71 du CDU européen. Les importateurs ont l'obligation légale de ventiler et déclarer la valeur de ces apports sur la facture douanière. Omettre ces apports sous-évalue la valeur transactionnelle, exposant l'importateur à des rappels de droits rétroactifs, des intérêts moratoires et des pénalités pour fraude ou négligence grave au titre du 19 U.S.C. § 1592 ou des codes douaniers nationaux.

Arbitrage via la règle de la première vente (First Sale Rule) en approvisionnement multi-niveaux

Dans les transactions multi-niveaux impliquant un fabricant délocalisé, une société de négoce intermédiaire et un acheteur final, les importateurs américains peuvent légalement asseoir les droits de douane sur le prix de la « première vente » (First Sale), inférieur (fabricant vers négociant), plutôt que sur le prix majoré négociant vers importateur. Pour être éligible selon la jurisprudence du CBP (douanes américaines), l'entreprise doit fournir des preuves tangibles de prix de pleine concurrence (arm's length), de contrats de vente fermes et inconditionnels, ainsi que la démonstration formelle que les marchandises étaient destinées aux États-Unis dès la vente initiale.

Pièges de la « transformation substantielle » sous le régime de la Section 301

Faire transiter des matières premières ou des sous-ensembles chinois par des pays tiers (tels que le Vietnam, le Mexique ou la Malaisie) pour un simple réemballage, une soudure superficielle ou des tests de conformité ne confère pas l'origine du pays tiers selon le 19 CFR Part 102 du CBP. À moins que le produit ne subisse une véritable « ouvraison substantielle » lui conférant un nouveau nom, une nature et un usage commercial distincts appuyés par une décision douanière anticipée (Binding Ruling du CBP), les douanes américaines réclameront rétroactivement 25 % de droits Section 301 assortis de pénalités de retard.

Pièges courants et dépannage

⚠️Réception d'un formulaire CBP Form 28 (demande d'information) ou Form 29 (avis d'action) pour reclassement tarifaire

Auditez immédiatement la nomenclature HTS à 10 chiffres déclarée au regard des Règles générales d'interprétation (RGI 1 à 6) et de la jurisprudence du système CROSS (Customs Rulings Online Search System). Transmettez sous 30 jours les fiches techniques certifiées, la décomposition des matériaux en pourcentage par poids et valeur, ainsi que les schémas opérationnels prouvant le « caractère essentiel » du produit selon la RGI 3(b). Ignorer le Form 28 ou y répondre de manière incomplète déclenche automatiquement une majoration de taux (Rate Advance) via le Form 29, réévaluant rétroactivement les droits sur toutes les déclarations non encore liquidées.

⚠️Cargaison bloquée en douane européenne ou britannique pour minoration de l'assiette taxable en case 47 du DAU (Document administratif unique)

Contrôlez l'état de liquidation de la case 47 du DAU (ou équivalent dématérialisé). Selon les articles 70 et 71 du Code des douanes de l'Union (CDU) et la réglementation du HMRC britannique, la TVA à l'importation ne peut pas être calculée sur le seul montant de la facture commerciale. L'assiette légale de la TVA équivaut à : Valeur en douane CIF/CAF + Droits de douane applicables + Frais accessoires de transport intérieur jusqu'au premier lieu de destination. Transmettez les factures commerciales rectifiées et les lettres de transport aérien (LTA/AWB) ou connaissements maritimes certifiés via les systèmes de téléprocédure (Delta G/IE en France, CDS au Royaume-Uni ou ATLAS en Allemagne) pour régler le différentiel et éviter les frais de surestaries portuaires.

⚠️Refus d'exonération de minimis et redressement douanier suite au groupage sur un même manifeste de transport journalier

Le CBP américain applique rigoureusement le 19 CFR § 10.151, interdisant à un même destinataire de recevoir plus d'un envoi en franchise de droits au titre de la Section 321 (seuil de 800 $ US) par jour sur un même manifeste de transporteur. Lorsque plusieurs colis destinés au même acheteur arrivent simultanément sur un même aéronef ou navire, le CBP cumule leur valeur transactionnelle. Si le total excède 800 $, déposez en urgence une déclaration en douane formelle (Type 01) ou simplifiée (Type 11), acquittez la redevance douanière MPF (minimum légal de 31,67 $) et déclarez les droits HTS applicables pour lever le blocage de la marchandise.

Foire aux questions (FAQ)

Comment calcule-t-on les droits de douane sur les marchandises importées ?▼

Les droits de douane se calculent en appliquant le taux tarifaire officiel issu du tarif douanier (Système harmonisé / TARIC / HTS) à la valeur en douane imposable de la marchandise. La formule exacte dépend de la méthode d'évaluation du pays de destination : base FOB (Franco à bord) ou CIF/CAF (Coût, assurance et fret). Sous le régime d'évaluation FOB (utilisé par les États-Unis, l'Australie et le Canada) : Droits de douane = Valeur commerciale FOB × Taux de droit ad valorem en %. Sous le régime d'évaluation CIF/CAF (appliqué par l'Union européenne, le Royaume-Uni et le Japon) : Droits de douane = (Valeur commerciale des biens + Fret international + Assurance transport) × Taux de droit ad valorem en %. Lorsque des droits spécifiques s'appliquent (ex. montant fixe par paire de chaussures ou par kilogramme net), le montant dû est égal à : Quantité × Droit spécifique.

Quelle est la différence entre l'évaluation douanière FOB et CIF (CAF) ?▼

La différence fondamentale réside dans l'intégration ou non des frais de transport international et d'assurance dans l'assiette taxable à la frontière. Dans le cadre de l'évaluation FOB (Franco à bord), les administrations douanières (telles que le CBP aux États-Unis ou l'ABF en Australie) excluent légalement le fret maritime ou aérien et l'assurance de la valeur en douane : les droits de douane ne s'appliquent qu'au prix d'achat départ usine/port de départ des marchandises. À l'inverse, selon l'évaluation CIF/CAF (Coût, assurance et fret), les autorités douanières (comme l'Union européenne sous le CDU ou le HMRC britannique) exigent que les droits soient assis sur la somme cumulée du prix des produits, des frais d'expédition et de l'assurance jusqu'au point d'entrée du territoire douanier. Par conséquent, l'importation de biens identiques dans une juridiction appliquant le principe CIF engendre des droits de douane et une TVA à l'importation systématiquement plus élevés qu'en régime FOB.

Qu'est-ce que les seuils de minimis et comment exonèrent-ils des droits de douane ?▼

Un seuil de minimis est une valeur monétaire légale en deçà de laquelle les marchandises importées bénéficient d'une franchise totale de droits de douane, d'une dispense de déclaration formelle, ou des deux. Aux États-Unis, en vertu de la Section 321 du Tariff Act, les envois d'une juste valeur marchande inférieure ou égale à 800 $ US entrent en franchise de droits et de taxes pour les déclarations simplifiées. Dans l'Union européenne, les colis dont la valeur intrinsèque ne dépasse pas 150 € sont exonérés de droits de douane, bien que 100 % des importations commerciales demeurent assujetties à la TVA à l'importation (depuis la suppression en juillet 2021 de l'exonération de TVA pour les petits envois de moins de 22 €). Au Royaume-Uni, le seuil d'exonération des droits de douane est fixé à 135 £. En Australie, la franchise douanière s'élève à 1 000 AUD $. Dès lors qu'un envoi dépasse ces plafonds, il doit faire l'objet d'un dédouanement formel complet, du paiement de l'intégralité des droits et taxes, ainsi que d'éventuels frais de gestion administrative.

Comment s'appliquent les surtaxes américaines Section 301 sur la Chine et les frais MPF/HMF ?▼

Les marchandises fabriquées en Chine et importées aux États-Unis sont assujetties à des surtaxes punitives au titre de la Section 301 du Trade Act de 1974. Ces surtaxes varient de 7,5 % (Liste 4A) à 25,0 % (Listes 1, 2 et 3), et s'ajoutent aux droits de douane NPF standard. De plus, les expéditions commerciales vers les États-Unis déclenchent deux redevances obligatoires : la Merchandise Processing Fee (MPF), établie à 0,3464 % de la valeur FOB pour les déclarations formelles (plancher de 31,67 $, plafond de 614,35 $) ; et la Harbor Maintenance Fee (HMF), fixée à 0,125 % de la valeur du fret maritime déchargé dans les ports commerciaux américains. Les envois par fret aérien et les déclarations simplifiées sous le seuil de minimis de 800 $ sont totalement exonérés de MPF et de HMF.

Peut-on prétendre à des droits de douane nuls grâce à un accord de libre-échange (ALE) ?▼

Oui, mais le taux de droit de douane nul à 0 % n'est pas automatique du simple fait que la marchandise est expédiée depuis un pays membre d'un accord de libre-échange (ALE). Pour bénéficier légalement du tarif préférentiel à 0 % dans le cadre d'accords tels que l'ACEUM (Accord Canada–États-Unis–Mexique) ou l'Accord de commerce et de coopération UE-Royaume-Uni (TCA), la marchandise doit impérativement respecter les règles d'origine (ROO). Le produit doit être soit entièrement obtenu dans le pays partenaire, soit avoir fait l'objet d'un changement de position tarifaire déterminé et satisfaire aux critères de valeur de contenu régional (RVC / VCR). L'importateur officiel doit détenir un certificat d'origine en bonne et due forme émis par le fabricant ou une attestation d'origine sur facture avant de revendiquer le régime préférentiel sur la déclaration en douane.

Comment la TVA ou la TPS/GST à l'importation est-elle calculée sur les droits de douane ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et informatives et ne constitue en aucun cas un conseil financier formel ou un engagement contractuel. Veuillez consulter un conseiller financier qualifié ou un expert en douane avant toute décision. La TVA ou la TPS/GST à l'importation se calcule sur une assiette fiscale en cascade et non sur le simple prix d'achat hors taxes de la facture. Dans les régimes d'évaluation CIF/CAF (comme l'Union européenne et le Royaume-Uni), l'assiette imposable de la TVA à l'importation est définie comme suit : TVA à l'importation = (Valeur en douane CIF + Droits de douane dus + Frais portuaires, de dossier ou droits d'accises obligatoires) × Taux de TVA en %. Cela signifie que vous payez la TVA sur les droits de douane eux-mêmes. En Australie, la GST s'applique à un taux de 10 % sur la valeur imposable à l'importation (VoTI), qui correspond à : Valeur en douane FOB + Droits de douane + Fret international et assurance. Les entreprises assujetties à la TVA peuvent généralement récupérer cette taxe à l'importation sous forme de crédit d'impôt sur leurs déclarations périodiques (ex. déclaration CA3 en France), tandis que les consommateurs particuliers l'absorbent sous forme de coût net définitif.

Outils et utilitaires connexes

Tous les outils →
Calcul Taux de Capitalisation & NOIfinance

Calculateur institutionnel de taux de capitalisation (Cap Rate) et de résultat net d'exploitation (NOI) pour actifs résidentiels et commerciaux. Intègre grand livre pro forma des charges d'exploitation, solveur d'acquisition inverse, ratios de levier bancaire (Cash-on-Cash, DSCR, seuil d'équilibre), matrice de sensibilité 2D prix-rendement et exports de dossiers PDF/Excel en un clic.

Ouvrir l'outil→
Calculateur ROAS & Seuil de Rentabilitéfinance

High-performance processing executed entirely in browser memory.

Ouvrir l'outil→
Calculateur de Palettisation & Ti-Hilogistics

Calculateur interactif de palettisation et plans Ti-Hi avec analyse et modélisation visuelle en temps réel côté client.

Ouvrir l'outil→
Calcul Tube Coffrage & Plots BétonUtilitaire

Calculez le volume de béton en m³, litres et nombre de sacs (25 kg, 40 kg, 60/80 lb) pour tubes de coffrage carton Sonotube, semelles évasées et ferraillages.

Ouvrir l'outil→
Calculateur de perçage avant taraudageengineering

Calculez le diamètre exact d'avant-trou pour filetages métriques ISO (M1–M68) et impériaux unifiés (UNC, UNF, UNEF #0–2"), pour tarauds coupants et tarauds à refouler (par déformation). Ajustez le taux de remplissage du filet (% d'engagement), profitez de recommandations par matériau et trouvez le foret le plus proche (métrique, fractionnaire, lettre ou numéro).

Ouvrir l'outil→
Calculateur pas/mm & E-stepsUtilitaire

Calculez les pas/mm théoriques et mesurés, pas par pouce ou la rotation_distance Klipper pour imprimantes 3D et CNC. Calibrez courroies GT2, vis trapézoïdales T8, vis à billes et E-steps extrudeur.

Ouvrir l'outil→