/
Calculadora de Imposto de Importação
US • FOB 2020Valoração FOB

Calculadora de Imposto de Importação

Calcule impostos de importação, tarifas aduaneiras, IVA e custo total (Landed Cost) para EUA, UE, Reino Unido e Canadá. Inclui regras FOB vs. CIF, limites de minimis e taxas da Seção 301.

Custo Unitário Landed$40.46
Tarifa Efetiva28.07%
Predefinições de Cenários
Calculadora
Jurisdição Aduaneira e Regras de ValoraçãoPadrão Incoterms (ICC)
Fatura Comercial e Dados de Embarque
Tarifas e Alíquotas de ImportaçãoNota sobre Predefinições do Sistema Harmonizado (SH)
Importador Contribuinte (IVA/ICMS)Indica se o importador possui habilitação para crédito ou recuperação fiscal (IVA/ICMS).
Desembaraço Aduaneiro e Custos Locais
Engenharia Reversa de Preço e Margem
Método de Valoração Aduaneira: FOB (US/CA/AU)Contagem de Unidades: 1000
Custo Total Landed Líquido
$40,460.35
Custo Unitário Landed Líquido: $40.46
Custo de Fábrica (FOB): $28,500.00+ $8,000.35 Tarifas e Encargos Aduaneiros+ $3,960.00 Logística e Manuseio
Participação na Composição de Custos100% P&L Landed Share
FOB: 70.4%
Freight: 6.8%
Duty/Tariff: 19.8%
Clearance: 3.0%
Demonstrativo Detalhado de Custos
Composição de CustoBase de CálculoAlíquotaValor Total
Preço de Fábrica (FOB)
1000 units @ $28.50
1000 pcs$28.50/pc$28,500.00
Frete Internacional
ocean_fcl mode
Carrier Quote-$2,600.00
Seguro de Carga Internacional
Underwriter policy
ICC (A) / Air-$140.00
Base de Cálculo AduaneiraFOB Formula = Factory Transaction ValueFOB Basis-$28,500.00
Tarifa Aduaneira Padrão
Assessed on dutiable valuation base
$28,500.002.6%$741.00
Sobretarifa da Seção 301
US-China Trade Act punitive assessment
$28,500.0025%$7,125.00
Taxas Alfandegárias (CBP)
MPF $98.72 + HMF $35.63
CBP Border0.3464% / 0.125%$134.35
Impostos no Destino (IVA/ICMS)
100% Tax Credit Reclaimable (Excluded from net)
$36,366.000%$0.00
Manuseio Local e Frete Interno
Broker $150.00 + Port $320.00 + Inland $750.00
Warehouse Delivery-$1,220.00
Custo Total Desembarcado1000 units$40.46/pc$40,460.35
Detalhamento do Desembolso Bruto
$40,460.35
Desembolso Bruto: $40,460.35
Alíquota Tarifária Efetiva
28.07%
Multiplicador de Inflação: 1.42x
Despacho Formal ObrigatórioLimite de Isenção Aduaneira: $800.00
Margem Alvo Atingida
Ambiente de Simulação OMC (Membro)
Valor Comercial Total
$28,500.00
1000 units @ $28.50
Total de Tributos Aduaneiros
$8,000.35
Tarifas e Encargos Aduaneiros Padrão
Custo Unitário Landed Líquido
$40.46
Multiplicador de Inflação sobre Custo Landed 1.42x

Processamento no Navegador

Cálculo de alta performance executado diretamente na memória do navegador.

Zero Envio a Servidores

Todos os dados permanecem estritamente locais, sem tráfego para servidores externos.

Exportação Pronta para Uso

Formatos de saída limpos e estruturados, prontos para relatórios imediatos.

Aviso Legal: Os valores calculados são estimativas para planejamento financeiro e não substituem o despacho aduaneiro oficial ou consulta à autoridade fiscal.
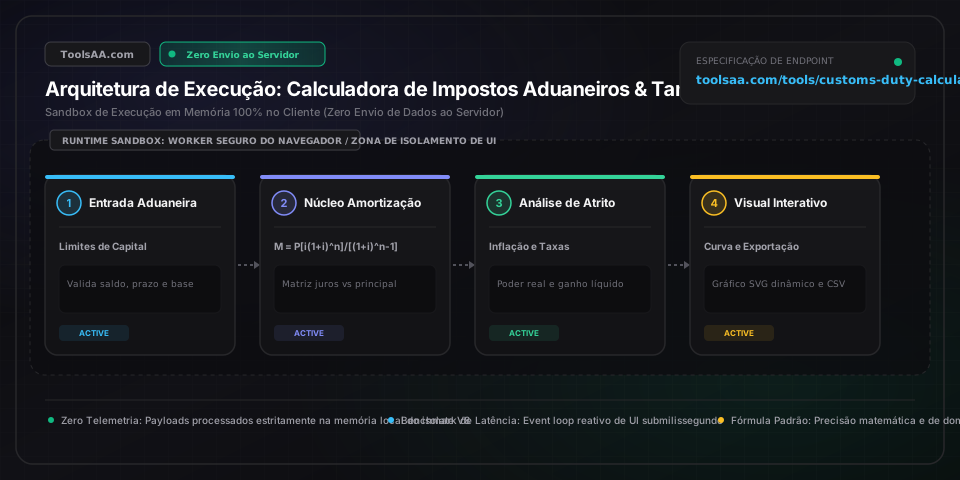
Referência técnica e guia de arquitetura

Calculadora de Imposto de Importação — Guia de referência

Calcule impostos aduaneiros, tarifas de importação, IVA e custo total landed cost para EUA, UE, Reino Unido e Canadá. Inclui regras FOB vs CIF, limites de minimis e taxas da Seção 301.

Calculadora de Imposto de Importação — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Valor FOB da Fatura ComercialBase de Valoração Aduaneira

O valor de transação líquido da mercadoria conforme o Artigo 1º do Acordo de Valoração Aduaneira da OMC (GATT/OMC), refletindo o preço efetivamente pago ou a pagar no porto de embarque de origem. Constitui a base tributável mandatória para os Estados Unidos (19 CFR § 152.103), Canadá (Customs Act art. 48) e Austrália, estabelecendo os limites de desembaraço formal (US$ 2.500 nos EUA / CAD$ 3.300 no Canadá) e a qualificação estatutária para isenção de minimis.

Padrão: 12500.00
Alíquota Tarifária Ad Valorem (HTS/NCM)Percentual da Pauta Aduaneira

Percentual da tarifa base de Nação Mais Favorecida (NMF / MFN) publicado nas pautas tarifárias oficiais (USITC HTSUS nos EUA, TARIC na União Europeia, UK Integrated Tariff). Os parâmetros variam de 0,0% para equipamentos de computação abrangidos pelo Acordo de Tecnologia da Informação (ATI / ITA) até patamares superiores a 32,0% para artigos têxteis sintéticos e calçados sob alíquotas compostas.

Padrão: 5.5%
Frete Internacional e Seguro de CargaCusto de Transporte e Seguro

Custos totais de conhecimento de transporte marítimo (B/L), frete aéreo e seguro internacional de trânsito até a fronteira aduaneira de destino. Integralmente tributáveis sob regimes de valoração CIF (Código Aduaneiro da União Europeia - CAU Arts. 70-71 e HMRC no Reino Unido) e incorporados diretamente ao Valor de Importação Tributável (VoTI) para cômputo do GST na Austrália.

Padrão: 1850.00
Sobretaxa da Seção 301 dos EUA / Defesa ComercialAlíquota de Defesa Comercial

Tarifa punitiva legal instituída ao amparo da Seção 301 da Lei de Comércio de 1974 dos EUA sobre mercadorias de origem chinesa (variando de 7,5% na Lista 4A a 25,0% nas Listas 1, 2 e 3) ou tarifas da Seção 232 sobre aço e alumínio (25%/10%). Apurada estritamente sobre o valor de transação FOB, cumulativamente às alíquotas tarifárias convencionais de Nação Mais Favorecida.

Padrão: 25.0%
Alíquota de IVA / GST no DestinoAlíquota de Tributo Indireto em Cascata

Imposto sobre consumo cobrado na fronteira aduaneira sobre o montante em cascata de (Valor Aduaneiro CIF + Direitos Aduaneiros + Taxas Portuárias e de Manuseio Obrigatórias) no Reino Unido (20,0%) e na União Europeia (17,0% a 27,0%), ou sobre o VoTI estatutário na Austrália (10,0%). Integralmente recuperável como crédito tributário de entrada por pessoas jurídicas devidamente registradas no IVA.

Padrão: 20.0%

Dicas profissionais e melhores práticas

Ineficiência no Fluxo de Caixa entre Incoterms DDP e DAP

Adquirir mercadorias sob a cláusula DDP (Delivered Duty Paid) compele fornecedores estrangeiros a financiar o IVA aduaneiro e as tarifas de importação no destino. Pelo fato de exportadores não residentes não possuírem domicílio fiscal para recuperar facilmente créditos de IVA, eles embutem uma margem de segurança de 20% a 30% no preço faturado. Migrar os contratos para DAP (Delivered at Place) permite que os importadores locais registrados recolham o imposto diretamente e recuperem 100% como crédito fiscal de entrada nas apurações tributárias periódicas.

Omissão de 'Assists' Aduaneiros e Penalidades sob 19 U.S.C. § 1592

Fornecer aos fabricantes estrangeiros ferramentas gratuitas ou subsidiadas, moldes de injeção, matrizes de estampagem, arquivos de engenharia CAD ou insumos de produção configura 'assistência aduaneira' (customs assist) sob o 19 CFR § 152.102. Os importadores têm a obrigação legal de ratear e consignar o valor desses aportes na fatura comercial. Omitir esses valores subavalia o valor de transação, sujeitando a empresa a lançamentos retroativos de direitos aduaneiros, juros moratórios e autuações punitivas por negligência grave ou fraude conforme o 19 U.S.C. § 1592.

Arbitragem pela Regra da Primeira Venda (First Sale Rule) em Cadeias Multinível

Em estruturas comerciais multinível que compreendem fabricante fabril, trading intermediária e importador final, os importadores norte-americanos podem legalmente recolher os tributos com base no preço reduzido da 'Primeira Venda' (fabricante para a trading), em vez do valor majorado pela margem da intermediária. A homologação sob a jurisprudência da Primeira Venda do CBP exige comprovação documental de preços de mercado em condições de plena concorrência (arm's length), contratos vinculantes inequívocos e prova material de que os bens tinham como destino irrevogável os EUA desde o momento da venda originária.

Armadilhas de Transformação Substancial em Relação à Seção 301

Triangular insumos ou conjuntos de origem chinesa por meio de países intermediários (como Vietnã, México ou Malásia) para a execução de embalagem simplificada, soldagem básica ou testes de bancada não confere nova origem aduaneira nos termos do 19 CFR Parte 102 do CBP. A menos que os bens passem por uma 'transformação substancial' autêntica — resultando em nova denominação, caráter funcional e destinação comercial comprovados por consulta vinculante (formal ruling) do CBP —, a aduana exigirá retroativamente os 25% da Seção 301 com aplicação de multas por recolhimento a menor.

Armadilhas comuns e solução de problemas

⚠️Recebimento do Formulário CBP 28 (Pedido de Informações) ou Formulário 29 (Notificação de Ação) para Reclassificação Fiscal

Confronte imediatamente o código tarifário de 10 dígitos (HTS) declarado com as Regras Gerais de Interpretação (RGI 1 a 6) e precedentes no repositório CROSS (Customs Rulings Online Search System). Encaminhe em até 30 dias laudos técnicos certificados, composição centesimal por peso e valor, e diagramas de processo que demonstrem a 'característica essencial' da mercadoria sob a RGI 3(b). A inércia perante o Formulário 28 acarreta a expedição compulsória do Formulário 29 (Rate Advance), elevando as alíquotas retroativamente sobre todas as declarações aduaneiras em aberto.

⚠️Carga Retida na Aduana Europeia ou Britânica por Subavaliação da Base de Cálculo no Campo 47 do DAU (SAD)

Audite a memória de cálculo fiscal averbada no Campo 47 do Documento Administrativo Único (DAU / SAD). Em consonância com os Arts. 70-71 do Código Aduaneiro da União Europeia (CAU) e as instruções do HMRC britânico, o IVA de importação não incide apenas sobre o valor bruto faturado. A base tributável legal do IVA equivale ao Valor Aduaneiro CIF + Direitos Aduaneiros + Custos Acessórios de Transporte Interno até o destino final. Transmita a fatura retificada e os conhecimentos de transporte homologados pelo sistema CDS (Reino Unido) ou ATLAS (Alemanha/UE) para liquidação da complementação e evitar demurrage de contêineres.

⚠️Indeferimento e Glosa de Isenção De Minimis por Agregação de Manifesto de Carga no Mesmo Dia

A autoridade aduaneira dos EUA (CBP) fiscaliza rigorosamente o 19 CFR § 10.151, que veda ao mesmo consignatário o recebimento de mais de uma remessa desonerada da Seção 321 (limite de US$ 800) no mesmo dia sob o manifesto de uma mesma transportadora. Havendo remessas fracionadas para o mesmo destinatário a bordo da mesma aeronave ou navio, o CBP unifica compulsoriamente os valores. Caso o total exceda US$ 800, submeta imediatamente uma declaração de importação formal (Tipo 01) ou informal (Tipo 11), recolha a taxa MPF mínima (US$ 31,67) e liquide os tributos da pauta HTS para desembaraçar os volumes retidos.

Perguntas frequentes (FAQ)

Como o imposto de importação é calculado sobre mercadorias importadas?▼

O imposto aduaneiro é calculado aplicando-se a alíquota tarifária fixada na pauta aduaneira nacional (como HTSUS, TARIC ou NCM) sobre o valor aduaneiro tributável da mercadoria. A metodologia exata difere conforme o território adote a valoração aduaneira FOB (Free On Board) ou CIF (Cost, Insurance, and Freight). Na valoração FOB (adotada por Estados Unidos, Austrália e Canadá), o Imposto Aduaneiro = Valor Comercial FOB × Alíquota Ad Valorem (%). Sob a valoração CIF (vigente na União Europeia, Reino Unido e Japão), o Imposto Aduaneiro = (Valor da Mercadoria + Frete Internacional + Seguro de Trânsito) × Alíquota Ad Valorem (%). Em casos sujeitos a direitos específicos (como valor monetário fixo por quilograma ou unidade de produto), o tributo é determinado multiplicando-se a Quantidade pela Alíquota Específica.

Qual é a diferença entre a valoração aduaneira FOB e CIF?▼

A distinção crítica reside na tributação ou não dos custos logísticos internacionais de transporte e seguro na fronteira. Sob o critério FOB (Free On Board), a autoridade aduaneira (a exemplo do CBP norte-americano ou da ABF australiana) desonera os custos de frete internacional e prêmio de seguro da base tributável, incidindo os impostos unicamente sobre o valor de compra da mercadoria no porto de origem. Já sob o critério CIF (Cost, Insurance, Freight), os órgãos aduaneiros (como as alfândegas da União Europeia e o HMRC britânico) exigem por lei que os tributos recaiam sobre a somatória integral do preço das mercadorias, do transporte internacional e do seguro de carga até a fronteira de ingresso. Como resultado prático, a importação de uma mesma carga sob jurisdição CIF resulta em encargos tributários aduaneiros e base de IVA significativamente mais elevados do que em jurisdições FOB.

O que são limites de minimis e como eles garantem isenção de impostos?▼

O patamar de minimis é um valor monetário fixado em lei abaixo do qual bens importados ingressam no território aduaneiro com isenção total de tarifas de importação, dispensa de desembaraço aduaneiro formal, ou ambos. Nos Estados Unidos, nos termos da Seção 321 do Tariff Act, remessas com valor de varejo de até US$ 800 ingressam totalmente isentas de tarifas e tributos aduaneiros em declarações informais individuais. Na União Europeia, pacotes com valor intrínseco de até € 150 contam com isenção de direitos alfandegários, embora 100% das importações comerciais permaneçam sujeitas ao recolhimento do IVA (após a revogação da isenção de minimis de € 22 em julho de 2021). No Reino Unido, o limiar de isenção de direitos aduaneiros é de £ 135, enquanto na Austrália o teto de minimis alcança AUD$ 1.000. Cargas que ultrapassam esses valores são encaminhadas para despacho aduaneiro formal, sujeitas a tributação integral e tarifas operacionais administrativas.

Como funcionam as tarifas da Seção 301 dos EUA sobre a China e as taxas MPF/HMF?▼

Bens fabricados na China e importados para o mercado norte-americano estão submetidos a sobretaxas de retaliação comercial instituídas pela Seção 301 do Trade Act of 1974. Essas alíquotas oscilam de 7,5% (Lista 4A) a 25,0% (Listas 1, 2 e 3), sendo cobradas em caráter cumulativo sobre as tarifas padrão de Nação Mais Favorecida (NMF / MFN). Em adição, despachos comerciais com destino aos EUA incorrem em duas taxas federais obrigatórias: a Merchandise Processing Fee (MPF), arbitrada em 0,3464% sobre o valor FOB para declarações formais (com valor mínimo de US$ 31,67 e teto de US$ 614,35); e a Harbor Maintenance Fee (HMF), apurada à razão de 0,125% do valor comercial da carga exclusivamente para fretes marítimos descarregados em portos comerciais dos EUA. Transportes aéreos e entradas enquadradas na isenção de minimis de US$ 800 são isentos de MPF e HMF.

É possível obter alíquota zero com um Acordo de Livre Comércio (ALC / FTA)?▼

Sim, contudo a isenção tributária integral não é automática pelo mero fato de o embarque ocorrer em um país signatário de Acordo de Livre Comércio. Para pleitear legalmente a desoneração de 0% sob tratados como o USMCA (EUA-México-Canadá) ou o Acordo de Cooperação e Comércio Reino Unido-UE (TCA), o lote deve satisfazer as Regras de Origem (ROO) tipificadas no tratado. O bem deve ter sido inteiramente obtido no território signatário ou sofrido um salto de classificação tarifária prescrito, além de atender ao percentual obrigatório de Conteúdo de Valor Regional (RVC). É imperativo que o importador registrado mantenha em seu poder o Certificado de Origem oficial emitido pelo fabricante antes de pleitear a preferência tarifária no desembaraço aduaneiro.

Como o IVA ou GST de importação é calculado sobre o imposto aduaneiro?▼

Aviso legal: Esta ferramenta é disponibilizada exclusivamente para fins educativos e informativos, não constituindo consultoria financeira formal ou compromisso vinculativo. Consulte um consultor financeiro qualificado antes de tomar decisões financeiras. O IVA ou GST de importação é apurado sobre uma base tributária cumulativa em cascata, e não meramente sobre o preço líquido de fatura. Em jurisdições sob o modelo CIF, a exemplo da União Europeia e do Reino Unido, a base tributável do IVA é estruturada como: IVA de Importação = (Valor Aduaneiro CIF + Direitos Aduaneiros Incidentes + Encargos Portuários e Especiais Obrigatórios) × Alíquota de IVA (%). Isto significa que incide imposto sobre o próprio imposto aduaneiro recolhido. Na Austrália, o GST de 10% incide sobre o Valor de Importação Tributável (VoTI), que engloba o Valor FOB + Direitos Aduaneiros + Frete e Seguro Internacionais. Organizações registradas no IVA/GST recuperam habitualmente esse tributo na qualidade de crédito fiscal de entrada em suas apurações contábeis periódicas, ao passo que consumidores finais absorvem a totalidade do encargo como custo definitivo.

Ferramentas e utilitários relacionados

Todas as ferramentas →
Calculadora de Cap Rate & NOIfinance

Calculadora institucional de Cap Rate e NOI (Resultado Operacional Líquido) para avaliação de imóveis comerciais e residenciais. Inclui demonstrativo pro-forma discriminado de despesas operacionais (OPEX), cálculo reverso de preço-alvo de aquisição, métricas de alavancagem da dívida (Cash-on-Cash, DSCR e ocupação de equilíbrio), matriz dinâmica 2D de sensibilidade preço-rendimento e exportação de relatórios em PDF e Excel com um clique.

Abrir ferramenta→
Calculadora de ROAS & ROAS de Equilíbriofinance

High-performance processing executed entirely in browser memory.

Abrir ferramenta→
Calculadora de Paletização & Ti-Hilogistics

Calculadora interativa de paletização e padrão Ti-Hi com análise e visualização em tempo real no navegador.

Abrir ferramenta→
Calculadora Sonotube & ConcretoUtilidade

Calcule o volume de concreto em m³, jardas cúbicas e sacos de 25 kg, 40 kg ou 40–80 lb para formas Sonotube, sapatas alargadas e armaduras de aço.

Abrir ferramenta→
Cálculo de Broca para Rosca & Tabelaengineering

Calcule diâmetros exatos de pré-furação para roscas Métricas ISO (M1–M68) e Polegada Unificada (UNC, UNF, UNEF #0–2") para machos de corte e machos laminadores, com ajuste de porcentagem de engrenamento (% de contato do filete), guia de fluidos e seleção da broca métrica, fracionária, letra ou número mais próxima.

Abrir ferramenta→
Calculadora de Passos por mm & E-StepsUtilidade

Calcule passos por mm teóricos e medidos, passos por polegada ou rotation distance no Klipper para impressoras 3D e CNCs. Calibre correias GT2, fusos T8, fusos de esferas e E-steps com engrenagem.

Abrir ferramenta→